本計算機的功能
本計算機可估算2026年開始休假的俄羅斯生育給付(posobie po beremennosti i rodam,一般稱為 dekretnye)。計算使用2024與2025年的收入,套用每年收入上限、2026年每日最高額與以MROT為基準的最低額,並將每日金額乘以休假天數。本工具適用於有工作並已投保的女性,作為規劃用的估算。失業或不適用的申請人,例如因雇主清算而被解僱的女性,或全職學生,不在計算範圍內。
使用方式
請依下列順序填寫欄位。
- 2024年收入與2025年收入:需繳納保險費的稅前收入,單位為盧布。若無收入請填0。
- 2024至2025年排除天數:病假、產假、育兒假或未繳納保費的帶薪停職之日曆天數。這些天數會從固定的731天除數中扣除。若無則填0。允許範圍為0至730。
- 休假期間:140、156、194、160或200天,或其他天數。
- 休假天數:僅在選擇其他時使用(例如收養),範圍為1至366天。
- 地區係數:範圍為1至2,預設為1。僅影響以MROT為基準的最低額與投保年資未滿6個月的上限。
- 投保年資未滿6個月:若適用請勾選。
計算公式
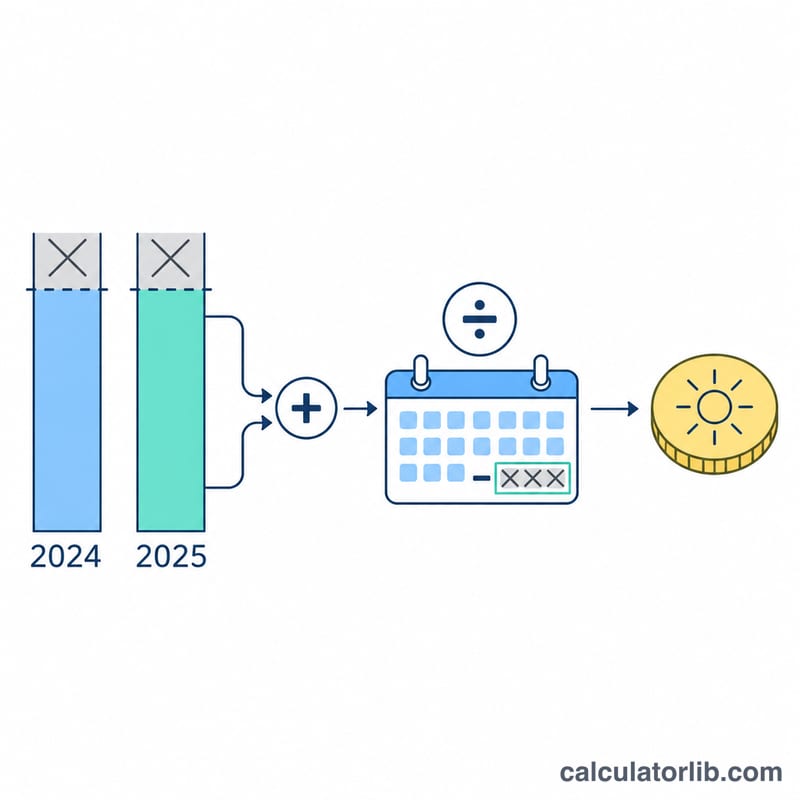
每日平均收入:
$$\bar{D} = \mathrm{round}_2\left(\frac{\min(E_{2024}, 2225000) + \min(E_{2025}, 2759000)}{731 - X}\right)$$
套用限制後的每日金額:
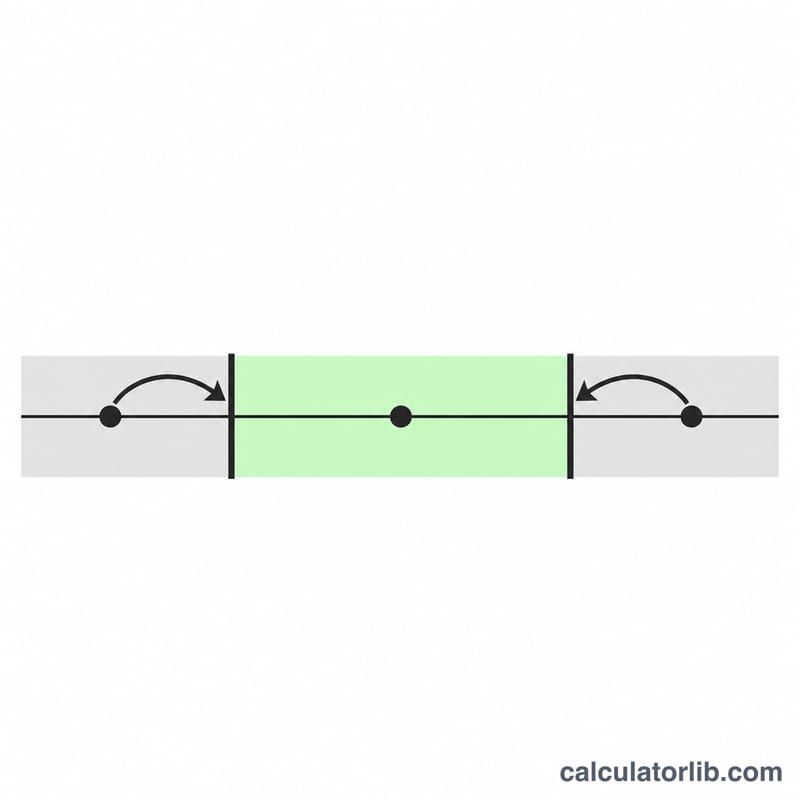
$$D = \max\left(\min(\bar{D}, 6827.40), D_{min}\right), \quad D_{min} = \mathrm{round}_2\left(\frac{27093 \times k \times 24}{730}\right)$$
投保年資未滿6個月的上限,僅在勾選時套用:
$$D' = \min(D, D_{min})$$
給付金額:
$$B = \mathrm{round}_2(D \times N)$$
其中 \(E_{2024}\) 與 \(E_{2025}\) 為以盧布計的收入,\(X\) 為排除天數,\(k\) 為地區係數,\(N\) 為休假天數,\(D_{min}\) 為以MROT為基準的每日最低額(當 \(k = 1\) 時為890.73盧布),\(B\) 為給付總額(若套用上限,則以 \(D'\) 取代 \(D\))。
規定與假設
- 給付率:為平均每日收入的100%,不因投保年資長短而減少。
- 計算期間與除數:休假年度之前的兩個日曆年(2024與2025年),366 + 365 = 731天,再扣除排除天數。
- 進位:平均每日金額與每項每日上限先四捨五入至戈比(kopeck),再乘以天數;總額四捨五入至戈比。
- 最低額:2026年的MROT為27,093盧布。若經上限調整後的平均收入低於每日最低額,則對所有申請人一律提高至該最低額。
- 投保年資未滿6個月:以MROT為基準的金額(含地區係數)為上限,永遠不會提高給付。低收入者是透過一般下限達到最低額,而非透過此上限。
- 最高額:每日6,827.40盧布;地區係數不會提高此上限。
- 年度上限:2024年收入上限為2,225,000盧布,2025年為2,759,000盧布。這些上限是依據其可重現已公布的最高額而推算,並未載於所引用的來源中。
- 未納入模型:以較早年度取代2024或2025年,以及投保年資未滿6個月上限的按月天數比例計算。參數僅適用於2026年開始的休假。
計算範例
2024年收入580,000盧布,2025年收入645,000盧布,無排除天數,休假140天,地區係數為1,未勾選投保年資未滿6個月。
$$\text{計入收入} = 580000 + 645000 = 1225000$$
$$\bar{D} = \frac{1225000}{731} = 1675.79\,\text{盧布}$$
此數值介於最低額890.73與最高額6,827.40之間,因此不套用任何上限,\(D = 1675.79\)。
$$B = 1675.79 \times 140 = 234610.60\,\text{盧布}$$
就此休假而言,最低總額為124,702.20盧布,最高總額為955,836.00盧布。
結果解讀與限制
主要結果為整個休假期間的總額。計算機還會顯示每日金額、套用上限前的平均每日收入、計入收入、除數天數,以及顯示最低額、最高額或投保年資上限是否改變結果的標記。已公布的140天最高額955,836盧布等於6,827.40 × 140,但若使用完整的731天除數且收入達到兩個年度上限,平均值為6,818.06盧布,給付為954,528.40盧布。只有在除數為730或更少時才會達到已公布的最高額。結果僅為估算,並非正式核定金額;實際金額由社會基金根據雇主資料決定。
常見問題
給付是否取決於投保年資長短?
不取決。給付率為平均收入的100%。唯一例外是投保年資未滿6個月,此時每日金額不得超過以MROT為基準的數額。
為何在沒有收入時結果為每日890.73盧布?
2026年的最低額提高為MROT 27,093 × 24 / 730,即每日890.73盧布,140天則為124,702.20盧布。
投保年資未滿6個月的勾選框有何作用?
它會將每日金額上限設為含地區係數的MROT基準金額,永遠不會增加給付。
排除天數應填寫多少?
請填寫2024至2025年間被排除的日曆天數,例如病假或先前的產假。請勿填寫731或730;731天的基數已內建。
地區係數是否會提高最高額?
不會。它只影響以MROT為基準的最低額與投保年資上限。
支援哪些休假長度?
140、156、194、160與200天,或自訂的1至366天,例如收養情形。
資料來源
- 懷孕與生產給付,俄羅斯社會基金(SFR),2026年
- 自2026年起,SFR托木斯克州分處提高了生育給付金額,SFR托木斯克分處,2026年
- 自2026年1月起,SFR烏里揚諾夫斯克州分處以提高的金額發放懷孕與生產給付,SFR烏里揚諾夫斯克分處,2026年