本計算機的功能
本計算機可估算西班牙用益權的稅務價值,以及相對應的虛有權(nuda propiedad)價值。計算依據已整理的《移轉稅法》(TRLITPAJD)第 10.5 條估價規則,涵蓋終身用益權、定期用益權,以及同時有期限的終身用益權,也涵蓋使用權與居住權。本工具適合買方、繼承人、受贈人、顧問,以及需要快速估價以準備報稅的人。
使用方式
請依序輸入以下資料:
- 資產的完整所有權價值(歐元)。不動產通常採用公告現值,若申報或約定價格較高,則採用較高者。
- 權利類型:用益權,或使用權/居住權。
- 期間:終身、定期,或終身且同時定期。
- 用益權人的年齡(以足歲計),僅適用於終身權利。
- 期間年數(整數年),僅適用於定期權利。
與所選期間不適用的輸入欄位將被忽略。
公式
$$p_v = \min(70,\max(10,\,89-\text{年齡})),\quad p_t = \min(70,\,2n),\quad p=\max(p_v,p_t)$$
$$U = B\times\frac{p}{100},\qquad NP = V - U$$
其中 \(V\) 為完整價值,\(B\) 為估價基數(用益權為 \(V\),使用權與居住權為 \(0.75V\)),\(p_v\) 為終身百分比,\(p_t\) 為定期百分比,\(n\) 為期間年數,\(p\) 為適用百分比,\(U\) 為權利價值,\(NP\) 為保留為虛有權的價值。純粹的終身權利適用 \(p=p_v\);純粹的定期權利適用 \(p=p_t\)。
約定與假設
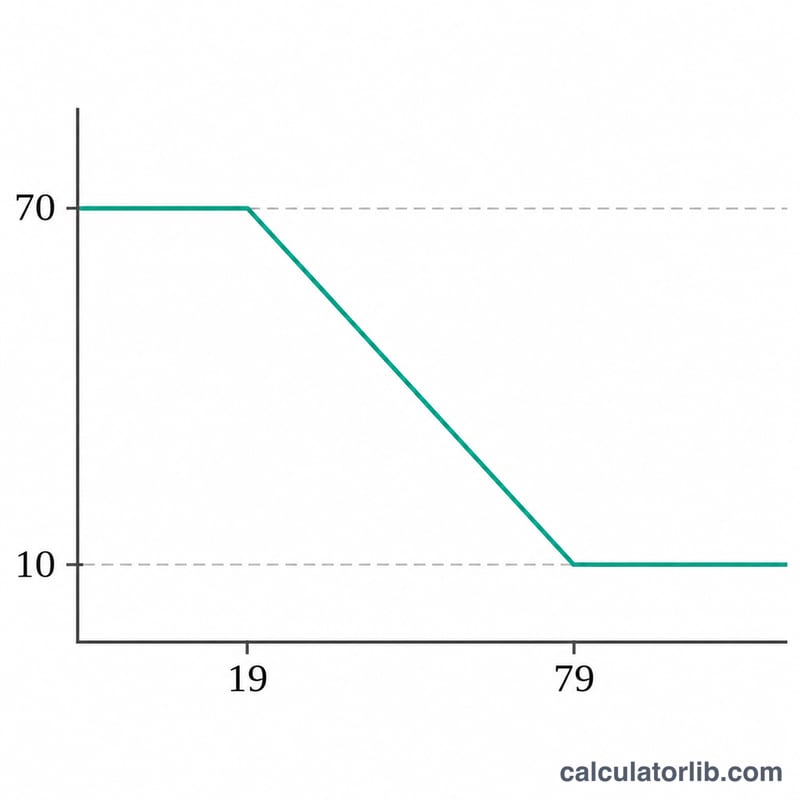
- 終身:用益權人未滿 20 歲時為 70%,之後每多一歲減 1 個百分點,下限為 10%。此即 89 減年齡,並限制在 10 至 70 之間。年齡以足歲計算。
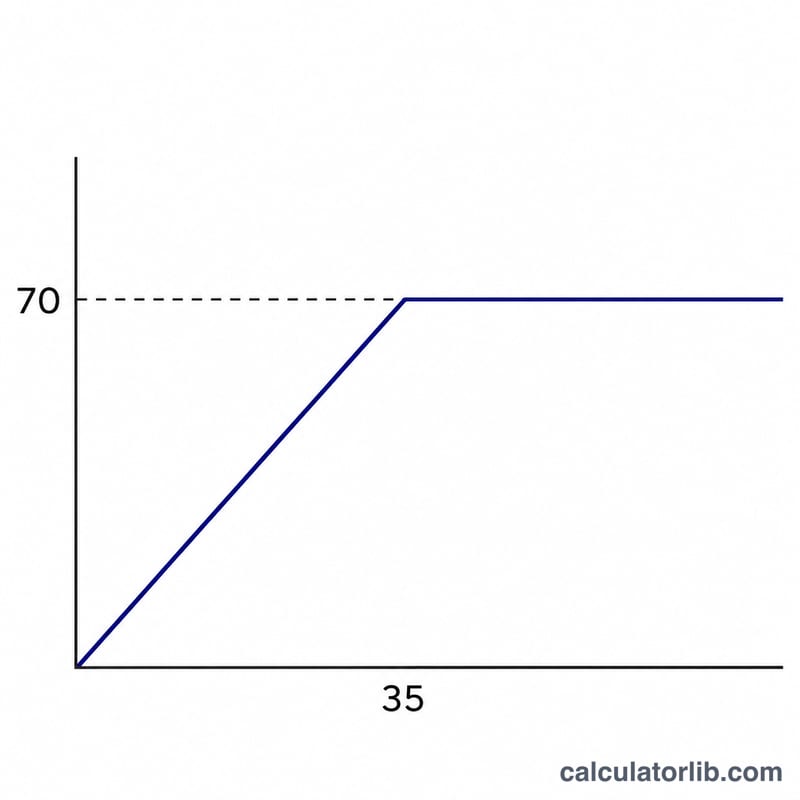
- 定期:每年 2%,上限為 70%。僅接受整數年。
- 終身且定期:兩種百分比都會計算,並採用較高者,因為這會使虛有權的價值較低。若兩者相同,則視為終身權利。
- 虛有權為完整價值減去用益權價值。
- 使用權與居住權對資產價值的 75% 套用相同百分比。所顯示的所有人剩餘價值為完整價值減去權利價值,屬於呈現方式的選擇。
- 貨幣金額在內部不進位,並以歐元顯示至小數點後 2 位。法規未規定進位方式。
- 完整價值由使用者輸入,本工具不會自行判定。
- 適用一般國家規則。巴斯克地區與納瓦拉等地方特別制度(foral)及各地區差異未納入計算。
- 法人的用益權若存續超過 30 年或無期限,依解除條件視為完整所有權課稅(第 10.5.a 條)。此情形未納入計算。
- 假設年齡以權利設定或取得時計算。
計算範例
某不動產的完整價值為 200,000 歐元。為一名 65 歲的人設定終身用益權。
$$p_v = 89 - 65 = 24\%$$
$$U = 200{,}000\times\frac{24}{100} = 48{,}000\ \text{歐元}$$
$$NP = 200{,}000 - 48{,}000 = 152{,}000\ \text{歐元}$$
權利價值為完整價值的 24%,虛有權為 76%。估價基數為 200,000 歐元,定期百分比不適用(為 0),適用的規則為終身規則。
結果解讀與限制
用益權價值是該權利作為稅基所使用的金額,而虛有權價值則是其餘權利的稅基。結果屬於法定估價,並非市場鑑價。本工具不計算應納稅額,因為應納稅額取決於所涉稅目、減免及所在地區。一般認為遺產及贈與稅規則(Ley 29/1987)與這些百分比相同,但本工具是依據 TRLITPAJD 條文建置。申報前請與稅務顧問或主管地區稅務機關確認課稅方式。
常見問題
終身用益權如何估價?
若用益權人未滿 20 歲,以完整價值的 70% 計算。每多一歲,百分比減少 1 個點,但不低於 10%。即在 10 至 70 的範圍內,採 89 減年齡。
定期用益權如何估價?
每年期間以完整價值的 2% 計算,上限為 70%。期間達 35 年或以上即達上限。
若用益權為終身但同時有年限限制,該如何計算?
兩種規則都會計算,並採用對虛有權所有人價值較低者,也就是用益權百分比較高者。
使用權與居住權如何估價?
用益權規則適用於資產價值的 75%。以 65 歲為例,即為 75% 的 24%,相當於完整價值的 18%。
本計算機是否適用於巴斯克地區或納瓦拉?
不適用。地方特別制度受法律保障,可能有所不同,因此本工具僅計算一般國家規則。
資料來源
- 西班牙第 1/1993 號皇家立法命令,《移轉稅與文件化法律行為稅法》合併條文(已整併),西班牙國家官方公報機構,第 10.5 條自 2021 年起之措辭。
- 第 29/1987 號法律,《遺產及贈與稅法》(已整併),西班牙國家官方公報機構,2022 年(僅供背景參考)。