本计算器的功能
本计算器用于估算西班牙用益权的税务价值,以及与之对应的虚产权(nuda propiedad)价值。计算依据为统一文本《印花税与文件税法》(TRLITPAJD)第10.5条的估值规则。计算范围包括终身用益权、定期用益权,以及同时受终身和期限双重限制的用益权,也涵盖使用权和居住权。本工具适合买方、继承人、受赠人、顾问,以及需要快速估值以准备纳税申报的人士。
使用方法
请按以下顺序输入:
- 资产的完整所有权价值(欧元)。对于不动产,通常为地籍参考价值;若已申报或约定价值更高,则以较高者为准。
- 权利类型:用益权,或使用权/居住权。
- 期限:终身、定期,或终身且同时定期。
- 用益权人的周岁年龄,仅适用于终身权利。
- 整年期限,仅适用于定期权利。
与所选期限无关的输入项将被忽略。
计算公式
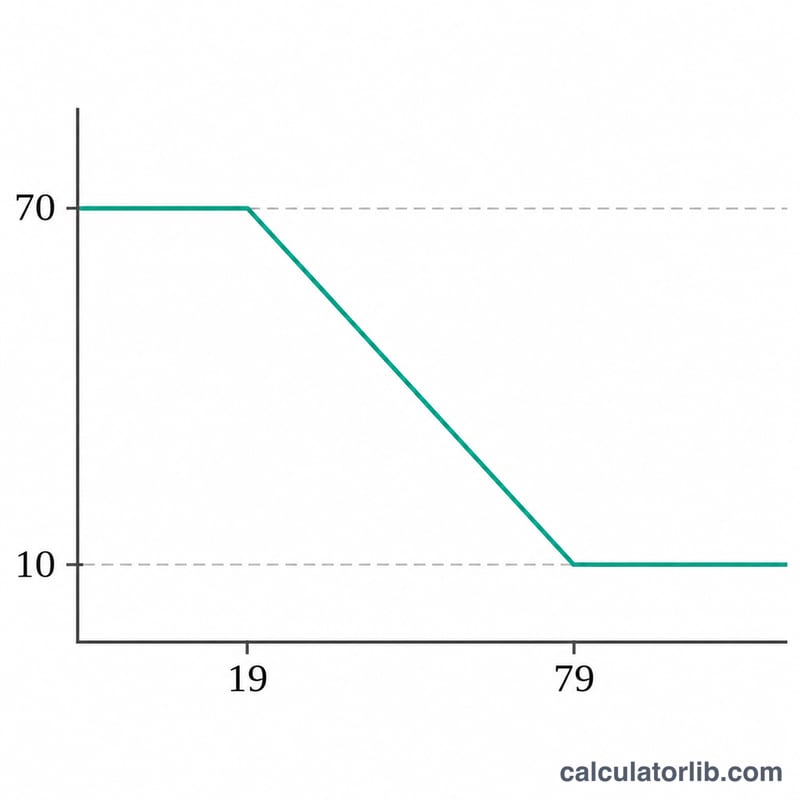
$$p_v = \min(70,\max(10,\,89-\text{年龄})),\quad p_t = \min(70,\,2n),\quad p=\max(p_v,p_t)$$
$$U = B\times\frac{p}{100},\qquad NP = V - U$$
其中 \(V\) 为完整价值,\(B\) 为估值基数(用益权取 \(V\),使用权/居住权取 \(0.75V\)),\(p_v\) 为终身百分比,\(p_t\) 为定期百分比,\(n\) 为期限年数,\(p\) 为适用百分比,\(U\) 为权利价值,\(NP\) 为作为虚产权保留的价值。对于纯终身权利,\(p=p_v\);对于纯定期权利,\(p=p_t\)。
约定与假设
- 终身权利:用益权人未满20岁时为70%,此后每多一年减1个百分点,下限为10%。这等同于将89减去年龄,并限制在10至70之间。年龄以整年计算。
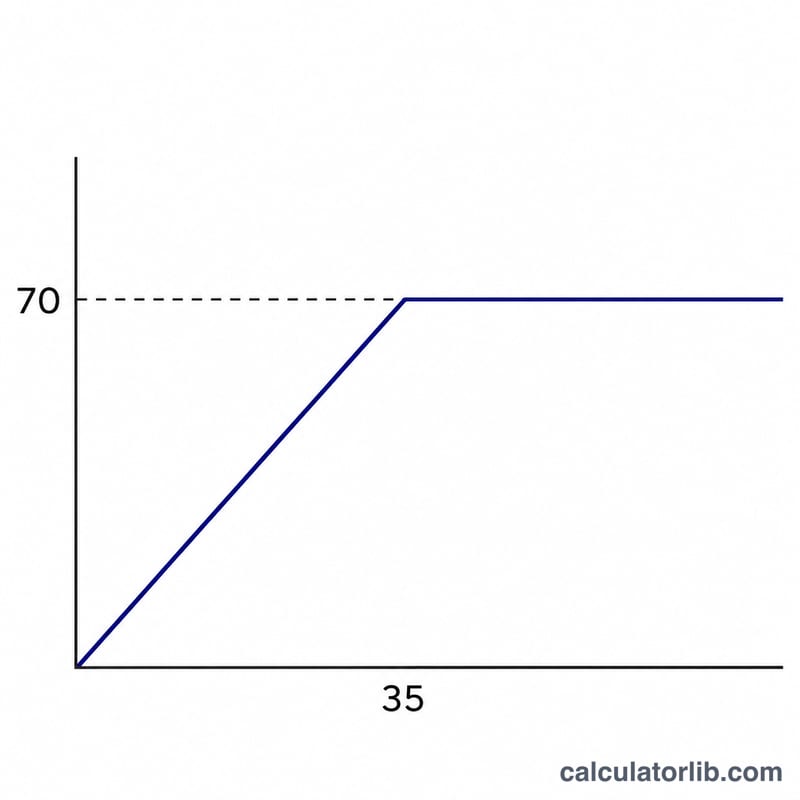
- 定期权利:每年2%,上限为70%。仅接受整年数值。
- 终身且定期:分别计算两种百分比,适用较高者,因为这样虚产权的价值较低。两者相等时按终身权利计算。
- 虚产权为完整价值减去用益权价值。
- 使用权和居住权以资产价值的75%适用相同百分比。所示的所有人剩余价值为完整价值减去权利价值,这是一种展示方式的选择。
- 货币数值在内部不进行取整,以欧元显示至小数点后2位。法规未规定取整规则。
- 完整价值由用户输入,本工具不予确定。
- 适用国家通用规则。巴斯克地区、纳瓦拉等地方特别制度及地区差异未纳入模型。
- 法人享有的、期限超过30年或无限期的用益权,依据第10.5.a条,按附解除条件的完整所有权征税。本工具未对此情形建模。
- 假定年龄以权利设立或取得之时为准。
算例
某房产的完整价值为200,000欧元。为一名65岁的人设立终身用益权。
$$p_v = 89 - 65 = 24\%$$
$$U = 200{,}000\times\frac{24}{100} = 48{,}000\ \text{欧元}$$
$$NP = 200{,}000 - 48{,}000 = 152{,}000\ \text{欧元}$$
权利价值占完整价值的24%,虚产权占76%。估值基数为200,000欧元,定期百分比不适用(为0),适用的规则为终身规则。
结果解读与局限性
用益权价值是该权利的税基金额,虚产权价值则是剩余权利的税基。结果为法定估值,而非市场评估。本工具不计算应纳税额,应纳税额取决于具体税种、减免及所在地区。遗产和赠与税规则(第29/1987号法律)通常被理解为与这些百分比相同,但本工具以TRLITPAJD条文为基础。申报前请与税务顾问或主管地区税务机关确认处理方式。
常见问题
终身用益权如何估值?
若用益权人未满20岁,按完整价值的70%计算。每增加一年,百分比减少1个点,且不低于10%。即在10至70的范围内取89减去年龄。
定期用益权如何估值?
按期限每年完整价值的2%计算,最高为70%。期限达到35年或以上即达到上限。
如果用益权既是终身的又有年限限制,怎么办?
两种规则都要计算,并适用使虚产权人价值较低的那一个,即用益权百分比较高的那一个。
使用权和居住权如何估值?
用益权规则适用于资产价值的75%。以65岁为例,即24%的75%,相当于完整价值的18%。
本计算器是否适用于巴斯克地区或纳瓦拉?
不适用。地方特别制度受法律保护,可能有所不同,因此本工具仅建模国家通用规则。
资料来源
- Real Decreto Legislativo 1/1993,Texto refundido de la Ley del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados(统一文本),西班牙国家官方公报局,自2021年起的第10.5条表述。
- Ley 29/1987,del Impuesto sobre Sucesiones y Donaciones(统一文本),西班牙国家官方公报局,2022年(仅供背景参考)。