
本计算器的用途
本计算器用于估算越南《社会保险法》第41/2024/QH15号第70条第3款规定的一次性社会保险金(BHXH một lần)。它适用于参保工人在决定是否申领前想要大致了解金额的情况。本计算器不核查第70条第1款至第2款规定的资格条件,也不计算参保人的平均参保工资。
使用方法
请按以下顺序输入信息:
- 2014年之前的缴费月数:截至2013年12月31日已缴纳的月数(如无则填0)。5年3个月应填63。
- 2014年起的缴费月数:自2014年1月1日起已缴纳的月数。8年应填96。
- 以越南盾计算的平均参保月工资,已按官方指数化系数调整。除非您患有重大疾病或丧失至少81%的劳动能力,否则不应计入国家对自愿缴费的支持金额。
- 缴费金额模式:仅在总缴费时间不足12个月时使用。可选择按22%估算,或输入准确金额。
- 以越南盾计算的实际缴费金额,仅在输入模式下使用。
计算公式
适用于缴费满一年或以上的情况:
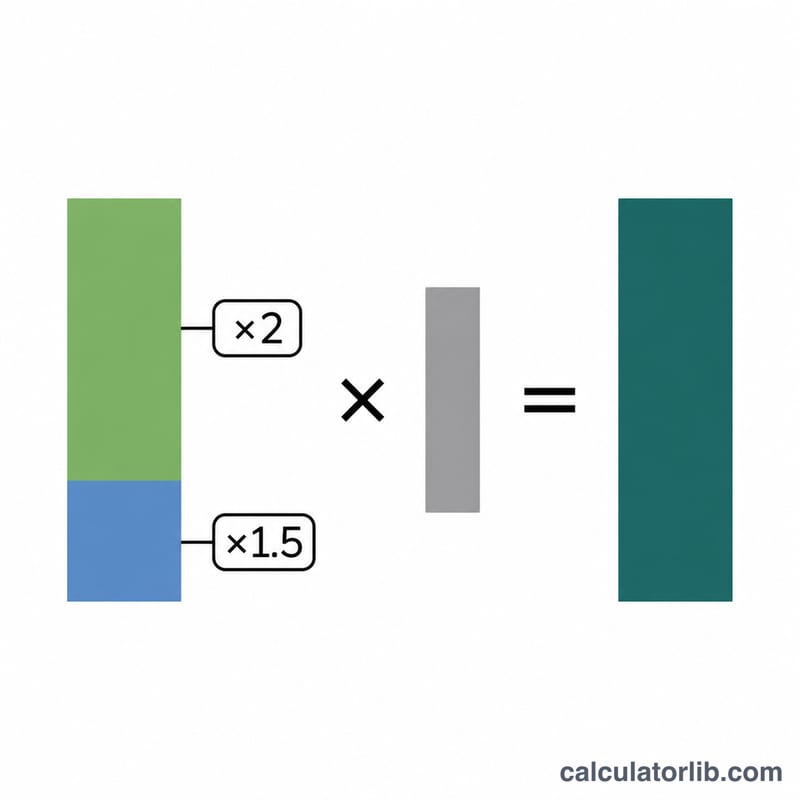
$$M = (1.5\,Y_b + 2\,Y_a)\,W$$\(M\)为一次性待遇金额(越南盾),\(Y_b\)为2014年之前计入的年数,\(Y_a\)为2014年起计入的年数,\(W\)为平均参保月工资。月数按\(R(m) = \lfloor m/12 \rfloor + 0,\ 0.5\text{ 或 }1\)换算为年数,具体取决于余数\(r = m \bmod 12\):0不计入,1-6计0.5年,7-11计1年。若两个时段均有月数,则\(Y_b = \lfloor B/12 \rfloor\),\(Y_a = R(A + (B \bmod 12))\),其中\(B\)和\(A\)分别为2014年前和2014年起的月数。
适用于总缴费时间不足12个月的情况:
$$M = \min(P,\ 2W)$$\(P\)为缴费金额,可为输入值,或按\(0.22 \times W \times T\)估算,其中\(T\)为总月数。
约定与假设
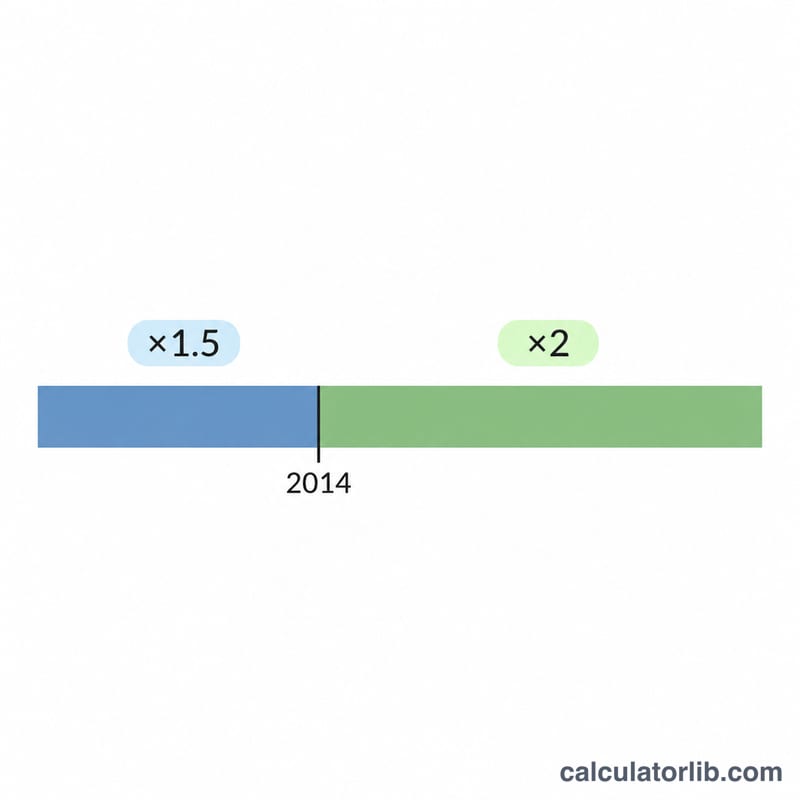
- 2014年1月1日之前每计入一年,按平均工资的1.5个月计算(第70条第3款第(a)项)。
- 2014年1月1日起每计入一年,按2个月计算(第70条第3款第(b)项)。
- 若两个时段均有月数,2014年前的零散月数(月数除以12的余数)转入2014年起的时段,且2014年前仅计整年。
- 根据第5条第6款,零散月数在结转后分别在各时段按年折算。
- 总月数不足12个月时,不适用按年计算的规则;待遇金额为实际缴费金额,但以2个月工资为上限(第70条第3款第(c)项)。恰好12个月时适用按年计算的规则。
- 按22%估算缴费金额是一种设计选择,因为所提供的法律文本并未对所有群体规定该金额。如有缴费记录,请输入准确数字。
- 平均工资为用户输入值;未对平均期间和指数化进行建模。
- 未对自愿缴费的国家支持进行建模。
- 结果为原始数值,按四舍五入至整数越南盾显示。
实例演示
输入:2014年前0个月,2014年起96个月,平均工资8,000,000越南盾,估算模式。总月数为96,适用按年计算的规则。没有结转的月数,因此\(Y_b = 0\),\(Y_a = 8\)。
$$M = (1.5 \times 0 + 2 \times 8) \times 8{,}000{,}000 = 16 \times 8{,}000{,}000 = 128{,}000{,}000\,\text{VND}$$待遇相当于16个月的平均工资。2014年前金额为0越南盾,2014年起金额为128,000,000越南盾,未适用上限。
结果解读与局限性
结果为一次性支付金额的估算值,并显示所适用的规则、计入年数以及以月工资计的待遇金额。准确性取决于您输入的调整后平均工资。第70条第1款至第2款规定的资格条件,包括等待期和缴费门槛,均未予以核查。最终金额请向社会保险机构确认。
常见问题
零散月数如何计算?
余数为1-6个月计为半年,7-11个月计为一整年。
2014年前的零散月数如何处理?
若您同时有2014年起的缴费,这些零散月数将转入2014年起的时段,并按每月2个月的标准支付。
如果我缴费不足12个月怎么办?
待遇等于实际缴费金额,但以2个月平均工资为上限。
12个月是否按不足一年处理?
否。恰好12个月适用按年计算的规则。
本工具是否核查我能否申领?
否。本工具仅计算金额;资格须另行确认。






