Máy tính này làm gì
Máy tính này ước tính giá trị thuế của quyền hưởng dụng tại Tây Ban Nha và của nuda propiedad (quyền sở hữu trần) tương ứng. Máy tính tuân theo các quy tắc định giá của Đạo luật Thuế Chuyển nhượng hợp nhất (TRLITPAJD, điều 10.5). Nó bao gồm quyền hưởng dụng trọn đời, quyền hưởng dụng có thời hạn và quyền hưởng dụng trọn đời đồng thời có giới hạn thời gian. Nó cũng bao gồm quyền sử dụng và quyền cư trú. Công cụ phù hợp với người mua, người thừa kế, người nhận tặng cho, cố vấn và bất kỳ ai chuẩn bị tờ khai thuế cần một định giá nhanh.
Cách sử dụng
Nhập theo thứ tự sau:
- Giá trị quyền sở hữu đầy đủ của tài sản bằng EUR. Với bất động sản, thường là giá trị tham chiếu địa chính, hoặc giá trị đã khai báo hoặc thỏa thuận nếu cao hơn.
- Loại quyền: quyền hưởng dụng, hoặc quyền sử dụng/cư trú.
- Thời hạn: trọn đời, có thời hạn, hoặc trọn đời đồng thời có thời hạn.
- Tuổi của người hưởng dụng tính theo năm tròn, chỉ dùng cho quyền trọn đời.
- Thời hạn tính bằng số năm nguyên, chỉ dùng cho quyền có thời hạn.
Các đầu vào không liên quan đến thời hạn đã chọn sẽ bị bỏ qua.
Công thức
$$p_v = \min(70,\max(10,\,89-\text{tuổi})),\quad p_t = \min(70,\,2n),\quad p=\max(p_v,p_t)$$
$$U = B\times\frac{p}{100},\qquad NP = V - U$$
Trong đó \(V\) là giá trị đầy đủ, \(B\) là cơ sở định giá (\(V\) đối với quyền hưởng dụng, \(0{,}75V\) đối với quyền sử dụng/cư trú), \(p_v\) là tỷ lệ trọn đời, \(p_t\) là tỷ lệ có thời hạn, \(n\) là số năm của thời hạn, \(p\) là tỷ lệ áp dụng, \(U\) là giá trị của quyền và \(NP\) là giá trị giữ lại dưới dạng nuda propiedad. Đối với quyền thuần trọn đời \(p=p_v\); đối với quyền thuần có thời hạn \(p=p_t\).
Quy ước và giả định
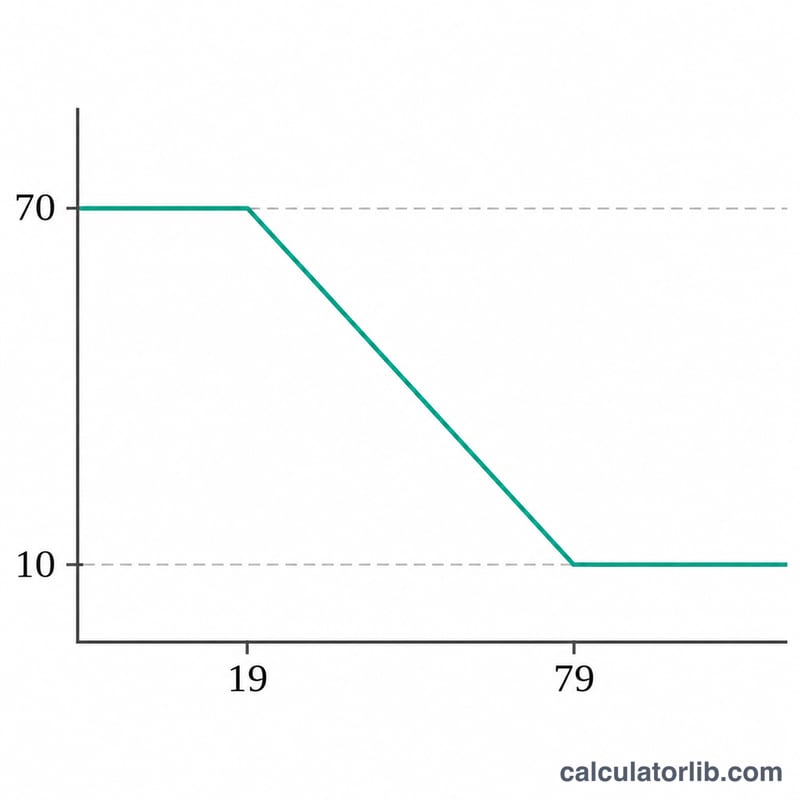
- Trọn đời: 70% nếu người hưởng dụng dưới 20 tuổi, sau đó giảm 1 điểm cho mỗi năm tăng thêm, với mức sàn 10%. Điều này tương đương 89 trừ tuổi, kẹp trong khoảng từ 10 đến 70. Tuổi tính theo năm tròn.
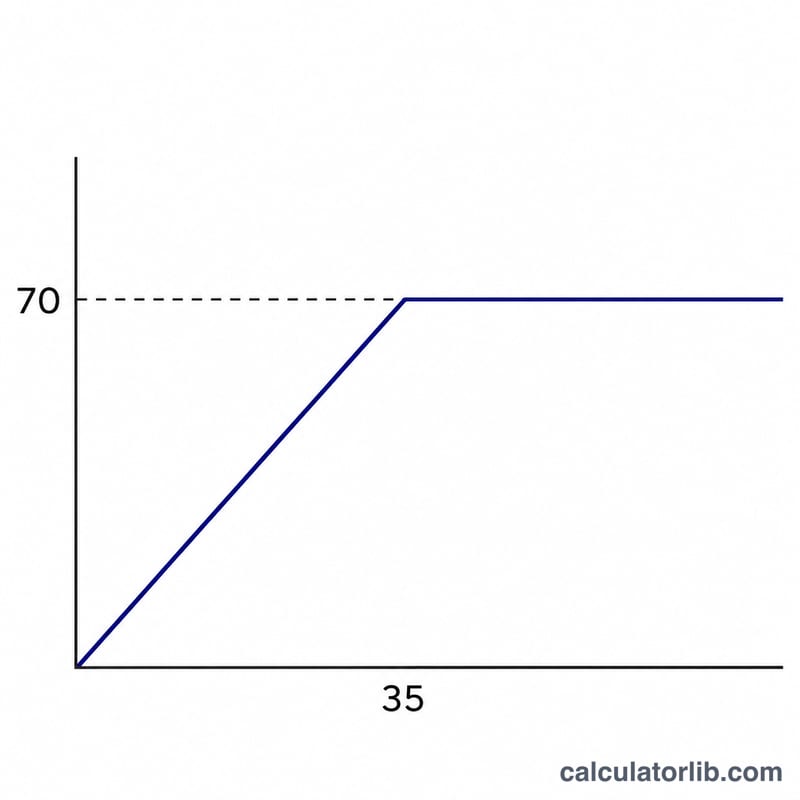
- Có thời hạn: 2% mỗi năm, tối đa 70%. Chỉ chấp nhận số năm nguyên.
- Trọn đời và có thời hạn: cả hai tỷ lệ được tính và áp dụng tỷ lệ cao hơn, vì như vậy nuda propiedad có giá trị thấp hơn. Trường hợp bằng nhau được tính là trọn đời.
- Nuda propiedad là giá trị đầy đủ trừ đi giá trị quyền hưởng dụng.
- Quyền sử dụng và cư trú áp dụng cùng các tỷ lệ cho 75% giá trị tài sản. Phần còn lại của chủ sở hữu hiển thị là giá trị đầy đủ trừ đi giá trị quyền, đây là một lựa chọn trình bày.
- Các giá trị tiền tệ không làm tròn trong quá trình tính và được hiển thị với 2 chữ số thập phân bằng EUR. Đạo luật không quy định làm tròn.
- Giá trị đầy đủ do người dùng nhập; công cụ không xác định giá trị này.
- Áp dụng các quy định chung của nhà nước. Các chế độ foral (Xứ Basque, Navarra) và các khác biệt theo vùng không được mô hình hóa.
- Quyền hưởng dụng của pháp nhân kéo dài trên 30 năm hoặc vô thời hạn được đánh thuế như quyền sở hữu đầy đủ theo điều kiện hủy bỏ (điều 10.5.a). Trường hợp này không được mô hình hóa.
- Giả định tuổi được đo tại thời điểm quyền được thiết lập hoặc có được.
Ví dụ minh họa
Một bất động sản có giá trị đầy đủ là 200.000 €. Quyền hưởng dụng trọn đời được thiết lập cho một người 65 tuổi.
$$p_v = 89 - 65 = 24\%$$
$$U = 200{,}000\times\frac{24}{100} = 48{,}000\ \text{EUR}$$
$$NP = 200{,}000 - 48{,}000 = 152{,}000\ \text{EUR}$$
Quyền chiếm 24% giá trị đầy đủ và nuda propiedad chiếm 76%. Cơ sở định giá là 200.000 EUR, tỷ lệ có thời hạn không áp dụng (0) và quy tắc được áp dụng là trọn đời.
Đọc kết quả và giới hạn
Giá trị quyền hưởng dụng là số tiền dùng làm cơ sở tính thuế cho quyền đó, còn giá trị nuda propiedad là cơ sở cho quyền sở hữu còn lại. Kết quả là định giá theo quy định pháp luật, không phải thẩm định theo giá thị trường. Công cụ không tính số thuế phải nộp, vì số thuế phụ thuộc vào loại thuế, các khoản giảm trừ và vùng. Quy định thuế thừa kế và thuế tặng cho (Ley 29/1987) thường được hiểu là phản ánh các tỷ lệ này, nhưng công cụ này được xây dựng dựa trên văn bản TRLITPAJD. Hãy xác nhận cách xử lý với cố vấn thuế hoặc cơ quan thuế vùng có thẩm quyền trước khi nộp hồ sơ.
Câu hỏi thường gặp
Quyền hưởng dụng trọn đời được định giá như thế nào?
Bằng 70% giá trị đầy đủ nếu người hưởng dụng dưới 20 tuổi. Tỷ lệ này giảm một điểm cho mỗi năm tăng thêm và không bao giờ dưới 10%. Đó là 89 trừ tuổi trong khoảng từ 10 đến 70.
Quyền hưởng dụng có thời hạn được định giá như thế nào?
Bằng 2% giá trị đầy đủ cho mỗi năm của thời hạn, tối đa 70%. Thời hạn từ 35 năm trở lên sẽ đạt mức tối đa.
Nếu quyền hưởng dụng là trọn đời nhưng cũng giới hạn theo năm thì sao?
Cả hai quy tắc đều được tính và áp dụng quy tắc cho chủ sở hữu trần giá trị thấp hơn, tức là tỷ lệ hưởng dụng cao hơn.
Quyền sử dụng và quyền cư trú được định giá như thế nào?
Các quy tắc hưởng dụng được áp dụng cho 75% giá trị tài sản. Ở tuổi 65, đây là 24% của 75%, tức 18% giá trị đầy đủ.
Máy tính có áp dụng cho Xứ Basque hoặc Navarra không?
Không. Các chế độ foral được pháp luật bảo lưu và có thể khác biệt, nên chỉ mô hình hóa các quy định chung của nhà nước.
Nguồn
- Real Decreto Legislativo 1/1993, Texto refundido de la Ley del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (consolidated), Agencia Estatal Boletín Oficial del Estado, điều 10.5 theo nội dung từ năm 2021.
- Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones (consolidated), Agencia Estatal Boletín Oficial del Estado, 2022 (chỉ để tham khảo bối cảnh).