この計算機の機能
この計算機は、スペインにおける用益権の税務上の価値と、それに対応する負担付所有権(nuda propiedad)の価値を推定します。統合された財産移転税法(TRLITPAJD)第10.5条の評価ルールに従っています。対象は終身用益権、有期用益権、そして終身かつ期限付きの用益権です。使用権および居住権も対象です。購入者、相続人、受贈者、アドバイザー、そして迅速な評価を必要とする申告書作成者に適しています。
使い方
次の項目を順に入力してください。
- 資産の完全所有権の価額(ユーロ)。不動産の場合、通常は固定資産評価額、または申告・合意された価額のいずれか高い方を用います。
- 権利の種類:用益権、または使用権・居住権。
- 期間:終身、有期、または終身かつ有期。
- 用益権者の満年齢。終身の権利にのみ使用します。
- 年単位の期間。有期の権利にのみ使用します。
選択した期間に該当しない入力項目は無視されます。
計算式
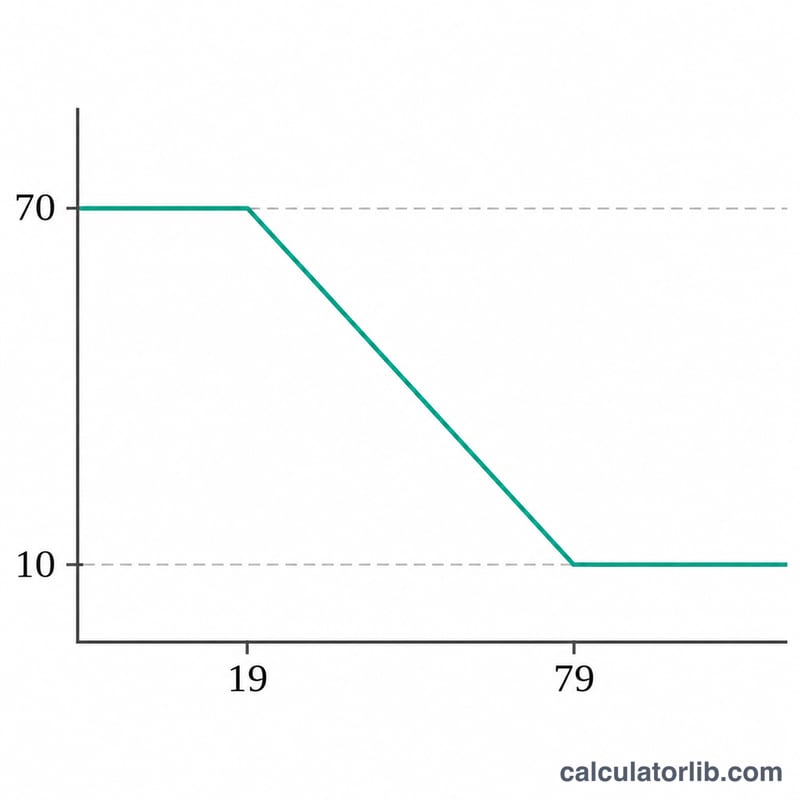
$$p_v = \min(70,\max(10,\,89-\text{年齢})),\quad p_t = \min(70,\,2n),\quad p=\max(p_v,p_t)$$
$$U = B\times\frac{p}{100},\qquad NP = V - U$$
ここで \(V\) は完全所有権の価額、\(B\) は評価基礎(用益権の場合は \(V\)、使用権・居住権の場合は \(0.75V\))、\(p_v\) は終身の割合、\(p_t\) は有期の割合、\(n\) は期間の年数、\(p\) は適用される割合、\(U\) は権利の価値、\(NP\) は負担付所有権として保持される価値です。純粋な終身の権利では \(p=p_v\)、純粋な有期の権利では \(p=p_t\) となります。
前提と仮定
- 終身:用益権者が20歳未満の場合は70%とし、その後、1年経過ごとに1ポイントずつ減少させ、下限は10%です。これは89から年齢を引いた値を10から70の範囲に収めたものに等しくなります。年齢は満年数で計算します。
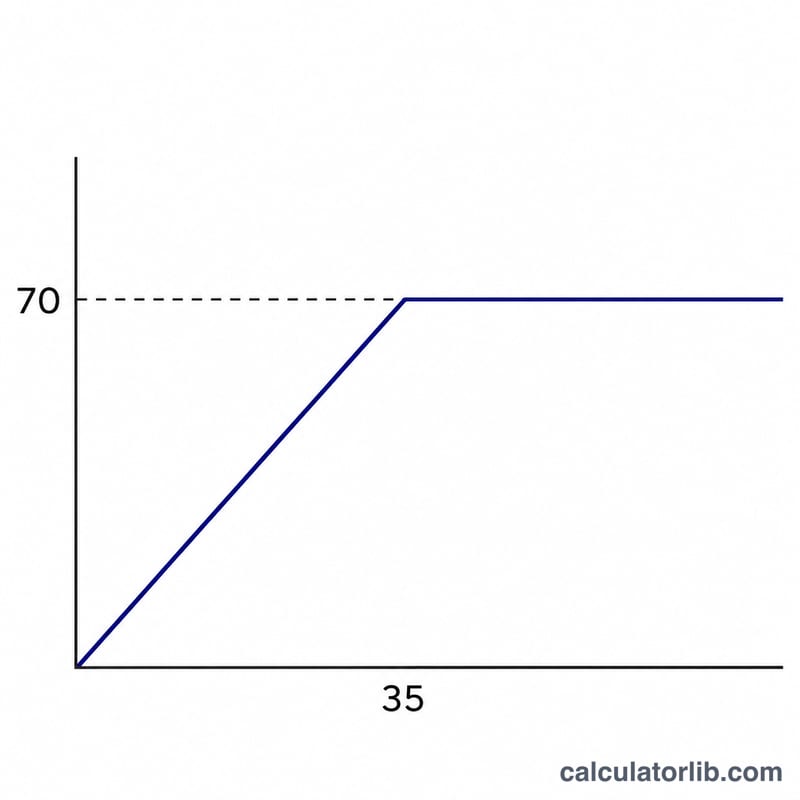
- 有期:年2%とし、上限は70%です。受け入れられるのは整数年のみです。
- 終身かつ有期:両方の割合を計算し、高い方を適用します。これは負担付所有権の価値をより低くするためです。同値の場合は終身として扱います。
- 負担付所有権は、完全所有権の価額から用益権の価値を差し引いた額です。
- 使用権および居住権には、資産価値の75%に対して同じ割合を適用します。表示される所有者残余額は、完全所有権の価額から権利の価値を差し引いた額であり、表示上の選択です。
- 金額は内部では丸めずに計算し、ユーロで小数点以下2桁まで表示します。法令には丸めに関する規定はありません。
- 完全所有権の価額はユーザーが入力するもので、本ツールでは決定しません。
- 国の共通ルールが適用されます。フォラル制度(バスク州、ナバラ州)および地域ごとの違いはモデル化していません。
- 法人に対する用益権で、30年を超えるもの、または無期限のものは、解除条件付きの完全所有権として課税されます(第10.5条a項)。この場合はモデル化していません。
- 年齢は、権利が設定または取得された時点で測定されるものと仮定します。
計算例
ある不動産の完全所有権の価額は200,000ユーロです。65歳の人物のために終身用益権が設定されます。
$$p_v = 89 - 65 = 24\%$$
$$U = 200{,}000\times\frac{24}{100} = 48{,}000\ \text{EUR}$$
$$NP = 200{,}000 - 48{,}000 = 152{,}000\ \text{EUR}$$
権利は完全所有権の価額の24%、負担付所有権は76%です。評価基礎は200,000ユーロ、有期の割合は適用されず(0)、適用されたルールは終身です。
結果の読み方と制限事項
用益権の価値は、その権利の課税標準として用いられる金額であり、負担付所有権の価値は残りの権利の課税標準となります。この結果は法定評価であり、市場評価ではありません。納税額は計算しません。納税額は適用される税目、控除、地域によって異なります。相続税および贈与税に関する規則(Ley 29/1987)は、一般的にこれらの割合を反映していると理解されていますが、本ツールはTRLITPAJDの条文に基づいています。申告前に税務顧問または管轄の地域税務署に取扱いを確認してください。
よくある質問
終身用益権はどのように評価されますか?
用益権者が20歳未満の場合は、完全所有権の価額の70%です。その後、1年経過ごとに1ポイントずつ下がり、10%を下回ることはありません。つまり、10から70の範囲内で89から年齢を引いた値になります。
有期用益権はどのように評価されますか?
期間1年ごとに完全所有権の価額の2%とし、上限は70%です。期間が35年以上であれば上限に達します。
終身であり、かつ年数で制限されている用益権の場合はどうなりますか?
両方のルールを計算し、負担付所有権者の価値をより低くする方、すなわち用益権の割合がより高い方を適用します。
使用権および居住権はどのように評価されますか?
用益権のルールを資産価値の75%に適用します。65歳の場合、これは75%の24%、つまり完全所有権の価額の18%になります。
このツールはバスク州またはナバラ州に対応していますか?
いいえ。フォラル制度は法律によって維持されており、内容が異なる場合があるため、国の共通ルールのみをモデル化しています。
出典
- Real Decreto Legislativo 1/1993, Texto refundido de la Ley del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados(統合版)、Agencia Estatal Boletín Oficial del Estado、2021年以降の文言による第10.5条。
- Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones(統合版)、Agencia Estatal Boletín Oficial del Estado、2022年(背景情報のみ)。