이 계산기의 기능
이 계산기는 스페인에서 용익권의 세금 가치와 이에 대응하는 잔여소유권(nuda propiedad)의 가치를 추정합니다. 통합 부동산 거래세법(TRLITPAJD) 제10.5조의 평가 규칙을 따릅니다. 종신 용익권, 기간제 용익권, 그리고 기간이 정해진 종신 용익권을 다룹니다. 사용권과 거주권도 포함합니다. 매수인, 상속인, 수증자, 자문가 및 빠른 평가가 필요한 신고 담당자에게 적합합니다.
사용 방법
다음 항목을 순서대로 입력하십시오.
- 자산의 완전소유 가치(유로 단위). 부동산의 경우 보통 공시지가이며, 신고 또는 합의된 가치가 더 높으면 그 값을 사용합니다.
- 권리 유형: 용익권 또는 사용/거주권.
- 기간: 종신, 기간제, 또는 종신이면서 기간제.
- 용익권자의 만 나이(완료된 연수). 종신 권리에만 사용됩니다.
- 기간(정수 연수). 기간제 권리에만 사용됩니다.
선택한 기간에 해당하지 않는 입력값은 무시됩니다.
공식
$$p_v = \min(70,\max(10,\,89-\text{나이})),\quad p_t = \min(70,\,2n),\quad p=\max(p_v,p_t)$$
$$U = B\times\frac{p}{100},\qquad NP = V - U$$
여기서 \(V\)는 완전소유 가치, \(B\)는 평가 기준액(용익권은 \(V\), 사용/거주권은 \(0.75V\)), \(p_v\)는 종신 비율, \(p_t\)는 기간제 비율, \(n\)은 기간(연수), \(p\)는 적용 비율, \(U\)는 권리의 가치, \(NP\)는 잔여소유권으로 보유하는 가치입니다. 순수 종신 권리의 경우 \(p=p_v\)이고, 순수 기간제 권리의 경우 \(p=p_t\)입니다.
기준과 가정
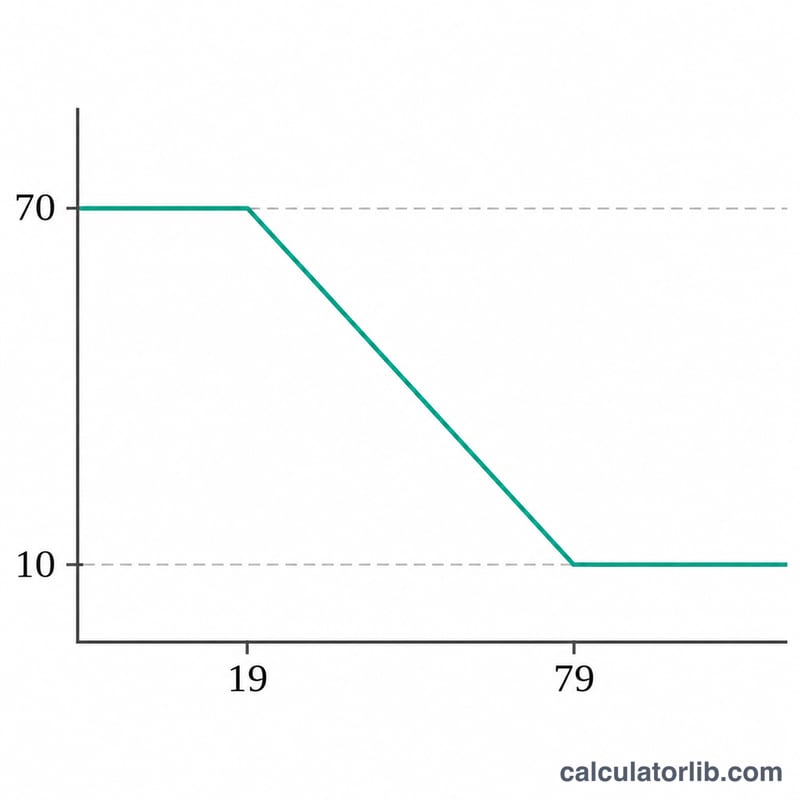
- 종신: 용익권자가 20세 미만이면 70%이며, 추가 연령마다 1포인트씩 줄어들고 하한은 10%입니다. 이는 89에서 나이를 뺀 값을 10과 70 사이로 제한한 것과 같습니다. 나이는 완료된 연수로 계산합니다.
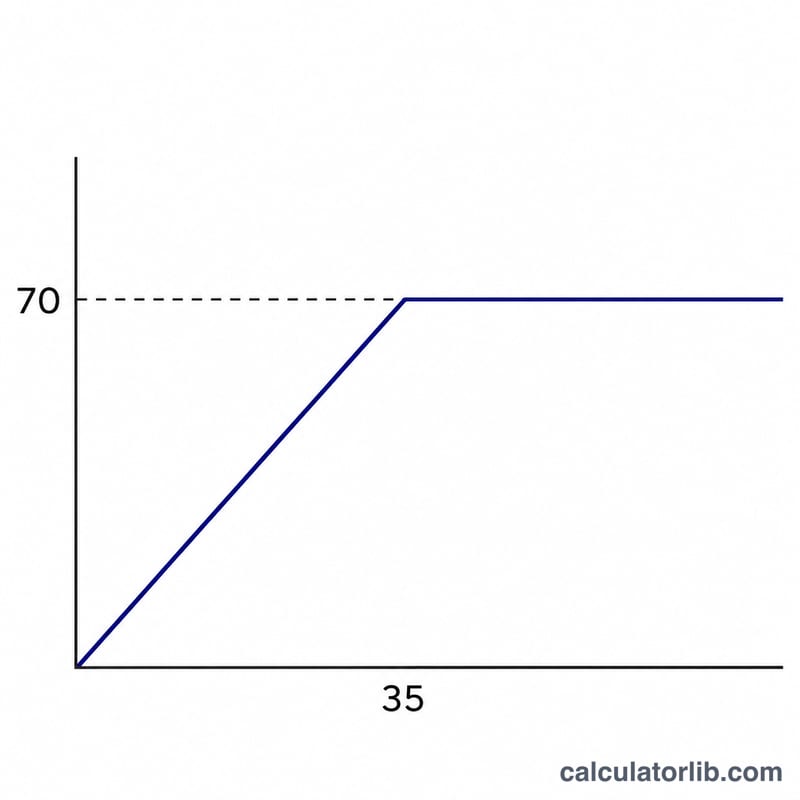
- 기간제: 연 2%이며 최대 70%입니다. 정수 연수만 허용됩니다.
- 종신이면서 기간제: 두 비율을 모두 계산한 뒤 더 높은 비율을 적용합니다. 잔여소유권자에게 더 낮은 가치를 부여하기 때문입니다. 동일한 경우에는 종신 규칙으로 간주합니다.
- 잔여소유권은 완전소유 가치에서 용익권 가치를 뺀 금액입니다.
- 사용권과 거주권은 자산 가치의 75%에 같은 비율을 적용합니다. 표시되는 소유자 잔액은 완전소유 가치에서 권리 가치를 뺀 금액이며, 이는 표시 방식의 선택입니다.
- 금액은 내부적으로 반올림하지 않으며, 유로 기준 소수점 둘째 자리까지 표시합니다. 법령은 반올림 규칙을 정하지 않습니다.
- 완전소유 가치는 사용자가 입력하며, 이 도구가 결정하지 않습니다.
- 일반 국가 규칙이 적용됩니다. 포랄 제도(바스크 지방, 나바라)와 지역별 차이는 반영되지 않습니다.
- 법인을 위한 용익권으로 30년을 넘거나 기한이 없는 경우, 해제 조건부 완전소유로 과세됩니다(제10.5.a조). 이 경우는 반영되지 않습니다.
- 나이는 권리가 설정되거나 취득될 때를 기준으로 한다고 가정합니다.
계산 예시
부동산의 완전소유 가치는 200,000유로입니다. 65세인 사람을 위해 종신 용익권이 설정됩니다.
$$p_v = 89 - 65 = 24\%$$
$$U = 200{,}000\times\frac{24}{100} = 48{,}000\ \text{EUR}$$
$$NP = 200{,}000 - 48{,}000 = 152{,}000\ \text{EUR}$$
권리는 완전소유 가치의 24%이고 잔여소유권은 76%입니다. 평가 기준액은 200,000 EUR이며, 기간제 비율은 적용되지 않고(0), 적용된 규칙은 종신입니다.
결과 해석과 한계
용익권 가치는 해당 권리의 과세 기준으로 사용되는 금액이며, 잔여소유권 가치는 나머지 권리의 기준입니다. 결과는 법정 평가액이며 시장 감정가가 아닙니다. 적용되는 세목, 감면 및 지역에 따라 달라지는 실제 납부세액은 계산하지 않습니다. 상속세 및 증여세 규정(Ley 29/1987)은 일반적으로 이 비율과 같은 방식을 따르는 것으로 이해되지만, 이 도구는 TRLITPAJD 본문을 기준으로 만들어졌습니다. 신고 전에 세무 자문가 또는 관할 지방 세무서에 처리 방식을 확인하십시오.
자주 묻는 질문
종신 용익권은 어떻게 평가되나요?
용익권자가 20세 미만이면 완전소유 가치의 70%입니다. 추가 연령마다 비율이 1포인트씩 줄어들며 10% 아래로는 내려가지 않습니다. 즉 10에서 70 범위 안에서 89에서 나이를 뺀 값입니다.
기간제 용익권은 어떻게 평가되나요?
기간 1년마다 완전소유 가치의 2%이며, 최대 70%입니다. 35년 이상이면 상한에 도달합니다.
종신이면서 기간이 정해진 용익권이면 어떻게 되나요?
두 규칙을 모두 계산한 뒤, 잔여소유권자에게 더 낮은 가치를 주는 규칙, 즉 용익권 비율이 더 높은 규칙을 적용합니다.
사용권과 거주권은 어떻게 평가되나요?
용익권 규칙을 자산 가치의 75%에 적용합니다. 65세의 경우 24%의 75%, 즉 완전소유 가치의 18%입니다.
이 계산기는 바스크 지방이나 나바라에도 사용할 수 있나요?
아니요. 포랄 제도는 법률에 의해 유지되며 차이가 있을 수 있으므로, 일반 국가 규칙만 반영되어 있습니다.
출처
- Real Decreto Legislativo 1/1993, Texto refundido de la Ley del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (consolidated), Agencia Estatal Boletín Oficial del Estado, 2021년부터 적용된 제10.5조.
- Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones (consolidated), Agencia Estatal Boletín Oficial del Estado, 2022(참고용).