ماذا تفعل هذه الحاسبة
تقدّر هذه الحاسبة القيمة الضريبية لحق الانتفاع في إسبانيا وقيمة الملكية المجردة (nuda propiedad) المقابلة له. وتتبع قواعد التقييم الواردة في القانون الموحد لضريبة نقل الملكية والأفعال القانونية الموثقة (TRLITPAJD، المادة 10.5). وتشمل حقوق الانتفاع مدى الحياة، وحقوق الانتفاع المؤقتة، وحقوق الانتفاع مدى الحياة المحددة أيضاً بمدة زمنية. كما تشمل حقوق الاستعمال والسكن. وهي مناسبة للمشترين والورثة والموهوبين والمستشارين وكل من يعد إقراراً ضريبياً ويحتاج إلى تقييم سريع.
طريقة الاستخدام
أدخل البيانات التالية بالترتيب:
- القيمة الكاملة للملكية للأصل باليورو. وبالنسبة للعقارات تكون عادةً القيمة المرجعية الكadastral، أو القيمة المعلنة أو المتفق عليها إذا كانت أعلى.
- نوع الحق: حق انتفاع، أو حق استعمال/سكن.
- المدة: مدى الحياة، أو مؤقتة، أو مدى الحياة ومؤقتة أيضاً.
- عمر المنتفع بالسنوات المكتملة، ويُستخدم للحقوق مدى الحياة فقط.
- المدة بالسنوات الكاملة، وتُستخدم للحقوق المؤقتة فقط.
تُتجاهل المدخلات التي لا تنطبق على المدة المختارة.
الصيغة
$$p_v = \min(70,\max(10,\,89-\text{العمر})),\quad p_t = \min(70,\,2n),\quad p=\max(p_v,p_t)$$
$$U = B\times\frac{p}{100},\qquad NP = V - U$$
حيث \(V\) القيمة الكاملة، و\(B\) أساس التقييم (\(V\) لحق الانتفاع، و\(0.75V\) لحق الاستعمال/السكن)، و\(p_v\) النسبة مدى الحياة، و\(p_t\) النسبة المؤقتة، و\(n\) عدد سنوات المدة، و\(p\) النسبة المطبقة، و\(U\) قيمة الحق، و\(NP\) القيمة المحتفظ بها كملكية مجردة. بالنسبة لحق مدى الحياة فقط يكون \(p=p_v\)، وبالنسبة لحق مؤقت فقط يكون \(p=p_t\).
الأعراف والافتراضات
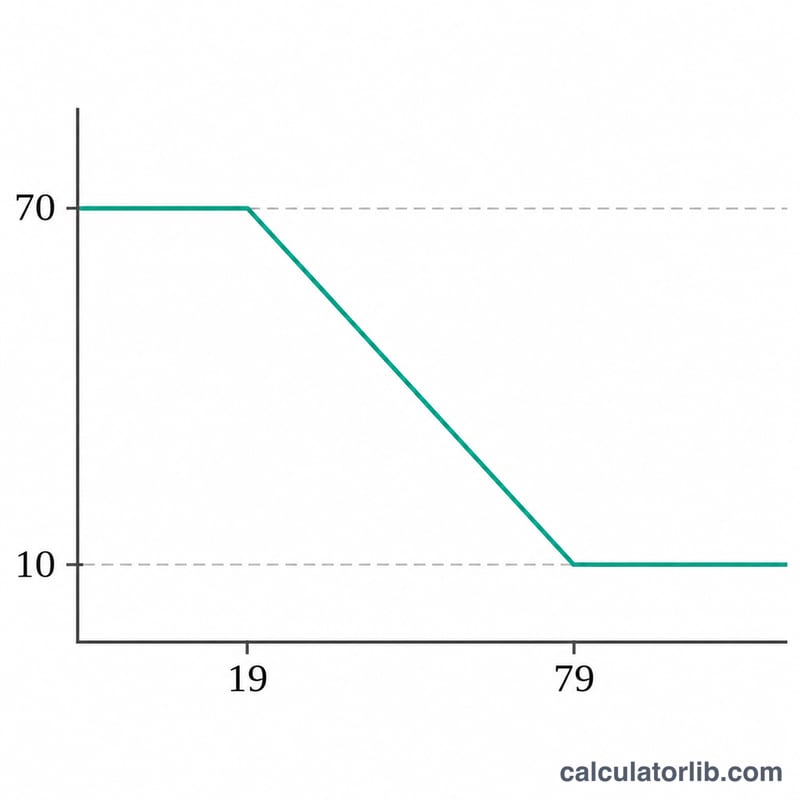
- مدى الحياة: 70% إذا كان المنتفع دون سن 20، ثم نقطة أقل عن كل سنة إضافية، مع حد أدنى 10%. وهذا يساوي 89 ناقص العمر، مقيداً بين 10 و70. والعمر بالسنوات المكتملة.
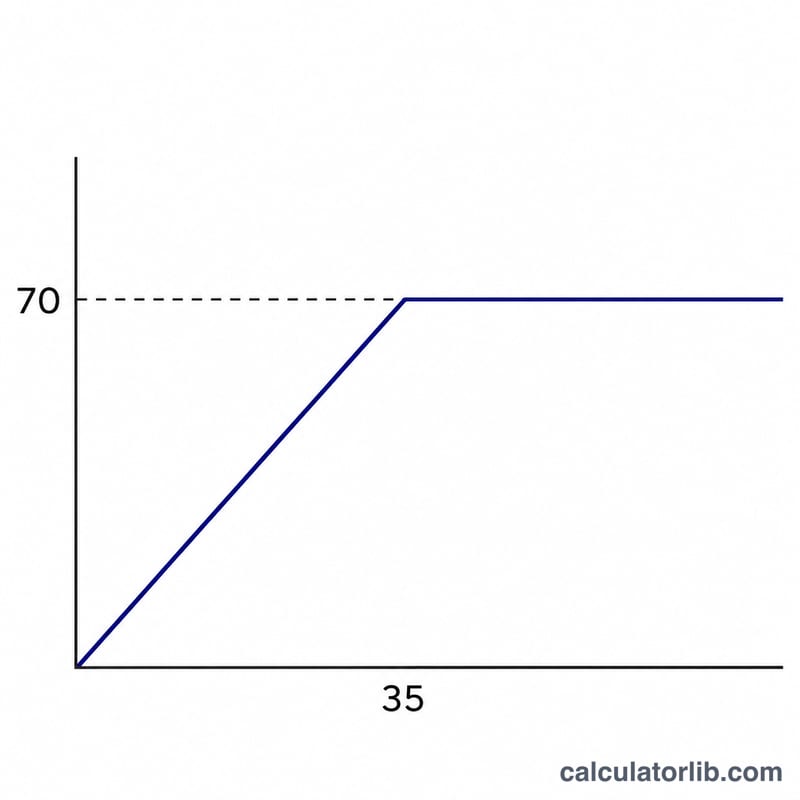
- المؤقت: 2% عن كل سنة، بحد أقصى 70%. ولا تُقبل إلا السنوات الكاملة.
- مدى الحياة والمؤقت معاً: تُحسب النسبتان ويُطبَّق الأعلى، لأنه يعطي الملكية المجردة القيمة الأدنى. وعند التساوي يُعتبر الحق مدى الحياة.
- الملكية المجردة هي القيمة الكاملة ناقص قيمة حق الانتفاع.
- يُطبَّق في حالة الاستعمال والسكن النسب نفسها على 75% من قيمة الأصل. والقيمة المتبقية للمالك المعروضة هي القيمة الكاملة ناقص قيمة الحق، وهي خيار عرض.
- تُحسب القيم النقدية دون تقريب داخلياً وتُعرض بمنزلتين عشريتين باليورو. ولا ينص القانون على قاعدة تقريب.
- يُدخل المستخدم القيمة الكاملة، ولا تحددها الأداة.
- تنطبق القواعد الوطنية العامة. ولا تُنمذج الأنظمة الفورالية (إقليم الباسك ونافارا) والاختلافات الإقليمية.
- يُعامل حق الانتفاع للشخص الاعتباري الذي تتجاوز مدته 30 سنة أو يكون غير محدد المدة كملكية كاملة بشرط فاسخ (المادة 10.5.a). ولا تُنمذج هذه الحالة.
- يُفترض أن العمر يُقاس وقت إنشاء الحق أو اكتسابه.
مثال محلول
عقار قيمته الكاملة 200,000 يورو. يُنشأ حق انتفاع مدى الحياة لشخص عمره 65 عاماً.
$$p_v = 89 - 65 = 24\%$$
$$U = 200{,}000\times\frac{24}{100} = 48{,}000\ \text{EUR}$$
$$NP = 200{,}000 - 48{,}000 = 152{,}000\ \text{EUR}$$
حق الانتفاع يمثل 24% من القيمة الكاملة، والملكية المجردة 76%. أساس التقييم 200,000 يورو، والنسبة المؤقتة غير منطبقة (0)، والقاعدة المطبقة هي قاعدة مدى الحياة.
قراءة النتيجة والقيود
قيمة حق الانتفاع هي المبلغ المستخدم كأساس ضريبي للحق، وقيمة الملكية المجردة هي الأساس للسند المتبقي. والنتيجة تقييم قانوني وليست تقديراً سوقياً. ولا تحسب الضريبة المستحقة، لأنها تعتمد على الضريبة المعنية والتخفيضات والإقليم. ومن المفهوم عموماً أن قاعدة ضريبة المواريث والهبات (القانون 29/1987) تعكس هذه النسب، لكن هذه الأداة مبنية على نص TRLITPAJD. يُرجى التأكد من المعالجة لدى مستشار ضريبي أو مكتب الضرائب الإقليمي المختص قبل تقديم الإقرار.
الأسئلة الشائعة
كيف يُقيَّم حق الانتفاع مدى الحياة؟
بنسبة 70% من القيمة الكاملة إذا كان المنتفع دون سن 20. وتنخفض النسبة بنقطة واحدة عن كل سنة إضافية، دون أن تقل عن 10%. أي 89 ناقص العمر ضمن النطاق من 10 إلى 70.
كيف يُقيَّم حق الانتفاع المؤقت؟
بنسبة 2% من القيمة الكاملة عن كل سنة من المدة، بحد أقصى 70%. وتبلغ المدة 35 سنة أو أكثر الحد الأقصى.
ماذا لو كان حق الانتفاع مدى الحياة ومحدداً بسنوات أيضاً؟
تُحسب القاعدتان ويُطبَّق الأعلى نسبة لحق الانتفاع، أي الذي يعطي المالك المجرد القيمة الأدنى.
كيف تُقيَّم حقوق الاستعمال والسكن؟
تُطبَّق قواعد حق الانتفاع على 75% من قيمة الأصل. وعند عمر 65 عاماً تكون النسبة 24% من 75%، أي 18% من القيمة الكاملة.
هل تعمل الحاسبة لإقليم الباسك أو نافارا؟
لا. فالأنظمة الفورالية محفوظة بموجب القانون وقد تختلف، لذلك تُنمذج القواعد الوطنية العامة فقط.
المصادر
- المرسوم الملكي التشريعي 1/1993، النص الموحد لقانون ضريبة نقل الملكية والأفعال القانونية الموثقة (موحد)، الوكالة الحكومية للجريدة الرسمية للدولة الإسبانية، المادة 10.5 بصيغتها منذ 2021.
- القانون 29/1987، لضريبة المواريث والهبات (موحد)، الوكالة الحكومية للجريدة الرسمية للدولة الإسبانية، 2022 (للسياق فقط).