À quoi sert ce calculateur
Ce calculateur estime la valeur fiscale d'un usufruit en Espagne et celle de la nue-propriété correspondante (nuda propiedad). Il applique les règles d'évaluation du texte consolidé de la loi sur la taxe de transmission (TRLITPAJD, art. 10.5). Il couvre les usufruits viagers, les usufruits temporaires et les usufruits viagers également limités dans le temps. Il s'applique aussi aux droits d'usage et d'habitation. Il convient aux acheteurs, héritiers, donataires, conseillers et à toute personne préparant une déclaration fiscale qui a besoin d'une évaluation rapide.
Mode d'emploi
Saisissez les éléments suivants dans l'ordre :
- Valeur en pleine propriété du bien en EUR. Pour un bien immobilier, il s'agit en général de la valeur de référence cadastrale, ou de la valeur déclarée ou convenue si elle est supérieure.
- Type de droit : usufruit, ou droit d'usage/habitation.
- Durée : viagère, temporaire, ou viagère et également temporaire.
- Âge de l'usufruitier en années révolues, utilisé uniquement pour les droits viagers.
- Durée en années entières, utilisée uniquement pour les droits temporaires.
Les données qui ne concernent pas la durée choisie sont ignorées.
Formule
$$p_v = \min(70,\max(10,\,89-\text{âge})),\quad p_t = \min(70,\,2n),\quad p=\max(p_v,p_t)$$
$$U = B\times\frac{p}{100},\qquad NP = V - U$$
Ici \(V\) = valeur en pleine propriété, \(B\) = base d'évaluation (\(V\) pour l'usufruit, \(0{,}75V\) pour l'usage/l'habitation), \(p_v\) = pourcentage viager, \(p_t\) = pourcentage temporaire, \(n\) = nombre d'années de durée, \(p\) = pourcentage appliqué, \(U\) = valeur du droit et \(NP\) = valeur retenue pour la nue-propriété. Pour un droit purement viager \(p=p_v\) ; pour un droit purement temporaire \(p=p_t\).
Conventions et hypothèses
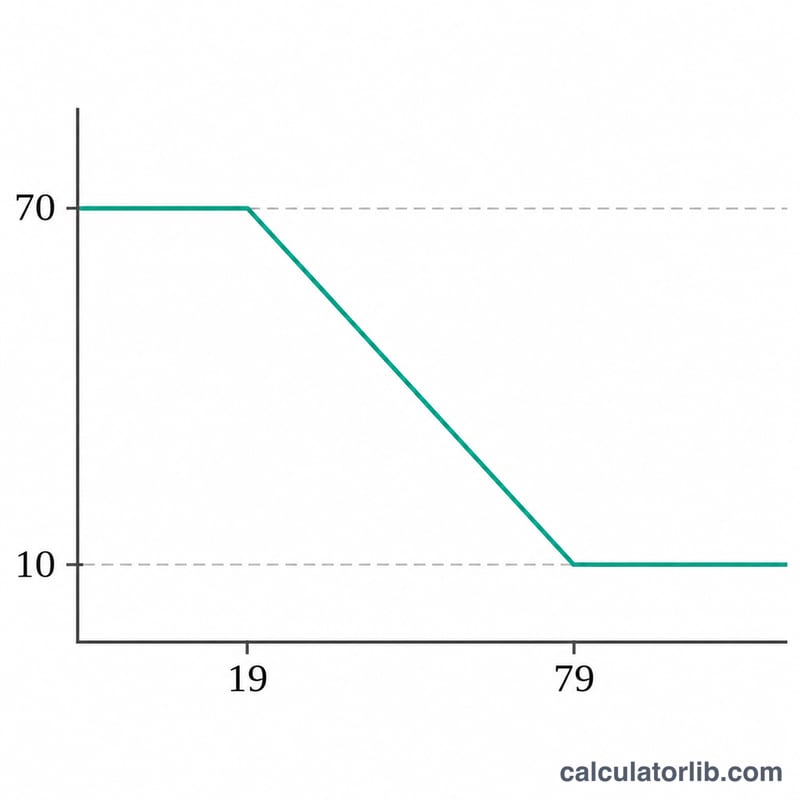
- Viager : 70 % si l'usufruitier a moins de 20 ans, puis 1 point de moins pour chaque année supplémentaire, avec un plancher de 10 %. Cela équivaut à 89 moins l'âge, borné entre 10 et 70. L'âge est exprimé en années révolues.
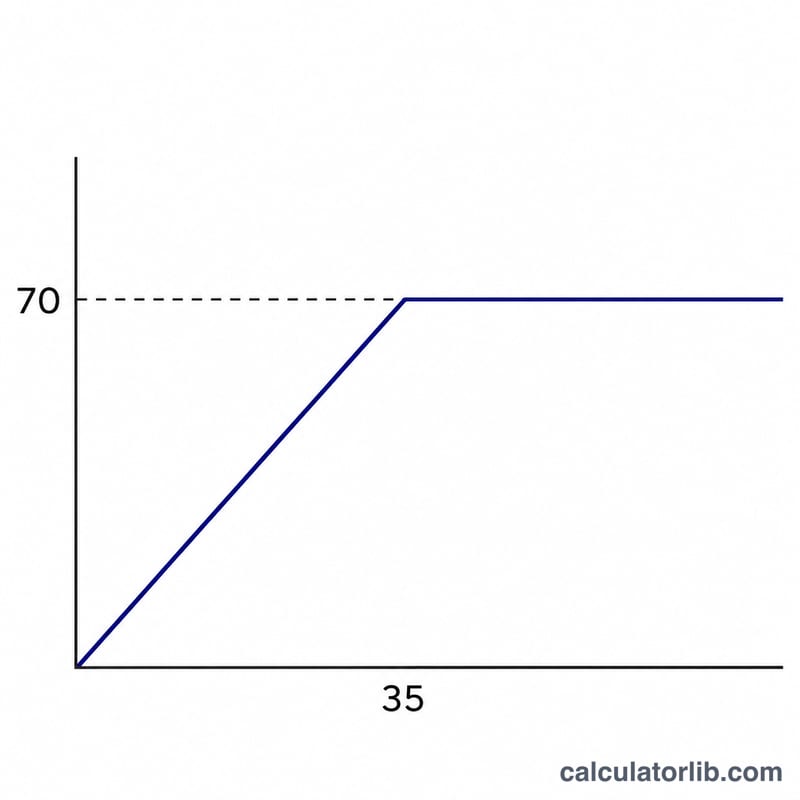
- Temporaire : 2 % par année, plafonné à 70 %. Seules les années entières sont acceptées.
- Viager et temporaire : les deux pourcentages sont calculés et le plus élevé est appliqué, car il donne à la nue-propriété la valeur la plus faible. En cas d'égalité, le droit est considéré comme viager.
- La nue-propriété correspond à la valeur en pleine propriété moins la valeur de l'usufruit.
- L'usage et l'habitation appliquent les mêmes pourcentages à 75 % de la valeur du bien. Le résiduel du propriétaire affiché correspond à la valeur en pleine propriété moins la valeur du droit, il s'agit d'un choix de présentation.
- Les valeurs monétaires ne sont pas arrondies en interne et sont affichées avec 2 décimales en EUR. La loi ne prévoit aucune règle d'arrondi.
- La valeur en pleine propriété est saisie par l'utilisateur ; l'outil ne la détermine pas.
- Les règles étatiques communes s'appliquent. Les régimes forals (Pays basque, Navarre) et les variantes régionales ne sont pas modélisés.
- Un usufruit au profit d'une personne morale d'une durée supérieure à 30 ans ou illimitée est imposé comme une pleine propriété sous condition résolutoire (art. 10.5.a). Ce cas n'est pas modélisé.
- L'âge est supposé mesuré au moment de la constitution ou de l'acquisition du droit.
Exemple pratique
Un bien a une valeur en pleine propriété de 200 000 €. Un usufruit viager est constitué au profit d'une personne âgée de 65 ans.
$$p_v = 89 - 65 = 24\%$$
$$U = 200{,}000\times\frac{24}{100} = 48{,}000\ \text{EUR}$$
$$NP = 200{,}000 - 48{,}000 = 152{,}000\ \text{EUR}$$
Le droit représente 24 % de la valeur en pleine propriété et la nue-propriété 76 %. La base d'évaluation est de 200 000 EUR, le pourcentage temporaire n'est pas applicable (0) et la règle appliquée est la règle viagère.
Lecture du résultat et limites
La valeur de l'usufruit est le montant utilisé comme base fiscale du droit, et la valeur de la nue-propriété est la base du titre restant. Le résultat est une évaluation légale, et non une estimation de marché. Il ne calcule pas l'impôt dû, qui dépend de la taxe concernée, des réductions et de la région. La règle de l'impôt sur les successions et donations (Ley 29/1987) est généralement comprise comme reprenant ces mêmes pourcentages, mais cet outil se base sur le texte du TRLITPAJD. Confirmez le traitement auprès d'un conseiller fiscal ou du bureau fiscal régional compétent avant tout dépôt.
Questions fréquentes
Comment un usufruit viager est-il évalué ?
À 70 % de la valeur en pleine propriété si l'usufruitier a moins de 20 ans. Le pourcentage baisse d'un point pour chaque année supplémentaire, sans jamais descendre sous 10 %. Cela correspond à 89 moins l'âge, dans la fourchette de 10 à 70.
Comment un usufruit temporaire est-il évalué ?
À 2 % de la valeur en pleine propriété pour chaque année de durée, jusqu'à 70 %. Une durée de 35 ans ou plus atteint le plafond.
Que se passe-t-il si l'usufruit est viager mais aussi limité dans le temps ?
Les deux règles sont calculées et celle qui donne la valeur la plus faible au nu-propriétaire, c'est-à-dire le pourcentage d'usufruit le plus élevé, est appliquée.
Comment les droits d'usage et d'habitation sont-ils évalués ?
Les règles de l'usufruit sont appliquées à 75 % de la valeur du bien. À 65 ans, cela représente 24 % de 75 %, soit 18 % de la valeur en pleine propriété.
Le calculateur fonctionne-t-il pour le Pays basque ou la Navarre ?
Non. Les régimes forals sont préservés par la loi et peuvent différer, donc seules les règles étatiques communes sont modélisées.
Sources
- Real Decreto Legislativo 1/1993, Texto refundido de la Ley del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (consolidated), Agencia Estatal Boletín Oficial del Estado, art. 10.5 dans sa rédaction depuis 2021.
- Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones (consolidated), Agencia Estatal Boletín Oficial del Estado, 2022 (contexte uniquement).