यह कैलकुलेटर क्या करता है
यह कैलकुलेटर स्पेन में उपभोग-अधिकार (usufruct) और उसके अनुरूप नग्न स्वामित्व (nuda propiedad) के कर मूल्य का अनुमान लगाता है। यह समेकित हस्तांतरण कर अधिनियम (TRLITPAJD, अनुच्छेद 10.5) के मूल्यांकन नियमों का पालन करता है। इसमें आजीवन उपभोग-अधिकार, अस्थायी उपभोग-अधिकार और वे आजीवन उपभोग-अधिकार शामिल हैं जो समय-सीमित भी हैं। इसमें उपयोग और निवास के अधिकार भी शामिल हैं। यह खरीदारों, उत्तराधिकारियों, दानग्राहियों, सलाहकारों और उन सभी के लिए उपयोगी है जो कर रिटर्न तैयार कर रहे हैं और त्वरित मूल्यांकन चाहते हैं।
इसका उपयोग कैसे करें
निम्नलिखित जानकारी क्रम में दर्ज करें:
- परिसंपत्ति का पूर्ण स्वामित्व मूल्य यूरो में। अचल संपत्ति के लिए यह सामान्यतः कैडस्ट्रल संदर्भ मूल्य होता है, या घोषित या सहमत मूल्य, यदि वह अधिक हो।
- अधिकार का प्रकार: उपभोग-अधिकार, या उपयोग/निवास अधिकार।
- अवधि: आजीवन, अस्थायी, या आजीवन और साथ ही अस्थायी।
- उपभोक्ता की आयु पूर्ण वर्षों में, केवल आजीवन अधिकारों के लिए उपयोग की जाती है।
- पूर्ण वर्षों में अवधि, केवल अस्थायी अधिकारों के लिए उपयोग की जाती है।
जो इनपुट चुनी गई अवधि पर लागू नहीं होते, उन्हें अनदेखा किया जाता है।
सूत्र
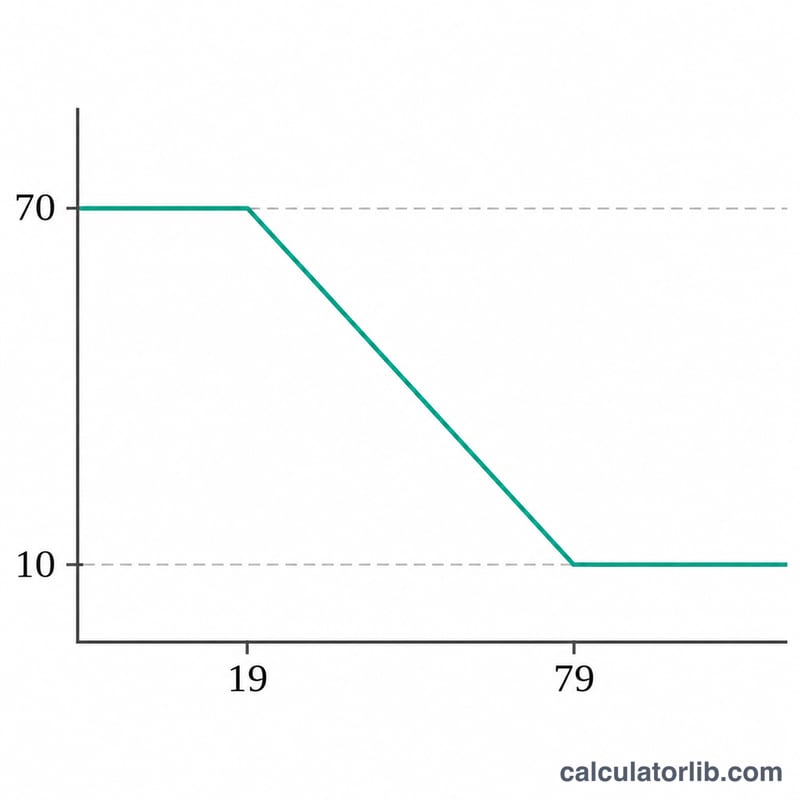
$$p_v = \min(70,\max(10,\,89-\text{आयु})),\quad p_t = \min(70,\,2n),\quad p=\max(p_v,p_t)$$
$$U = B\times\frac{p}{100},\qquad NP = V - U$$
यहाँ \(V\) = पूर्ण मूल्य, \(B\) = मूल्यांकन आधार (उपभोग-अधिकार के लिए \(V\), उपयोग/निवास के लिए \(0.75V\)), \(p_v\) = आजीवन प्रतिशत, \(p_t\) = अस्थायी प्रतिशत, \(n\) = अवधि के वर्ष, \(p\) = लागू प्रतिशत, \(U\) = अधिकार का मूल्य और \(NP\) = नग्न स्वामित्व के रूप में रखा गया मूल्य। केवल आजीवन अधिकार के लिए \(p=p_v\); केवल अस्थायी अधिकार के लिए \(p=p_t\)।
परंपराएँ और मान्यताएँ
- आजीवन: यदि उपभोक्ता 20 वर्ष से कम आयु का है तो 70%, फिर प्रत्येक अतिरिक्त वर्ष के लिए 1 अंक कम, 10% की न्यूनतम सीमा के साथ। यह 89 घटा आयु के बराबर है, जो 10 और 70 के बीच सीमित है। आयु पूर्ण वर्षों में है।
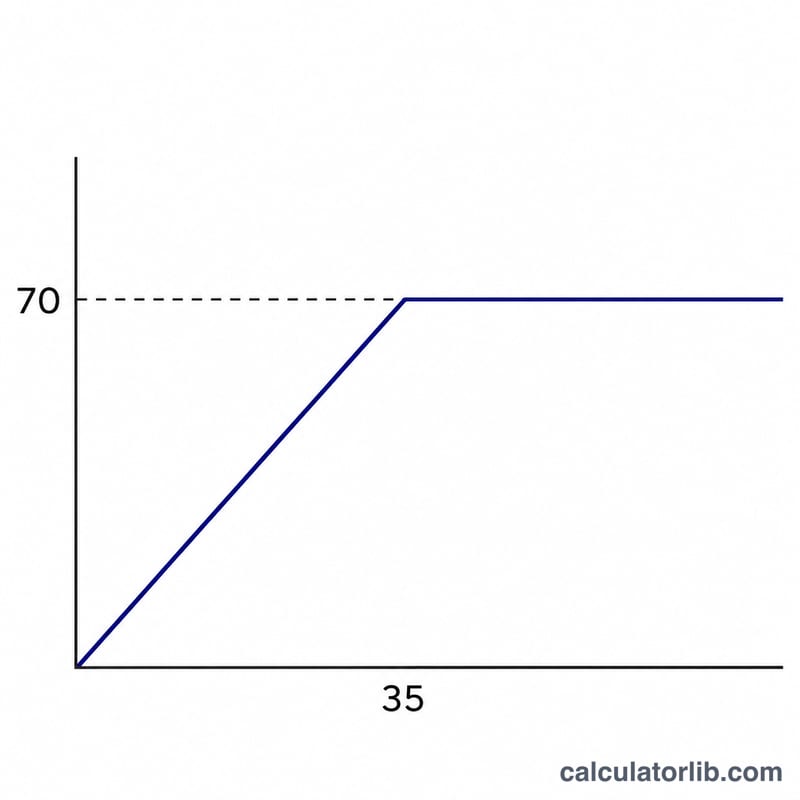
- अस्थायी: प्रति वर्ष 2%, 70% तक सीमित। केवल पूर्ण वर्ष स्वीकार किए जाते हैं।
- आजीवन और अस्थायी: दोनों प्रतिशत गणना किए जाते हैं और उच्च प्रतिशत लागू किया जाता है, क्योंकि इससे नग्न स्वामित्व का मूल्य कम होता है। बराबरी की स्थिति में इसे आजीवन माना जाता है।
- नग्न स्वामित्व पूर्ण मूल्य में से उपभोग-अधिकार मूल्य घटाकर निकाला जाता है।
- उपयोग और निवास पर परिसंपत्ति मूल्य के 75% पर वही प्रतिशत लागू होते हैं। दिखाया गया शेष स्वामी मूल्य पूर्ण मूल्य में से अधिकार का मूल्य घटाकर है, जो एक प्रस्तुति-संबंधी चुनाव है।
- मौद्रिक मान आंतरिक रूप से पूर्णांकित नहीं किए जाते और यूरो में 2 दशमलव तक दिखाए जाते हैं। क़ानून में पूर्णांकन का कोई नियम नहीं है।
- पूर्ण मूल्य उपयोगकर्ता द्वारा दर्ज किया जाता है; यह उपकरण उसे निर्धारित नहीं करता।
- सामान्य राज्य नियम लागू होते हैं। फोरल व्यवस्थाएँ (बास्क देश, नावारा) और क्षेत्रीय भिन्नताएँ इसमें शामिल नहीं हैं।
- किसी विधिक इकाई के लिए 30 वर्ष से अधिक या अनिश्चित काल तक चलने वाला उपभोग-अधिकार, विघटनकारी शर्त के तहत पूर्ण स्वामित्व की तरह कर योग्य है (अनुच्छेद 10.5.a)। यह मामला इसमें शामिल नहीं है।
- मान लिया गया है कि अधिकार स्थापित या अर्जित होने के समय आयु मापी गई है।
कार्यित उदाहरण
एक संपत्ति का पूर्ण मूल्य €200,000 है। 65 वर्षीय व्यक्ति के लिए आजीवन उपभोग-अधिकार स्थापित किया जाता है।
$$p_v = 89 - 65 = 24\%$$
$$U = 200{,}000\times\frac{24}{100} = 48{,}000\ \text{EUR}$$
$$NP = 200{,}000 - 48{,}000 = 152{,}000\ \text{EUR}$$
अधिकार पूर्ण मूल्य का 24% है और नग्न स्वामित्व 76%। मूल्यांकन आधार 200,000 EUR है, अस्थायी प्रतिशत लागू नहीं होता (0) और लागू नियम आजीवन है।
परिणाम पढ़ना और सीमाएँ
उपभोग-अधिकार मूल्य वह राशि है जिसे अधिकार के लिए कर आधार के रूप में उपयोग किया जाता है, और नग्न स्वामित्व मूल्य शेष अधिकार का आधार है। परिणाम एक वैधानिक मूल्यांकन है, बाज़ार मूल्यांकन नहीं। यह देय कर की गणना नहीं करता, जो संबंधित कर, छूट और क्षेत्र पर निर्भर करता है। उत्तराधिकार और उपहार कर नियम (Ley 29/1987) को आम तौर पर इन्हीं प्रतिशतों को दर्शाने वाला माना जाता है, लेकिन यह उपकरण TRLITPAJD पाठ पर आधारित है। दाखिल करने से पहले कर सलाहकार या सक्षम क्षेत्रीय कर कार्यालय से पुष्टि करें।
अक्सर पूछे जाने वाले प्रश्न
आजीवन उपभोग-अधिकार का मूल्यांकन कैसे होता है?
यदि उपभोक्ता 20 वर्ष से कम आयु का है, तो पूर्ण मूल्य का 70%। प्रत्येक अतिरिक्त वर्ष के लिए प्रतिशत एक अंक घटता है, और 10% से कम नहीं होता। यह 10 से 70 की सीमा में 89 घटा आयु है।
अस्थायी उपभोग-अधिकार का मूल्यांकन कैसे होता है?
अवधि के प्रत्येक वर्ष के लिए पूर्ण मूल्य का 2%, 70% तक। 35 वर्ष या उससे अधिक की अवधि सीमा तक पहुँच जाती है।
यदि उपभोग-अधिकार आजीवन है लेकिन वर्षों में सीमित भी है तो क्या?
दोनों नियम गणना किए जाते हैं और जो नियम नग्न स्वामी को कम मूल्य देता है, यानी उच्च उपभोग-अधिकार प्रतिशत, वह लागू होता है।
उपयोग और निवास अधिकारों का मूल्यांकन कैसे होता है?
उपभोग-अधिकार के नियम परिसंपत्ति मूल्य के 75% पर लागू होते हैं। 65 वर्ष की आयु पर यह 75% का 24%, यानी पूर्ण मूल्य का 18% है।
क्या यह कैलकुलेटर बास्क देश या नावारा के लिए काम करता है?
नहीं। फोरल व्यवस्थाएँ कानून द्वारा संरक्षित हैं और भिन्न हो सकती हैं, इसलिए केवल सामान्य राज्य नियम शामिल किए गए हैं।
स्रोत
- Real Decreto Legislativo 1/1993, Texto refundido de la Ley del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (consolidated), Agencia Estatal Boletín Oficial del Estado, अनुच्छेद 10.5, 2021 से इसी रूप में।
- Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones (consolidated), Agencia Estatal Boletín Oficial del Estado, 2022 (केवल संदर्भ के लिए)।