Qué hace esta calculadora
Esta calculadora estima el valor fiscal de un usufructo en España y de la nuda propiedad correspondiente. Sigue las reglas de valoración del Texto Refundido de la Ley del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (TRLITPAJD, art. 10.5). Abarca usufructos vitalicios, usufructos temporales y usufructos vitalicios que además están limitados en el tiempo. También cubre los derechos de uso y habitación. Resulta útil para compradores, herederos, donatarios, asesores y cualquier persona que prepare una declaración tributaria y necesite una valoración rápida.
Cómo utilizarla
Introduzca los siguientes datos en este orden:
- Valor de la plena propiedad del bien en euros. En los inmuebles suele ser el valor de referencia catastral, o el valor declarado o pactado si es superior.
- Tipo de derecho: usufructo, o derecho de uso/habitación.
- Duración: vitalicia, temporal, o vitalicia y además temporal.
- Edad del usufructuario en años cumplidos, que solo se utiliza para derechos vitalicios.
- Duración en años enteros, que solo se utiliza para derechos temporales.
Los datos que no correspondan a la duración elegida se ignoran.
Fórmula
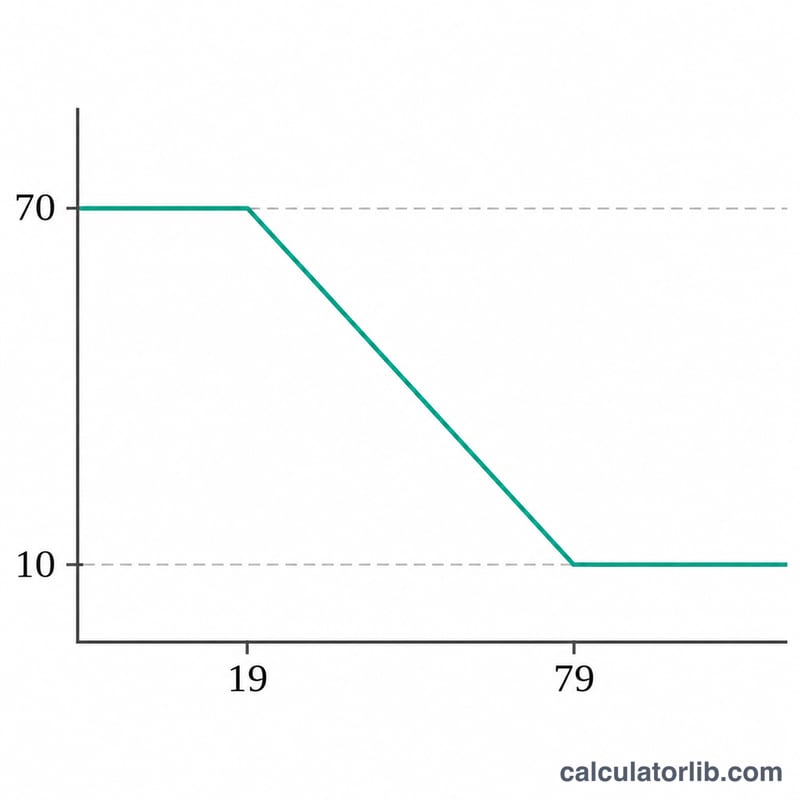
$$p_v = \min(70,\max(10,\,89-\text{edad})),\quad p_t = \min(70,\,2n),\quad p=\max(p_v,p_t)$$
$$U = B\times\frac{p}{100},\qquad NP = V - U$$
Donde \(V\) = valor de la plena propiedad, \(B\) = base de valoración (\(V\) para el usufructo, \(0{,}75V\) para el uso/habitación), \(p_v\) = porcentaje vitalicio, \(p_t\) = porcentaje temporal, \(n\) = años de duración, \(p\) = porcentaje aplicado, \(U\) = valor del derecho y \(NP\) = valor que se retiene como nuda propiedad. Para un derecho puramente vitalicio \(p=p_v\); para un derecho puramente temporal \(p=p_t\).
Criterios y supuestos
- Vitalicio: 70% si el usufructuario tiene menos de 20 años, y después 1 punto menos por cada año adicional, con un suelo del 10%. Equivale a 89 menos la edad, limitado entre 10 y 70. La edad se expresa en años cumplidos.
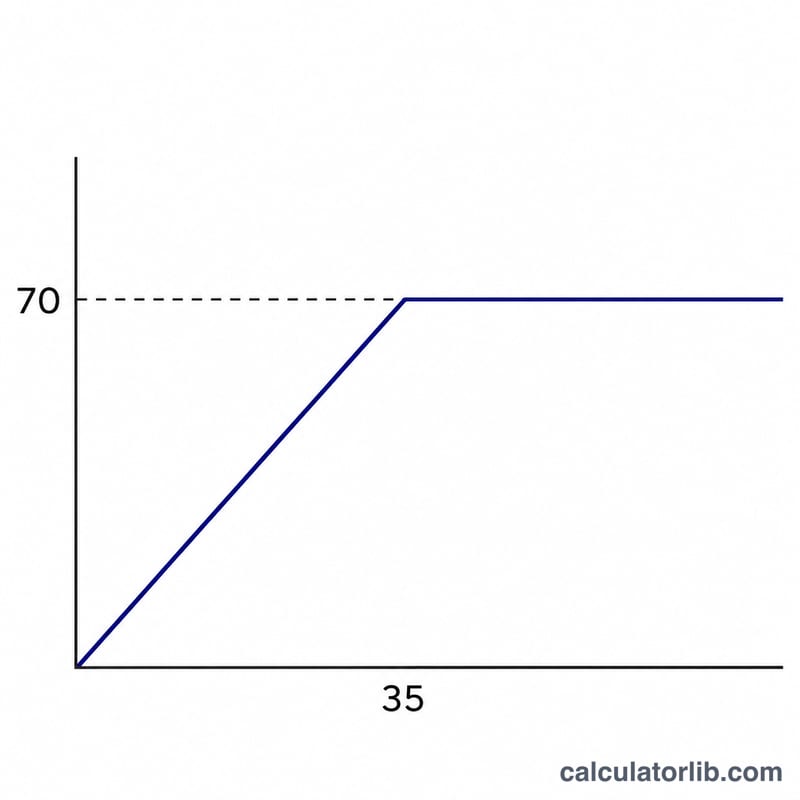
- Temporal: 2% por año, con un máximo del 70%. Solo se aceptan años enteros.
- Vitalicio y temporal: se calculan ambos porcentajes y se aplica el más alto, porque así la nuda propiedad tiene el valor más bajo. En caso de empate se considera vitalicio.
- La nuda propiedad es el valor de la plena propiedad menos el valor del usufructo.
- El uso y la habitación aplican los mismos porcentajes al 75% del valor del bien. El residual de propietario que se muestra es el valor de la plena propiedad menos el valor del derecho, una decisión de presentación.
- Los importes monetarios no se redondean internamente y se muestran con 2 decimales en euros. La norma no establece redondeo.
- El valor de la plena propiedad lo introduce el usuario; la herramienta no lo determina.
- Se aplican las normas estatales comunes. Los regímenes forales (País Vasco, Navarra) y las variaciones autonómicas no están modelados.
- Un usufructo a favor de una persona jurídica con una duración superior a 30 años o indefinido tributa como plena propiedad bajo condición resolutoria (art. 10.5.a). Este caso no está modelado.
- Se supone que la edad se mide en el momento de constitución o adquisición del derecho.
Ejemplo práctico
Un inmueble tiene un valor de plena propiedad de 200.000 €. Se constituye un usufructo vitalicio a favor de una persona de 65 años.
$$p_v = 89 - 65 = 24\%$$
$$U = 200.000\times\frac{24}{100} = 48.000\ \text{EUR}$$
$$NP = 200.000 - 48.000 = 152.000\ \text{EUR}$$
El derecho equivale al 24% del valor de la plena propiedad y la nuda propiedad al 76%. La base de valoración es de 200.000 EUR, el porcentaje temporal no es aplicable (0) y la regla aplicada es la vitalicia.
Interpretación del resultado y limitaciones
El valor del usufructo es el importe que se utiliza como base imponible del derecho, y el valor de la nuda propiedad es la base del título restante. El resultado es una valoración legal, no una tasación de mercado. No calcula el impuesto a pagar, que depende del tributo aplicable, de las reducciones y de la comunidad autónoma. Generalmente se entiende que la norma del Impuesto sobre Sucesiones y Donaciones (Ley 29/1987) refleja estos mismos porcentajes, pero esta herramienta se basa en el texto del TRLITPAJD. Confirme el tratamiento con un asesor fiscal o con la oficina tributaria autonómica competente antes de presentar la declaración.
Preguntas frecuentes
¿Cómo se valora un usufructo vitalicio?
Al 70% del valor de la plena propiedad si el usufructuario tiene menos de 20 años. El porcentaje baja un punto por cada año adicional, sin llegar nunca por debajo del 10%. Es decir, 89 menos la edad dentro del intervalo de 10 a 70.
¿Cómo se valora un usufructo temporal?
Al 2% del valor de la plena propiedad por cada año de duración, hasta un máximo del 70%. Una duración de 35 años o más alcanza el límite.
¿Qué ocurre si el usufructo es vitalicio pero también está limitado en años?
Se calculan ambas reglas y se aplica la que da al nudo propietario el valor más bajo, es decir, el porcentaje de usufructo más alto.
¿Cómo se valoran los derechos de uso y habitación?
Se aplican las reglas del usufructo al 75% del valor del bien. A los 65 años, esto equivale al 24% del 75%, o al 18% del valor de la plena propiedad.
¿La calculadora sirve para el País Vasco o Navarra?
No. Los regímenes forales están preservados por la ley y pueden diferir, por lo que solo se modelan las normas estatales comunes.
Fuentes
- Real Decreto Legislativo 1/1993, Texto refundido de la Ley del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (consolidado), Agencia Estatal Boletín Oficial del Estado, art. 10.5 en la redacción vigente desde 2021.
- Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones (consolidada), Agencia Estatal Boletín Oficial del Estado, 2022 (solo como contexto).