Что делает этот калькулятор
Калькулятор оценивает налоговую стоимость права пользования (usufructo) в Испании и соответствующего голого владения (nuda propiedad). Расчёт опирается на правила оценки из консолидированного Закона о налоге на передачу имущества (TRLITPAJD, ст. 10.5). Он охватывает пожизненное пользование, срочное пользование и пожизненное пользование, которое также ограничено сроком. Также учитываются права использования и проживания. Калькулятор подойдёт покупателям, наследникам, одаряемым, консультантам и всем, кто готовит налоговую декларацию и нуждается в быстрой оценке.
Как пользоваться
Введите данные в следующем порядке:
- Полная стоимость имущества в EUR. Для недвижимости обычно берётся кадастровая стоимость или заявленная либо согласованная стоимость, если она выше.
- Тип права: пользование или право использования/проживания.
- Срок: пожизненный, срочный или пожизненный и одновременно срочный.
- Возраст пользователя в полных годах; используется только для пожизненных прав.
- Срок в целых годах; используется только для срочных прав.
Поля, не относящиеся к выбранному сроку, игнорируются.
Формула
$$p_v = \min(70,\max(10,\,89-\text{возраст})),\quad p_t = \min(70,\,2n),\quad p=\max(p_v,p_t)$$
$$U = B\times\frac{p}{100},\qquad NP = V - U$$
Здесь \(V\) — полная стоимость, \(B\) — база оценки (\(V\) для пользования, \(0.75V\) для использования/проживания), \(p_v\) — процент для пожизненного права, \(p_t\) — процент для срочного права, \(n\) — срок в годах, \(p\) — применяемый процент, \(U\) — стоимость права и \(NP\) — стоимость, остающаяся как голое владение. Для чисто пожизненного права \(p=p_v\); для чисто срочного права \(p=p_t\).
Условности и допущения
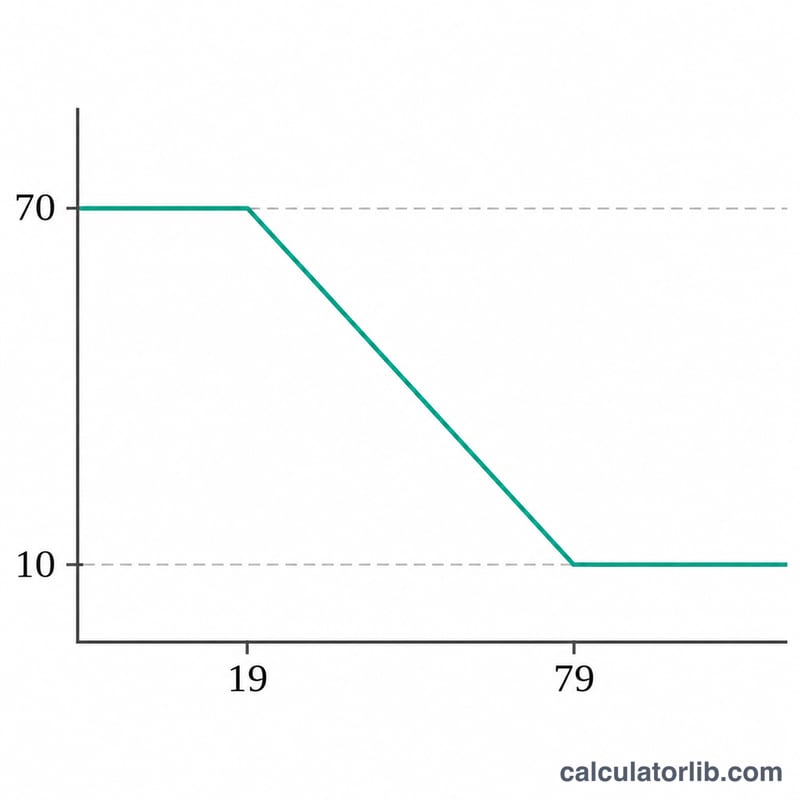
- Пожизненное право: 70%, если пользователю меньше 20 лет, затем на 1 пункт меньше за каждый дополнительный год, с минимумом 10%. Это равно 89 минус возраст, ограниченному диапазоном от 10 до 70. Возраст указывается в полных годах.
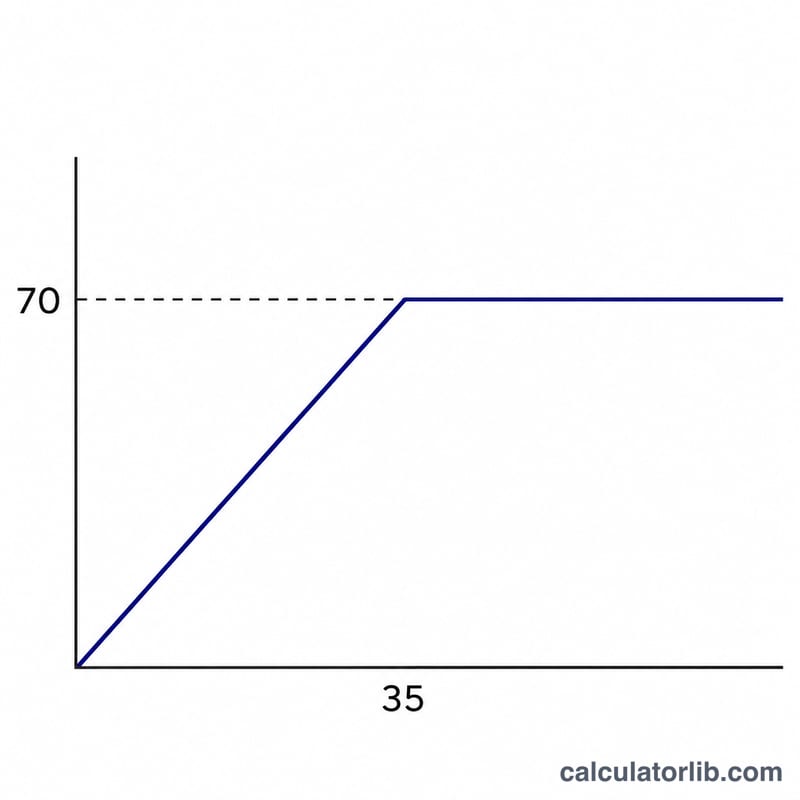
- Срочное право: 2% за каждый год, но не более 70%. Принимаются только целые годы.
- Пожизненное и срочное право: вычисляются оба процента, и применяется больший, поскольку он даёт голому владельцу меньшую стоимость. При равенстве считается пожизненное право.
- Голое владение — это полная стоимость за вычетом стоимости пользования.
- Использование и проживание применяют те же проценты к 75% стоимости имущества. Показанный остаток владельца — это полная стоимость за вычетом стоимости права; это вопрос представления результата.
- Денежные величины внутри расчёта не округляются и показываются с 2 знаками после запятой в EUR. Закон не устанавливает правил округления.
- Полную стоимость вводит пользователь; инструмент её не определяет.
- Применяются общегосударственные правила.Foral-режимы (Страна Басков, Наварра) и региональные различия не моделируются.
- Пользование для юридического лица сроком более 30 лет или бессрочное облагается как полное владение при отменительном условии (ст. 10.5.a). Этот случай не моделируется.
- Предполагается, что возраст измеряется на момент возникновения или приобретения права.
Пример расчёта
Имущество имеет полную стоимость €200,000. Пожизненное пользование устанавливается для лица в возрасте 65 лет.
$$p_v = 89 - 65 = 24\%$$
$$U = 200{,}000\times\frac{24}{100} = 48{,}000\ \text{EUR}$$
$$NP = 200{,}000 - 48{,}000 = 152{,}000\ \text{EUR}$$
Право составляет 24% полной стоимости, голое владение — 76%. База оценки равна 200,000 EUR, срочный процент не применяется (0), а применяемое правило — пожизненное.
Как читать результат и ограничения
Стоимость пользования — это сумма, которая используется как налоговая база для права, а стоимость голого владения — база для оставшегося титула. Результат является нормативной оценкой, а не рыночной. Калькулятор не рассчитывает подлежащий уплате налог, который зависит от конкретного налога, льгот и региона. Считается, что правило налога на наследство и дарение (Ley 29/1987) в целом повторяет эти проценты, однако данный инструмент построен на тексте TRLITPAJD. Перед подачей документов уточните порядок налогообложения у налогового консультанта или в компетентном региональном налоговом органе.
Часто задаваемые вопросы
Как оценивается пожизненное пользование?
В размере 70% полной стоимости, если пользователю меньше 20 лет. Процент снижается на один пункт за каждый дополнительный год, но не ниже 10%. Это 89 минус возраст в диапазоне от 10 до 70.
Как оценивается срочное пользование?
В размере 2% полной стоимости за каждый год срока, но не более 70%. Срок 35 лет и более достигает предела.
Что если пользование пожизненное, но также ограничено годами?
Вычисляются оба правила, и применяется то, которое даёт голому владельцу меньшую стоимость, то есть больший процент пользования.
Как оцениваются права использования и проживания?
Правила пользования применяются к 75% стоимости имущества. В возрасте 65 лет это 24% от 75%, или 18% полной стоимости.
Работает ли калькулятор для Страны Басков или Наварры?
Нет. Foral-режимы сохраняются законом и могут отличаться, поэтому моделируются только общегосударственные правила.
Источники
- Real Decreto Legislativo 1/1993, Texto refundido de la Ley del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (consolidated), Agencia Estatal Boletín Oficial del Estado, ст. 10.5 в редакции с 2021 года.
- Ley 29/1987, del Impuesto sobre Sucesiones y Donaciones (consolidated), Agencia Estatal Boletín Oficial del Estado, 2022 (только для контекста).