Qué hace esta calculadora
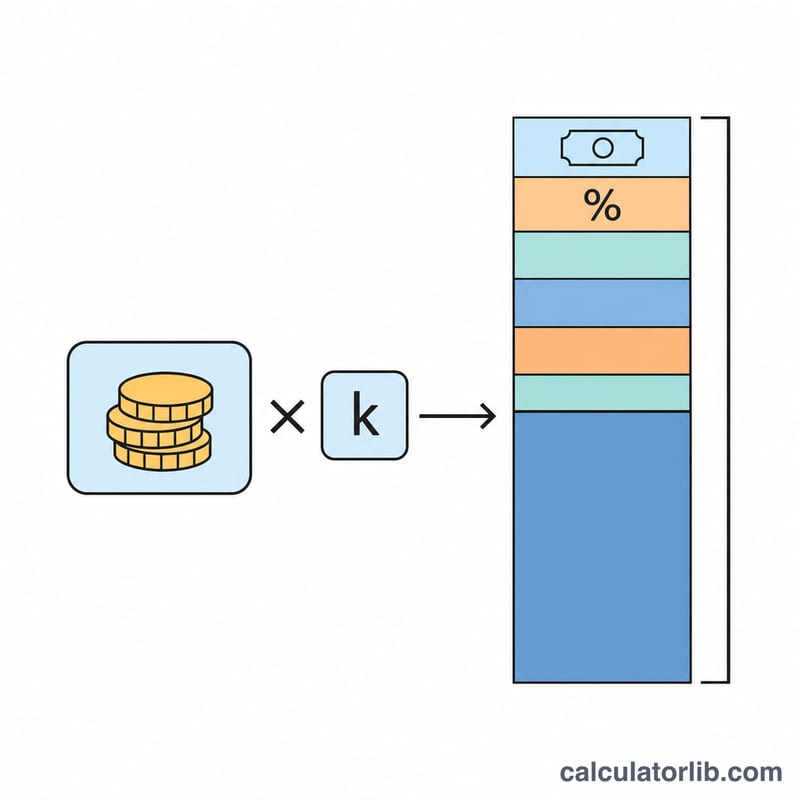
Esta calculadora estima los ingresos brutos mensuales de un empleado del sector público vietnamita (cán bộ, công chức, viên chức). Aplica las fórmulas de la Circular 07/2024/TT-BNV: el salario es el salario base legal multiplicado por el coeficiente salarial, y las prestaciones se suman según la forma en que se define cada una. También muestra una cifra de dimensionamiento del fondo de bonificaciones que refleja el Decreto 161/2026/NĐ-CP. Los resultados son solo importes brutos, sin deducciones de seguros ni impuestos.
Cómo utilizarla
Complete los campos en este orden. 1) Salario base legal (lương cơ sở) en VND al mes. El valor predeterminado de 2.530.000 es el nivel establecido por el Decreto 161/2026/NĐ-CP a partir del 1 de julio de 2026 (art. 3(2)), que sustituyó al Decreto 73/2024/NĐ-CP (2.340.000 desde el 1 de julio de 2024). Para un mes anterior al 1 de julio de 2026, introduzca 2.340.000. 2) Coeficiente salarial según su decisión salarial. 3) Coeficiente de la prestación por cargo de dirección (0 si no tiene). 4) La suma de otras prestaciones basadas en coeficientes. 5) Prestación por antigüedad fuera del marco como importe mensual en VND, según su nómina o decisión. 6) Tasa total de prestaciones basadas en porcentaje. 7) Coeficiente de diferencia reservada. 8) Total de prestaciones de importe fijo en VND.
Fórmula
Sea \(B\) = salario base, \(k\) = coeficiente salarial, \(P_{lead}\) = prestación de dirección, \(P_{other}\) = otras prestaciones por coeficiente, \(P_{tnvk}\) = importe de antigüedad fuera del marco, \(r\) = tasa porcentual total, \(C\) = importe de diferencia reservada, \(F\) = prestaciones fijas.
$$L = B \times k$$$$P_{pct} = \frac{(L + P_{lead} + P_{tnvk}) \times r}{100}$$$$G = L + P_{lead} + P_{other} + P_{tnvk} + P_{pct} + C + F$$Cada prestación por coeficiente equivale a \(B\) multiplicado por su coeficiente, y \(C = B \times k_{reserved}\). La cifra de dimensionamiento del fondo de bonificaciones es \(Q = 0{,}10 \times 12 \times L\).
Convenciones y supuestos
- El salario base es un dato editable. El valor predeterminado es 2.530.000 VND/mes según el Decreto 161/2026/NĐ-CP, vigente desde el 1/7/2026; el nivel anterior era 2.340.000 (Decreto 73/2024/NĐ-CP, del 1/7/2024 al 30/6/2026).
- El salario es el salario base multiplicado por el coeficiente salarial (Circular 07/2024, art. 3(1)(a)).
- Las prestaciones por coeficiente equivalen al salario base multiplicado por el coeficiente. El coeficiente de dirección se considera aparte porque también entra en la base porcentual; todos los demás coeficientes de prestación se introducen como un único coeficiente sumado.
- La prestación por antigüedad fuera del marco se introduce como importe en VND. La calculadora no la deriva, porque las fuentes proporcionadas no ofrecen una regla de cálculo.
- Las prestaciones porcentuales se aplican al salario más la prestación de dirección más el importe de antigüedad fuera del marco. Las demás prestaciones por coeficiente, la diferencia reservada y los importes fijos no forman parte de esa base.
- Las prestaciones de importe fijo se suman tal como se introducen y no varían con el salario base.
- La diferencia reservada es el salario base multiplicado por su coeficiente y se suma al salario bruto.
- La cifra del fondo de bonificaciones excluye las prestaciones y la diferencia reservada. Excluir la diferencia reservada es una decisión de diseño, ya que el decreto no indica si debe contarse.
- La aritmética es decimal exacta. La visualización se redondea al đồng entero, con redondeo medio hacia arriba.
Ejemplo práctico
Datos: salario base 2.530.000 VND, coeficiente salarial 2,34, y 0 para todas las prestaciones y la diferencia reservada.
$$L = 2{,}530{,}000 \times 2{,}34 = 5{,}920{,}200\,\text{VND}$$$$G = 5{,}920{,}200 + 0 + 0 + 0 + 0 + 0 + 0 = 5{,}920{,}200\,\text{VND}$$La base porcentual es de 5.920.200 VND, y el total de prestaciones es 0. El salario anual por coeficiente y la cifra de dimensionamiento del fondo de bonificaciones son los siguientes:
$$5{,}920{,}200 \times 12 = 71{,}042{,}400\,\text{VND}$$$$Q = 0{,}10 \times 71{,}042{,}400 = 7{,}104{,}240\,\text{VND}$$Interpretación del resultado y limitaciones
El ingreso bruto mensual total es el resultado principal, seguido de un desglose de cada componente. La cifra del fondo de bonificaciones es solo un número de dimensionamiento del fondo. El artículo 4(4) del Decreto 161/2026 fija el fondo anual de bonificaciones de una unidad en el 10 % del fondo salarial, excluidas las prestaciones. El artículo 4(3)(c) establece que las bonificaciones individuales no tienen que estar vinculadas al salario por coeficiente de cada persona. Por tanto, no es un derecho personal a bonificación ni una estimación de la misma.
Limitaciones: no se deducen el seguro social, el seguro de salud, la cuota sindical ni el impuesto sobre la renta, por lo que este no es el salario neto. Las cifras anuales suponen doce meses idénticos y no tienen en cuenta los aumentos por escalón ni los cambios en el salario base. Consulte su decisión salarial y su nómina para conocer los coeficientes e importes exactos que le corresponden.
Preguntas frecuentes
¿Qué salario base debo introducir?
Introduzca el nivel que se aplica al mes que calcula. El valor predeterminado, 2.530.000 VND, es el nivel establecido por el Decreto 161/2026/NĐ-CP a partir del 1 de julio de 2026. Para los meses del 1 de julio de 2024 al 30 de junio de 2026 use 2.340.000 (Decreto 73/2024/NĐ-CP).
¿Por qué la prestación por antigüedad fuera del marco es un importe?
Las fuentes utilizadas aquí no ofrecen una regla de cálculo para ella. Tomar el importe de su nómina evita una fórmula sin respaldo.
¿La cifra del fondo de bonificaciones es mi bonificación?
No. Es la parte del cálculo de dimensionamiento del fondo de una unidad que se obtiene a partir de su salario por coeficiente. Las bonificaciones individuales se fijan según las normas propias de la unidad.
¿Qué prestaciones cuentan para la base porcentual?
Solo el salario, la prestación de dirección y la prestación por antigüedad fuera del marco.
¿El resultado incluye deducciones de impuestos y seguros?
No. El resultado es solo el ingreso bruto.
Fuentes
- Nghị định 161/2026/NĐ-CP quy định mức lương cơ sở và chế độ tiền thưởng, Gobierno de Vietnam (Báo điện tử Chính phủ), 2026
- Thông tư 07/2024/TT-BNV hướng dẫn thực hiện mức lương cơ sở, Bộ Nội vụ (Báo điện tử Chính phủ), 2024