Bu hesaplayıcı ne yapar?
Bu hesaplayıcı, bir Vietnamlı kamu sektörü çalışanının (cán bộ, công chức, viên chức) brüt aylık gelirini tahmin eder. Circular 07/2024/TT-BNV sayılı Genelgedeki formülleri uygular: maaş, yasal temel maaşın maaş katsayısıyla çarpılmasıyla bulunur ve ödenekler her birinin tanımına göre eklenir. Ayrıca Decree 161/2026/NĐ-CP ile uyumlu bir ikramiye fonu büyüklüğü değeri de gösterir. Sonuçlar yalnızca brüt tutarlardır; sigorta ve vergi kesintileri içermez.
Nasıl kullanılır?
Alanları şu sırayla doldurun. 1) Yasal temel maaş (lương cơ sở), aylık VND cinsinden. Varsayılan 2.530.000 tutarı, 1 Temmuz 2026 tarihinden itibaren Decree 161/2026/NĐ-CP ile (Md. 3(2)) belirlenen seviyedir; bu kararname, 1 Temmuz 2024 tarihinden itibaren 2.340.000 olan Decree 73/2024/NĐ-CP'nin yerini almıştır. 1 Temmuz 2026 tarihinden önceki bir ay için 2.340.000 girin. 2) Maaş kararınızdaki maaş katsayısı. 3) Yönetici görev ödeneği katsayısı (yoksa 0). 4) Diğer katsayıya dayalı ödeneklerin toplamı. 5) Bordrodan veya kararınızdan alınan, aylık VND tutarı olarak kıdem-çerçeve dışı ödeneği. 6) Toplam yüzdeye dayalı ödenek oranı. 7) Saklı fark katsayısı. 8) VND cinsinden toplam sabit tutarlı ödenekler.
Formül
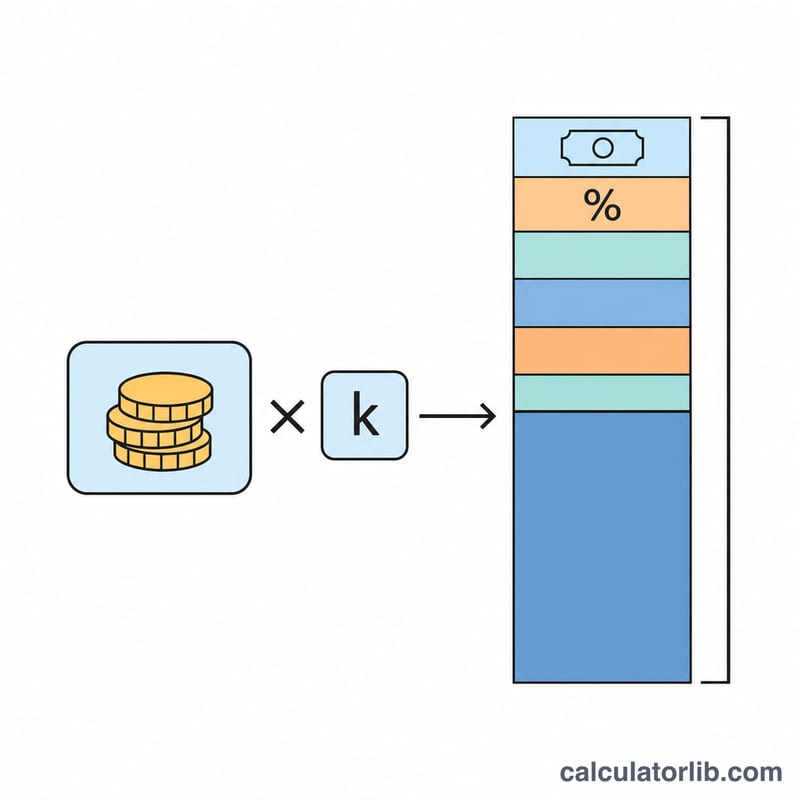
\(B\) = temel maaş, \(k\) = maaş katsayısı, \(P_{lead}\) = yönetici ödeneği, \(P_{other}\) = diğer katsayı ödenekleri, \(P_{tnvk}\) = kıdem-çerçeve dışı tutar, \(r\) = toplam yüzde oranı, \(C\) = saklı fark tutarı, \(F\) = sabit ödenekler.
$$L = B \times k$$$$P_{pct} = \frac{(L + P_{lead} + P_{tnvk}) \times r}{100}$$$$G = L + P_{lead} + P_{other} + P_{tnvk} + P_{pct} + C + F$$Her katsayı ödeneği \(B\) ile katsayısının çarpımına eşittir ve \(C = B \times k_{reserved}\) şeklindedir. İkramiye fonu büyüklüğü değeri \(Q = 0.10 \times 12 \times L\) şeklindedir.
Kabuller ve varsayımlar
- Temel maaş düzenlenebilir bir girdidir. Varsayılan, Decree 161/2026/NĐ-CP uyarınca, 1/7/2026 tarihinden geçerli olmak üzere ayda 2.530.000 VND'dir; önceki seviye 2.340.000 idi (Decree 73/2024/NĐ-CP, 1/7/2024 ile 30/6/2026 arası).
- Maaş, temel maaşın maaş katsayısıyla çarpımıdır (Circular 07/2024 Md. 3(1)(a)).
- Katsayı ödenekleri, temel maaşın katsayıyla çarpımına eşittir. Yönetici katsayısı yüzde tabanına da girdiği için ayrıdır; diğer tüm katsayı ödenekleri tek bir toplam katsayı olarak girilir.
- Kıdem-çerçeve dışı ödenek VND tutarı olarak girilir. Hesaplayıcı bunu türetmez, çünkü sağlanan kaynaklar bir türetme kuralı vermemektedir.
- Yüzdeye dayalı ödenekler, maaş artı yönetici ödeneği artı kıdem-çerçeve dışı tutara uygulanır. Diğer katsayı ödenekleri, saklı fark ve sabit tutarlar bu tabana dahil değildir.
- Sabit tutarlı ödenekler girildiği gibi eklenir ve temel maaşla orantılı değişmez.
- Saklı fark, temel maaşın katsayısıyla çarpımıdır ve brüt ücrete eklenir.
- İkramiye fonu değeri ödenekleri ve saklı farkı hariç tutar. Saklı farkın hariç tutulması bir tasarım tercihidir, çünkü kararname bunun sayılıp sayılmayacağını belirtmemektedir.
- Hesaplamalar tam ondalık sayılarla yapılır. Gösterim, en yakın tam đồng'a yuvarlanır (yarıda yukarı).
Çalışılmış örnek
Girdiler: temel maaş 2.530.000 VND, maaş katsayısı 2,34 ve tüm ödenekler ile saklı fark için 0.
$$L = 2{,}530{,}000 \times 2.34 = 5{,}920{,}200\,\text{VND}$$$$G = 5{,}920{,}200 + 0 + 0 + 0 + 0 + 0 + 0 = 5{,}920{,}200\,\text{VND}$$Yüzde tabanı 5.920.200 VND'dir ve toplam ödenek 0'dır. Yıllık katsayılı maaş ile ikramiye fonu büyüklüğü değeri şöyledir:
$$5{,}920{,}200 \times 12 = 71{,}042{,}400\,\text{VND}$$$$Q = 0.10 \times 71{,}042{,}400 = 7{,}104{,}240\,\text{VND}$$Sonucun okunması ve sınırlamalar
Toplam brüt aylık gelir ana sonuçtur ve her bileşenin dökümü izler. İkramiye fonu değeri yalnızca bir fon büyüklüğü sayısıdır. Decree 161/2026 Md. 4(4), bir birimin yıllık ikramiye fonunu, ödenekler hariç maaş fonunun %10'u olarak belirler. Md. 4(3)(c), bireysel ikramiyelerin her kişinin katsayılı maaşına bağlanmak zorunda olmadığını belirtir. Bu nedenle kişisel bir ikramiye hakkı veya tahmini değildir.
Sınırlamalar: sosyal sigorta, sağlık sigortası, sendika aidatı veya gelir vergisi kesilmez; bu nedenle net ele geçen ücret değildir. Yıllık tutarlar on iki özdeş ay varsayar ve kademe artışlarını veya temel maaş değişikliklerini dikkate almaz. Geçerli kesin katsayılar ve tutarlar için kendi maaş kararınızı ve bordronuzu kontrol edin.
Sık sorulan sorular
Hangi temel maaşı girmeliyim?
Hesapladığınız aya uygulanan seviyeyi girin. Varsayılan 2.530.000 VND, 1 Temmuz 2026 tarihinden itibaren Decree 161/2026/NĐ-CP ile belirlenen seviyedir. 1 Temmuz 2024 ile 30 Haziran 2026 arasındaki aylar için 2.340.000 kullanın (Decree 73/2024/NĐ-CP).
Kıdem-çerçeve dışı ödenek neden bir tutardır?
Burada kullanılan kaynaklar bunun için bir türetme kuralı vermemektedir. Tutarı bordrodan almak, kaynağı belirsiz bir formülden kaçınmanızı sağlar.
İkramiye fonu değeri benim ikramiyem mi?
Hayır. Bu, katsayılı maaşınızdan üretilen birimin fon büyüklüğü hesabının bir parçasıdır. Bireysel ikramiyeler birimin kendi kurallarıyla belirlenir.
Hangi ödenekler yüzde tabanına dahil edilir?
Yalnızca maaş, yönetici ödeneği ve kıdem-çerçeve dışı ödenek.
Sonuç vergi ve sigorta kesintilerini içeriyor mu?
Hayır. Sonuç yalnızca brüt gelirdir.
Kaynaklar
- Nghị định 161/2026/NĐ-CP quy định mức lương cơ sở và chế độ tiền thưởng, Chính phủ Việt Nam, 2026
- Thông tư 07/2024/TT-BNV hướng dẫn thực hiện mức lương cơ sở, Bộ Nội vụ (Báo điện tử Chính phủ), 2024