

ماذا تفعل هذه الحاسبة
تحسب هذه الحاسبة القيمة الضريبية الفرنسية لحق الانتفاع، ولحق الاستعمال أو السكنى، ولملكية الرقبة المقابلة له. والقيم نسب من قيمة الملكية الكاملة للأصل، وتُؤخذ من الجدول الوارد في المادة 669 من قانون الضرائب العام الفرنسي (CGI). وهي مناسبة للموثقين والمستشارين والعائلات التي تخطط لهبة مع احتفاظ بحق الانتفاع، أو لبيع ملكية الرقبة، أو لتركة.
طريقة الاستخدام
اتبع النموذج بالترتيب. اختر نوع الحق: حق الانتفاع مدى الحياة، أو حق الانتفاع لمدة محددة، أو حق الاستعمال/السكنى. ثم حدد هل المنتفع شخص طبيعي أو شخص اعتباري. لا يجوز للشخص الاعتباري أن يحتفظ إلا بحق انتفاع لمدة محددة. أدخل قيمة الملكية الكاملة باليورو. وبالنسبة للشخص الطبيعي، أدخل العمر إما مباشرة بالسنوات الكاملة أو من خلال تاريخ الميلاد وتاريخ التحويل (YYYY-MM-DD). وبالنسبة لحق الانتفاع لمدة محددة، أدخل المدة بالسنوات والأشهر الإضافية (من 0 إلى 11). الحقول التي لا تنطبق على الوضع المختار تُتجاهل.
الصيغة
بالنسبة لحق الانتفاع مدى الحياة، حيث \(V\) هي قيمة الملكية الكاملة و\(p(a)\) هي نسبة الجدول للعمر \(a\):
$$U = \frac{V \times p(a)}{100}$$بالنسبة لحق الانتفاع لمدة محددة، تكون الحصة 23% عن كل فترة عشر سنوات بدأت، بحد أقصى هو حصة الحياة للشخص الطبيعي:
$$U = \frac{V \times \min\left(23 \times \lceil m/120 \rceil,\ p(a)\right)}{100}$$وهنا \(m\) هي المدة بالأشهر. وبالنسبة لحق الاستعمال أو السكنى، فإن \(D\) هي قيمته:
$$D = \frac{V \times 0.6 \times p(a)}{100}$$قيمة ملكية الرقبة هي \(NP = V - U\)، أو \(V - D\) في حالة حق الاستعمال أو السكنى.
الأعراف والافتراضات
- إصدار الجدول: جدول المادة 669 كما عُدّل بموجب قانون المالية لعام 2004، ويسري على التحويلات من 1 يناير 2004 فصاعدًا. وفي وضع التواريخ تُرفض التحويلات السابقة.
- العمر: عدد السنوات الكاملة في تاريخ التحويل، فتُحتسب السنة بعد بلوغ عيد الميلاد.
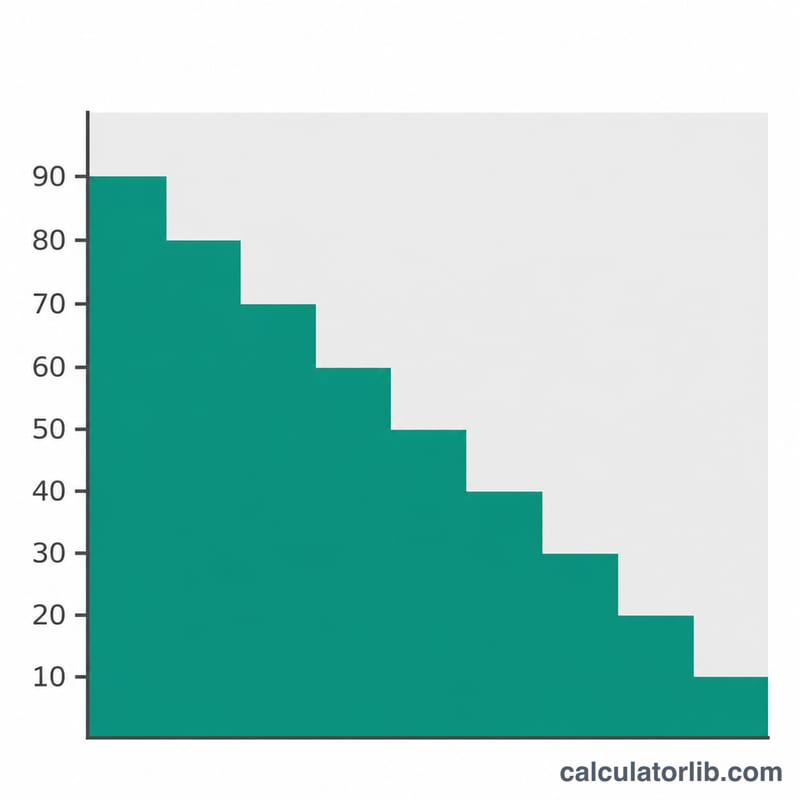
- حدود الفئات: أقل من 21 سنة: 90%؛ أقل من 31: 80%؛ أقل من 41: 70%؛ أقل من 51: 60%؛ أقل من 61: 50%؛ أقل من 71: 40%؛ أقل من 81: 30%؛ أقل من 91: 20%؛ 91 سنة فأكثر: 10%. ويُدرج العمر 91 تحديدًا في الفئة الأخيرة لأنه ليس أقل من 91.
- فترات المدة المحددة: تُحتسب كل فترة عشر سنوات بدأت كاملة دون تناسب زمني، فتعطي 10 سنوات نسبة 23%، وتعطي 10 سنوات و1 شهر نسبة 46%.
- الحد الأقصى: بالنسبة للشخص الطبيعي، لا تتجاوز قيمة المدة المحددة قيمة حق الحياة لذلك العمر.
- الشخص الاعتباري: لا يُسمح إلا بحق انتفاع لمدة محددة لا تتجاوز 30 سنة، بحد أقصى 69%. ويُتجاهل العمر.
- حق الاستعمال أو السكنى: 60% من نسبة حق الانتفاع مدى الحياة (المادة 762 مكرر من قانون الضرائب العام).
- التقريب: النسب أعداد صحيحة دقيقة. تُعرض المبالغ باليورو بمنزلتين عشريتين. وجميع المبالغ باليورو (EUR).
مثال محلول
شخص طبيعي عمره 65 عامًا يحتفظ بحق انتفاع مدى الحياة على أصل قيمة ملكيته الكاملة 300,000 يورو. في عمر 65 عامًا يقع الشخص ضمن فئة أقل من 71 عامًا، لذلك تكون الحصة 40% وحصة ملكية الرقبة 60%.
$$U = \frac{300000 \times 40}{100} = 120000\,\text{EUR}$$$$NP = 300000 - 120000 = 180000\,\text{EUR}$$العمر المستخدم: 65 سنة؛ حصة الحياة: 40%؛ عدد فترات العشر سنوات المحتسبة: 0؛ هل طُبق الحد الأقصى: لا.
كيفية قراءة النتيجة
تساوي قيمة حق الانتفاع وقيمة ملكية الرقبة معًا الملكية الكاملة. وهما الأساس الذي تُحسب عليه رسوم التسجيل للهبات والتركات. والنتيجة تقييم ضريبي وفق الجدول، وليست سعر سوق، ولا تحاكي كل حالة خاصة. لا تُؤتمت حقوق الانتفاع المشتركة التي لا تُذكر حصصها: قسّم الأصل إلى أجزاء متساوية وشغّل الحساب مرة لكل منتفع. ولا تُحاكى الحدود الانتقالية لملكية الرقبة المنقولة قبل عام 2004. وبالنسبة لحق سكنى الزوج الباقي على قيد الحياة، استخدم تاريخ مرور سنة واحدة على الوفاة كتاريخ للتحويل. أكّد المعاملات المهمة لدى موثق أو لدى مصلحة الضرائب.
الأسئلة الشائعة
أي عمر يُستخدم للجدول؟
عدد السنوات الكاملة للمنتفع في تاريخ التحويل. الشخص الذي يبلغ 61 عامًا في تاريخ التحويل يقع بالفعل ضمن فئة أقل من 71 عامًا.
كيف تُقيَّم قيمة حق الانتفاع لمدة محددة؟
بنسبة 23% من قيمة الملكية الكاملة عن كل فترة عشر سنوات بدأت، لكن دون أن تتجاوز أبدًا قيمة حق الانتفاع مدى الحياة للشخص الطبيعي.
ما الحد الأقصى بالنسبة للشخص الاعتباري؟
يمكن للشخص الاعتباري أن يحتفظ بحق انتفاع لمدة 30 سنة كحد أقصى، لذلك تبلغ القيمة في أقصى حد 3 × 23 = 69%.
كيف تُقيَّم قيمة حق الاستعمال أو السكنى؟
بنسبة 60% من قيمة حق الانتفاع مدى الحياة لعمر صاحب الحق، فمثلًا 24% عند عمر 65 عامًا.
هل يسري الجدول على التحويلات قبل عام 2004؟
لا. تغطي هذه الأداة الجدول النافذ للتحويلات ابتداءً من 1 يناير 2004 فقط.
هل النتيجة استشارة قانونية؟
لا. إنها تقدير للتقييم الضريبي استنادًا إلى الجدول المنشور.
المصادر
- BOI-ENR-DMTG-10-40-10-50 – Évaluation des biens transmis – Démembrement du droit de propriété، المديرية العامة للمالية العامة (BOFiP-Impôts)، 2013.











