

このツールでできること
このツールは、用益権、使用権または居住権、およびそれに対応する虚有権について、フランスにおける税務上の価値を算出します。数値は、一般税法典(CGI)第669条の基準表に基づき、資産の完全所有権価値に対する割合として示されます。公証人、専門家、留保付き用益権による贈与、虚有権の売却、相続を計画する家族に適しています。
使い方
フォームの項目を順番に入力してください。権利の種類として、終身用益権、期間付き用益権、または使用権・居住権を選びます。用益権者が自然人か法人かも選択してください。法人は期間付き用益権のみ保有できます。完全所有権の価値をユーロで入力します。自然人の場合、満年数で直接年齢を入力するか、生年月日と移転日(YYYY-MM-DD)から年齢を求めます。期間付き用益権の場合、期間を年数と端数の月数(0~11)で入力します。選択したモードに該当しない項目は無視されます。
計算式
終身用益権の場合、\(V\)を完全所有権の価値、\(a\)を年齢としたときの基準割合を\(p(a)\)とします。
$$U = \frac{V \times p(a)}{100}$$期間付き用益権の場合、割合は開始された10年期間ごとに23%となり、自然人については同年齢の終身割合を上限とします。
$$U = \frac{V \times \min\left(23 \times \lceil m/120 \rceil,\ p(a)\right)}{100}$$ここで\(m\)は月単位の期間です。使用権または居住権の場合、\(D\)がその価値になります。
$$D = \frac{V \times 0.6 \times p(a)}{100}$$虚有権の価値は\(NP = V - U\)、使用権または居住権の場合は\(V - D\)です。
前提と取り決め
- 基準表の版:2004年財政法により改正された第669条の基準表で、2004年1月1日以降の移転に適用されます。日付モードでは、それ以前の移転は受け付けません。
- 年齢:移転日時点の満年数です。誕生日を迎えた時点で年が加算されます。
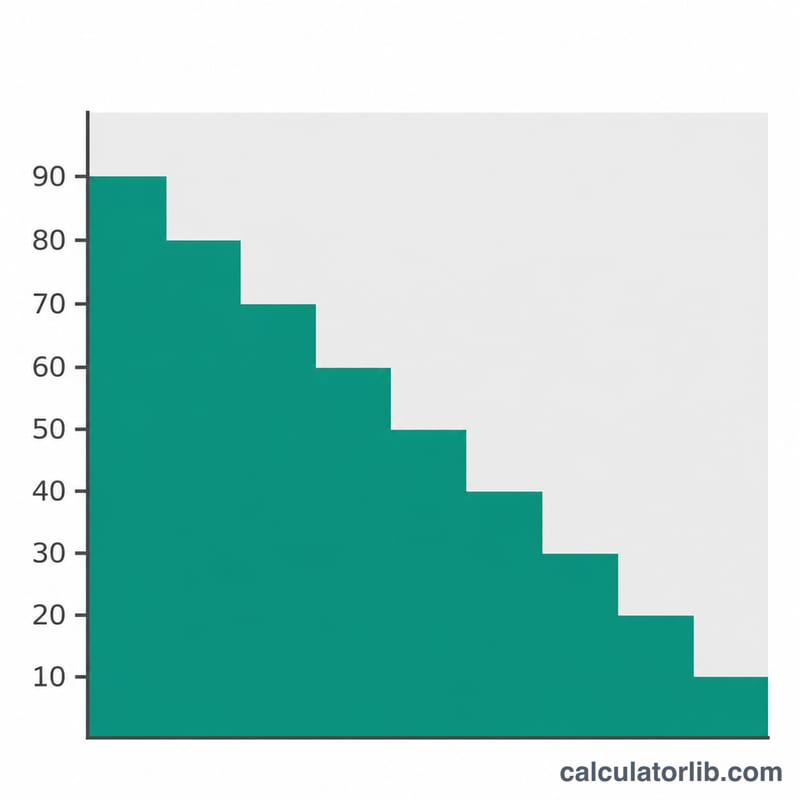
- 区分の境界:21歳未満は90%、31歳未満は80%、41歳未満は70%、51歳未満は60%、61歳未満は50%、71歳未満は40%、81歳未満は30%、91歳未満は20%、91歳以上は10%です。ちょうど91歳は91歳未満ではないため、最後の区分に入ります。
- 期間付きの期間:開始された10年期間はすべて按分なしで全額算入されるため、10年は23%、10年1か月は46%になります。
- 上限:自然人の場合、期間付きの価値がその年齢の終身価値を超えることはありません。
- 法人:期間が30年までの期間付き用益権のみ認められ、上限は69%です。年齢は無視されます。
- 使用権または居住権:終身用益権の割合の60%です(CGI第762条の2)。
- 端数処理:割合は整数で表示されます。ユーロ金額は小数点以下2桁で表示されます。すべての金額はEUR建てです。
計算例
65歳の自然人が、完全所有権価値300,000EURの資産について終身用益権を保有しています。65歳は71歳未満の区分に該当するため、割合は40%、虚有権の割合は60%です。
$$U = \frac{300000 \times 40}{100} = 120000\,\text{EUR}$$$$NP = 300000 - 120000 = 180000\,\text{EUR}$$適用年齢:65歳;終身割合:40%;算入された10年期間:0;上限の適用:なし。
結果の読み方
用益権の価値と虚有権の価値を合計すると、完全所有権の価値になります。これらは贈与や相続に対する登録税の計算基礎となります。結果は基準表に基づく税務上の評価額であり、市場価格ではなく、すべての特殊ケースを反映するものではありません。持分が定められていない共同用益権は自動計算に対応していません。資産を同等の部分に分け、用益権者ごとに一度ずつ計算してください。2004年以前に設定された虚有権に対する経過措置の上限は反映していません。配偶者死亡後の居住権については、死亡から1年後の日を移転日として使用してください。重要な取引は、公証人または税務当局にご確認ください。
よくある質問
基準表にはどの年齢を使いますか?
移転日時点における用益権者の満年数です。移転日に61歳になる人は、すでに71歳未満の区分に入ります。
期間付き用益権はどのように評価されますか?
開始された10年期間ごとに完全所有権の価値の23%が適用されます。ただし、自然人の場合は終身用益権の価値を超えることはありません。
法人の場合の上限はいくらですか?
法人が保有できる用益権は最長30年までで、価値は最大で3 × 23 = 69%です。
使用権または居住権はどのように評価されますか?
保有者の年齢における終身用益権の価値の60%です。例えば65歳の場合は24%になります。
2004年以前の移転にも基準表は適用されますか?
いいえ。このツールが対象とするのは、2004年1月1日以降の移転に適用される基準表のみです。
結果は法的助言ですか?
いいえ。公表された基準表に基づく税務上の評価額の見積もりです。
出典
- BOI-ENR-DMTG-10-40-10-50 – 移転資産の評価 – 所有権の分離、公共財政総局(BOFiP-Impôts)、2013年。











