

本計算機的用途
本計算機可計算法國用益權、使用權或居住權,以及對應虛有權的稅務價值。這些數值是資產完整所有權價值的比例,取自《一般稅法典》(CGI)第 669 條的比例表。本工具適用於公證人、顧問,以及規劃保留用益權贈與、虛有權出售或繼承的家庭。
使用方法
請依表單順序填寫。先選擇權利類型:終身用益權、定期用益權,或使用權/居住權。接著選擇用益權人為自然人或法人。法人只能持有定期用益權。請以歐元輸入完整所有權價值。若為自然人,可直接輸入足歲年齡,或輸入出生日期與移轉日期(YYYY-MM-DD)。若為定期用益權,請輸入年數及額外月數(0 至 11)。與所選模式無關的欄位將被忽略。
計算公式
對於終身用益權,設 \(V\) 為完整所有權價值,\(p(a)\) 為年齡 \(a\) 對應的比例百分比:
$$U = \frac{V \times p(a)}{100}$$對於定期用益權,比例為每個已開始的十年期 23%,對自然人則以該年齡的終身比例為上限:
$$U = \frac{V \times \min\left(23 \times \lceil m/120 \rceil,\ p(a)\right)}{100}$$其中 \(m\) 為期間的月數。對於使用權或居住權,\(D\) 為其價值:
$$D = \frac{V \times 0.6 \times p(a)}{100}$$虛有權價值為 \(NP = V - U\),若為使用權或居住權則為 \(V - D\)。
約定與假設
- 比例表版本:依 2004 年財政法修正後的第 669 條比例表,適用於 2004 年 1 月 1 日或之後的移轉。在日期模式下,較早的移轉將不予計算。
- 年齡:移轉日的足歲年數,即生日已到達當年才計入該歲數。
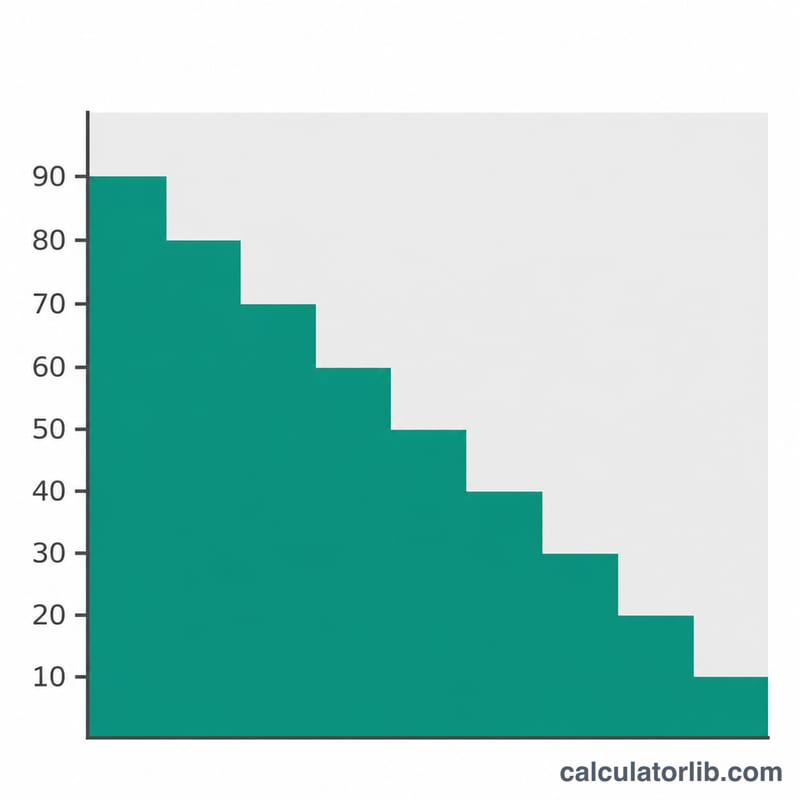
- 級距界線:未滿 21 歲:90%;未滿 31 歲:80%;未滿 41 歲:70%;未滿 51 歲:60%;未滿 61 歲:50%;未滿 71 歲:40%;未滿 81 歲:30%;未滿 91 歲:20%;91 歲以上:10%。恰好 91 歲者歸入最後一個級距,因為其不小於 91 歲。
- 定期期間:每個已開始的十年期均full計入,不按比例計算,因此 10 年為 23%,10 年 1 個月為 46%。
- 上限:對自然人而言,定期用益權價值不得超過該年齡的終身用益權價值。
- 法人:只允許不超過 30 年的定期用益權,最高為 69%。法人不考慮年齡。
- 使用權或居住權:為終身用益權比例的 60%(CGI 第 762 條之 2)。
- 四捨五入:比例為整數。歐元金額顯示至小數點後兩位。所有金額均以歐元(EUR)計算。
計算範例
一名 65 歲的自然人持有一項終身用益權,該資產的完整所有權價值為 300,000 歐元。65 歲者屬於未滿 71 歲級距,因此用益權比例為 40%,虛有權比例為 60%。
$$U = \frac{300000 \times 40}{100} = 120000\,\text{EUR}$$$$NP = 300000 - 120000 = 180000\,\text{EUR}$$採用年齡:65 歲;終身比例:40%;計算的十年期數:0;是否套用上限:否。
如何解讀結果
用益權價值與虛有權價值相加等於完整價值。這些數值是計算贈與及繼承登記稅的基礎。結果為依比例表計算的稅務估值,並非市場價格,也無法涵蓋所有特殊情況。未載明份額的共同用益權未予自動計算:請將資產平均分割,並為每位用益權人各計算一次。2004 年以前贈與之虛有權的過渡期上限未納入計算。若為配偶的居住權,請以配偶死亡後一年之日作為移轉日。重要交易請與公證人或稅務機關確認。
常見問題
比例表採用哪一個年齡?
移轉日用益權人的足歲年數。若用益權人在移轉日滿 61 歲,即已屬於未滿 71 歲級距。
定期用益權如何估值?
每個已開始的十年期為完整價值的 23%,但對自然人而言不得超過終身用益權價值。
法人的上限是多少?
法人持有用益權最長為 30 年,因此價值最高為 3 × 23 = 69%。
使用權或居住權如何估值?
為持有人該年齡之終身用益權價值的 60%,例如 65 歲時為 24%。
比例表是否適用於 2004 年以前的移轉?
不適用。本工具僅涵蓋自 2004 年 1 月 1 日起生效之比例表。
結果是否構成法律建議?
否。結果僅為依已公布比例表所作的稅務估值估計。
資料來源
- BOI-ENR-DMTG-10-40-10-50 – Évaluation des biens transmis – Démembrement du droit de propriété,法國公共財政總局(BOFiP-Impôts),2013 年。











