

本计算器的用途
本计算器给出法国用益权、使用权或居住权以及对应虚有所有权的税务价值。这些价值是资产完整所有权价值的份额,取自《法国税法典》(CGI)第669条的标准。它适用于公证员、顾问,以及计划保留用益权赠与、出售虚有所有权或处理继承事务的家庭。
使用方法
请按顺序填写表单。先选择权利类型:终身用益权、定期用益权或使用权/居住权。再选择用益权人是自然人还是法人。法人只能持有定期用益权。以欧元输入完整所有权价值。对于自然人,可直接输入周岁年龄,或通过出生日期和转让日期(YYYY-MM-DD)计算年龄。对于定期用益权,输入期限的年数和附加月数(0至11)。对所选模式不适用的字段将被忽略。
计算公式
对于终身用益权,设\(V\)为完整所有权价值,\(p(a)\)为年龄\(a\)对应的标准百分比:
$$U = \frac{V \times p(a)}{100}$$对于定期用益权,每个起算的十年期份额为23%,对自然人以该年龄的终身份额为上限:
$$U = \frac{V \times \min\left(23 \times \lceil m/120 \rceil,\ p(a)\right)}{100}$$其中\(m\)为以月计的期限。对于使用权或居住权,\(D\)为其价值:
$$D = \frac{V \times 0.6 \times p(a)}{100}$$虚有所有权价值为\(NP = V - U\),若为使用权或居住权则为\(V - D\)。
约定与假设
- 标准版本:经2004年《财政法》修订的第669条标准,适用于2004年1月1日及以后的转让。在日期模式下,更早的转让将被拒绝。
- 年龄:转让日期时的周岁年龄,即生日已过才计入该岁。
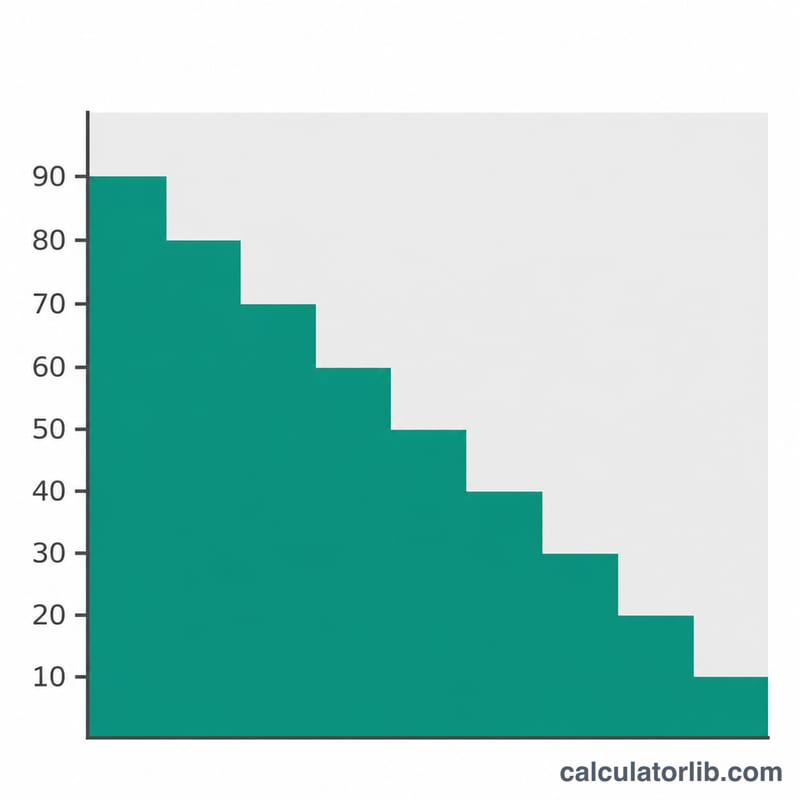
- 年龄档边界:21岁以下:90%;31岁以下:80%;41岁以下:70%;51岁以下:60%;61岁以下:50%;71岁以下:40%;81岁以下:30%;91岁以下:20%;91岁及以上:10%。恰好91岁因不小于91岁,归入最后一档。
- 定期期限:每个起算的十年期都整期计算,不按比例折算,因此10年为23%,10年1个月为46%。
- 封顶:对自然人,定期用益权价值不超过该年龄的终身价值。
- 法人:仅允许不超过30年的定期用益权,最高为69%。年龄不予考虑。
- 使用权或居住权:为终身用益权百分比的60%(CGI第762条之二)。
- 取整:百分比为精确整数。欧元金额保留两位小数。所有金额均以欧元计。
示例
一名65岁的自然人持有一项终身用益权,该资产的完整所有权价值为300,000欧元。65岁属于71岁以下档,因此份额为40%,虚有所有权份额为60%。
$$U = \frac{300000 \times 40}{100} = 120000\,\text{欧元}$$$$NP = 300000 - 120000 = 180000\,\text{欧元}$$所用年龄:65岁;终身份额:40%;计算的十年期数:0;是否适用封顶:否。
如何理解结果
用益权价值与虚有所有权价值之和等于完整价值。二者是计算赠与和继承登记税的基础。该结果是依据标准得出的税务估value,而非市场价格,且不涵盖所有特殊情形。未约定份额的共同用益权不做自动计算:请将资产平均分为若干份,并针对每位用益权人分别计算一次。2004年之前设立的虚有所有权过渡性封顶规则未纳入模型。对于已故配偶的尚存配偶居住权,请以死亡之日起一年后的日期作为转让日期。重要交易请与公证员或税务机关确认。
常见问题
计算标准使用哪个年龄?
转让日期时用益权人的周岁年龄。若某人在转让日期满61岁,则已属于71岁以下档。
定期用益权如何估值?
每个起算的十年期按完整价值的23%计算,但对自然人不超过该年龄的终身用益权价值。
法人的最高价值是多少?
法人持有用益权的期限最长为30年,因此价值最高为3 × 23 = 69%。
使用权或居住权如何估值?
按权利人年龄对应的终身用益权价值的60%计算,例如65岁时为24%。
该标准是否适用于2004年之前的转让?
不适用。本工具仅涵盖2004年1月1日起生效的标准。
结果是否构成法律意见?
不构成。它是基于已公布标准得出的税务估值估算。
资料来源
- BOI-ENR-DMTG-10-40-10-50 – 转让财产的评估 – 所有权的分离,法国公共财政总局(BOFiP-Impôts),2013年。











