

이 계산기의 기능
이 계산기는 용익권, 사용권 또는 거주권, 그리고 이에 상응하는 노재산권의 프랑스 세무상 가치를 제공합니다. 이 값들은 일반 조세법전(CGI) 제669조의 척도에서 가져온 자산 완전소유권 가치의 비율입니다. 유보 용익권을 수반한 증여, 노재산권 매매 또는 상속을 계획하는 공증인, 자문가 및 가족에게 적합합니다.
사용 방법
양식을 순서대로 따르십시오. 권리 유형을 선택합니다: 평생 용익권, 기간부 용익권 또는 사용권/거주권. 용익권자가 자연인인지 법인인지 선택합니다. 법인은 기간부 용익권만 보유할 수 있습니다. 완전소유권 가치를 유로로 입력합니다. 자연인의 경우 완료된 연수를 직접 입력하거나 출생일과 이전일(YYYY-MM-DD)을 통해 나이를 입력합니다. 기간부 용익권의 경우 기간을 연수와 추가 개월 수(0~11)로 입력합니다. 선택한 모드에 해당하지 않는 필드는 무시됩니다.
공식
평생 용익권의 경우, \(V\)는 완전소유권 가치이고 \(p(a)\)는 나이 \(a\)에 대한 척도 백분율입니다:
$$U = \frac{V \times p(a)}{100}$$기간부 용익권의 경우, 비율은 시작된 10년 기간마다 23%이며 자연인의 평생 비율을 상한으로 합니다:
$$U = \frac{V \times \min\left(23 \times \lceil m/120 \rceil,\ p(a)\right)}{100}$$여기서 \(m\)은 개월 단위의 기간입니다. 사용권 또는 거주권의 경우 \(D\)가 그 가치입니다:
$$D = \frac{V \times 0.6 \times p(a)}{100}$$노재산권 가치는 \(NP = V - U\)이며, 사용권 또는 거주권의 경우 \(V - D\)입니다.
관행 및 가정
- 척도 개정: 2004년 재정법에 의해 개정된 제669조 척도이며, 2004년 1월 1일 이후 이전에 유효합니다. 날짜 모드에서는 그 이전 이전은 거부됩니다.
- 나이: 이전일 기준 완료된 연수이며, 생일에 도달하면 해당 연도가 계산됩니다.
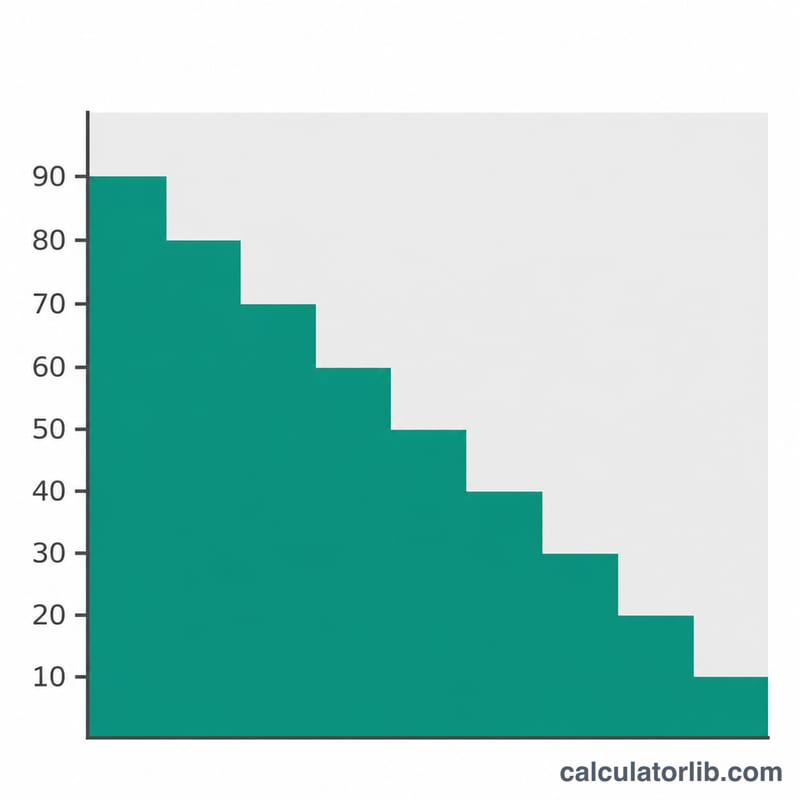
- 구간 경계: 21세 미만: 90%; 31세 미만: 80%; 41세 미만: 70%; 51세 미만: 60%; 61세 미만: 50%; 71세 미만: 40%; 81세 미만: 30%; 91세 미만: 20%; 91세 이상: 10%. 정확히 91세는 91세 이상이므로 마지막 구간에 속합니다.
- 기간 단위: 시작된 모든 10년 기간은 일할 계산 없이 전부 계산되므로, 10년은 23%, 10년 1개월은 46%가 됩니다.
- 상한: 자연인의 경우 기간부 가치는 해당 나이의 평생 가치를 결코 초과하지 않습니다.
- 법인: 최대 30년까지의 기간부 용익권만 허용되며, 최대 69%입니다. 나이는 무시됩니다.
- 사용권 또는 거주권: 평생 용익권 백분율의 60%(CGI 제762조의2).
- 반올림: 백분율은 정확한 정수입니다. 유로 금액은 소수점 둘째 자리까지 표시됩니다. 모든 금액은 EUR입니다.
작업 예시
65세 자연인이 완전소유권 가치 300,000 EUR인 자산에 대해 평생 용익권을 보유합니다. 65세에 해당 인물은 71세 미만 구간에 속하므로 비율은 40%이고 노재산권 비율은 60%입니다.
$$U = \frac{300000 \times 40}{100} = 120000\,\text{EUR}$$$$NP = 300000 - 120000 = 180000\,\text{EUR}$$사용된 나이: 65년; 평생 비율: 40%; 계산된 10년 기간 수: 0; 상한 적용: 아니요.
결과 읽는 방법
용익권 가치와 노재산권 가치를 합하면 완전소유권 가치가 됩니다. 이는 증여 및 상속에 대한 등록세가 산정되는 기준입니다. 결과는 시장 가격이 아니라 척도에 따른 세무 평가이며, 모든 특수한 경우를 모델링하지는 않습니다. 지분이 명시되지 않은 공동 용익권은 자동화되어 있지 않으므로, 자산을 균등한 부분으로 나누고 용익권자마다 한 번씩 계산하십시오. 2004년 이전에 부여된 노재산권에 대한 경과 상한은 모델링되어 있지 않습니다. 배우자 사망 후 생존 배우자의 거주권의 경우, 사망 후 1년이 지난 날짜를 이전일로 사용하십시오. 중요한 거래는 공증인 또는 세무 당국에 확인하십시오.
자주 묻는 질문
척도에 어떤 나이가 사용됩니까?
이전일 기준 용익권자의 완료된 연수입니다. 이전일에 61세가 되는 사람은 이미 71세 미만 구간에 속합니다.
기간부 용익권은 어떻게 평가됩니까?
시작된 10년 기간마다 완전소유권 가치의 23%이지만, 자연인의 경우 평생 용익권 가치를 결코 초과하지 않습니다.
법인의 최대치는 얼마입니까?
법인은 최대 30년 동안 용익권을 보유할 수 있으므로, 가치는 최대 3 × 23 = 69%입니다.
사용권 또는 거주권은 어떻게 평가됩니까?
보유자 나이에 대한 평생 용익권 가치의 60%이며, 예를 들어 65세에는 24%입니다.
척도가 2004년 이전 이전에도 적용됩니까?
아니요. 이 도구는 2004년 1월 1일부터 시행되는 척도만 다룹니다.
결과가 법률 자문입니까?
아니요. 공개된 척도에 기반한 세무 평가의 추정치입니다.
출처
- BOI-ENR-DMTG-10-40-10-50 – 이전된 자산의 평가 – 소유권의 분리, 공공재정총국(BOFiP-Impôts), 2013.











