

Máy tính này làm gì
Máy tính này cho biết giá trị thuế tại Pháp của quyền hưởng dụng, quyền sử dụng hoặc quyền ở, và của quyền sở hữu trần tương ứng. Các giá trị này là tỷ lệ phần trăm trên giá trị quyền sở hữu đầy đủ của tài sản, lấy từ thang trong điều 669 của Bộ luật Thuế chung (CGI). Máy tính phù hợp với công chứng viên, cố vấn và các gia đình đang lên kế hoạch tặng cho có bảo lưu quyền hưởng dụng, bán quyền sở hữu trần, hoặc thừa kế.
Cách sử dụng
Làm theo thứ tự các trường trong biểu mẫu. Chọn loại quyền: quyền hưởng dụng trọn đời, quyền hưởng dụng có thời hạn, hoặc quyền sử dụng/quyền ở. Chọn người hưởng dụng là cá nhân hoặc pháp nhân. Pháp nhân chỉ có thể nắm giữ quyền hưởng dụng có thời hạn. Nhập giá trị quyền sở hữu đầy đủ theo euro. Với cá nhân, nhập tuổi trực tiếp theo số năm tròn hoặc thông qua ngày sinh và ngày chuyển giao (YYYY-MM-DD). Với quyền hưởng dụng có thời hạn, nhập thời hạn theo năm và số tháng lẻ (0 đến 11). Các trường không áp dụng cho chế độ đã chọn sẽ bị bỏ qua.
Công thức
Với quyền hưởng dụng trọn đời, gọi \(V\) là giá trị quyền sở hữu đầy đủ và \(p(a)\) là tỷ lệ phần trăm của thang ứng với tuổi \(a\):
$$U = \frac{V \times p(a)}{100}$$Với quyền hưởng dụng có thời hạn, tỷ lệ là 23% cho mỗi chu kỳ mười năm đã bắt đầu, và không vượt quá tỷ lệ trọn đời đối với cá nhân:
$$U = \frac{V \times \min\left(23 \times \lceil m/120 \rceil,\ p(a)\right)}{100}$$Ở đây \(m\) là thời hạn tính theo tháng. Với quyền sử dụng hoặc quyền ở, \(D\) là giá trị của quyền đó:
$$D = \frac{V \times 0.6 \times p(a)}{100}$$Giá trị quyền sở hữu trần là \(NP = V - U\), hoặc \(V - D\) đối với quyền sử dụng hoặc quyền ở.
Quy ước và giả định
- Phiên bản thang: thang điều 669 được sửa đổi theo Luật Tài chính 2004, có hiệu lực đối với các chuyển giao từ ngày 1 tháng 1 năm 2004. Ở chế độ ngày tháng, các chuyển giao trước thời điểm này sẽ bị từ chối.
- Tuổi: số năm tròn tại ngày chuyển giao, nên một năm chỉ được tính sau khi đã qua sinh nhật.
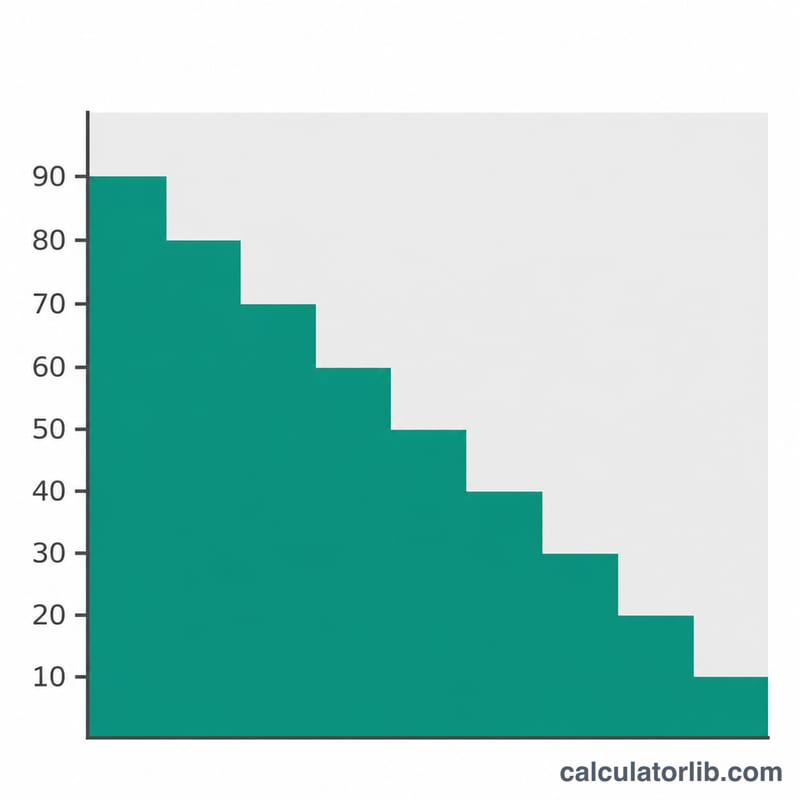
- Ranh giới nhóm tuổi: dưới 21: 90%; dưới 31: 80%; dưới 41: 70%; dưới 51: 60%; dưới 61: 50%; dưới 71: 40%; dưới 81: 30%; dưới 91: 20%; từ 91 trở lên: 10%. Đúng 91 tuổi được xếp vào nhóm cuối cùng vì không nhỏ hơn 91.
- Các chu kỳ của quyền có thời hạn: mỗi chu kỳ mười năm đã bắt đầu được tính đầy đủ, không tính theo tỷ lệ, nên 10 năm cho 23% và 10 năm 1 tháng cho 46%.
- Giới hạn: đối với cá nhân, giá trị quyền có thời hạn không bao giờ vượt quá giá trị trọn đời ở độ tuổi đó.
- Pháp nhân: chỉ cho phép quyền hưởng dụng có thời hạn tối đa 30 năm, với mức tối đa 69%. Tuổi không được tính.
- Quyền sử dụng hoặc quyền ở: bằng 60% tỷ lệ quyền hưởng dụng trọn đời (điều 762 bis CGI).
- Làm tròn: tỷ lệ phần trăm là số nguyên chính xác. Số tiền euro hiển thị với hai chữ số thập phân. Tất cả số tiền tính bằng EUR.
Ví dụ minh họa
Một cá nhân 65 tuổi nắm quyền hưởng dụng trọn đời đối với tài sản có giá trị quyền sở hữu đầy đủ là 300.000 EUR. Ở tuổi 65, người này thuộc nhóm dưới 71 tuổi, nên tỷ lệ quyền hưởng dụng là 40% và tỷ lệ quyền sở hữu trần là 60%.
$$U = \frac{300000 \times 40}{100} = 120000\,\text{EUR}$$$$NP = 300000 - 120000 = 180000\,\text{EUR}$$Tuổi sử dụng: 65 năm; tỷ lệ trọn đời: 40%; số chu kỳ mười năm được tính: 0; giới hạn có được áp dụng: không.
Cách đọc kết quả
Giá trị quyền hưởng dụng và giá trị quyền sở hữu trần cộng lại bằng giá trị đầy đủ. Đây là cơ sở để tính lệ phí đăng ký đối với quà tặng và thừa kế. Kết quả là định giá thuế theo thang, không phải giá thị trường, và không mô phỏng mọi trường hợp đặc biệt. Quyền hưởng dụng chung không có tỷ lệ được nêu rõ chưa được tự động hóa: hãy chia tài sản thành các phần bằng nhau và chạy tính toán một lần cho mỗi người hưởng dụng. Giới hạn chuyển tiếp đối với quyền sở hữu trần đã tặng trước năm 2004 chưa được mô phỏng. Đối với quyền ở của người phối ngẫu còn sống, hãy dùng ngày một năm sau khi qua đời làm ngày chuyển giao. Hãy xác nhận các giao dịch quan trọng với công chứng viên hoặc cơ quan thuế.
Câu hỏi thường gặp
Tuổi nào được dùng cho thang?
Số năm tròn của người hưởng dụng tại ngày chuyển giao. Người đủ 61 tuổi vào ngày chuyển giao đã thuộc nhóm dưới 71 tuổi.
Quyền hưởng dụng có thời hạn được định giá thế nào?
Bằng 23% giá trị đầy đủ cho mỗi chu kỳ mười năm đã bắt đầu, nhưng không bao giờ cao hơn giá trị quyền hưởng dụng trọn đời đối với cá nhân.
Mức tối đa đối với pháp nhân là bao nhiêu?
Pháp nhân có thể nắm quyền hưởng dụng tối đa 30 năm, nên giá trị tối đa là 3 × 23 = 69%.
Quyền sử dụng hoặc quyền ở được định giá thế nào?
Bằng 60% giá trị quyền hưởng dụng trọn đời ứng với tuổi của người nắm quyền, ví dụ 24% ở tuổi 65.
Thang có áp dụng cho các chuyển giao trước năm 2004 không?
Không. Công cụ này chỉ bao gồm thang có hiệu lực đối với các chuyển giao từ ngày 1 tháng 1 năm 2004.
Kết quả có phải là tư vấn pháp lý không?
Không. Đây là ước tính định giá thuế dựa trên thang đã công bố.
Nguồn
- BOI-ENR-DMTG-10-40-10-50 – Đánh giá tài sản chuyển giao – Tách rời quyền sở hữu, Tổng cục Tài chính công (BOFiP-Impôts), 2013.











