Máy tính này làm gì
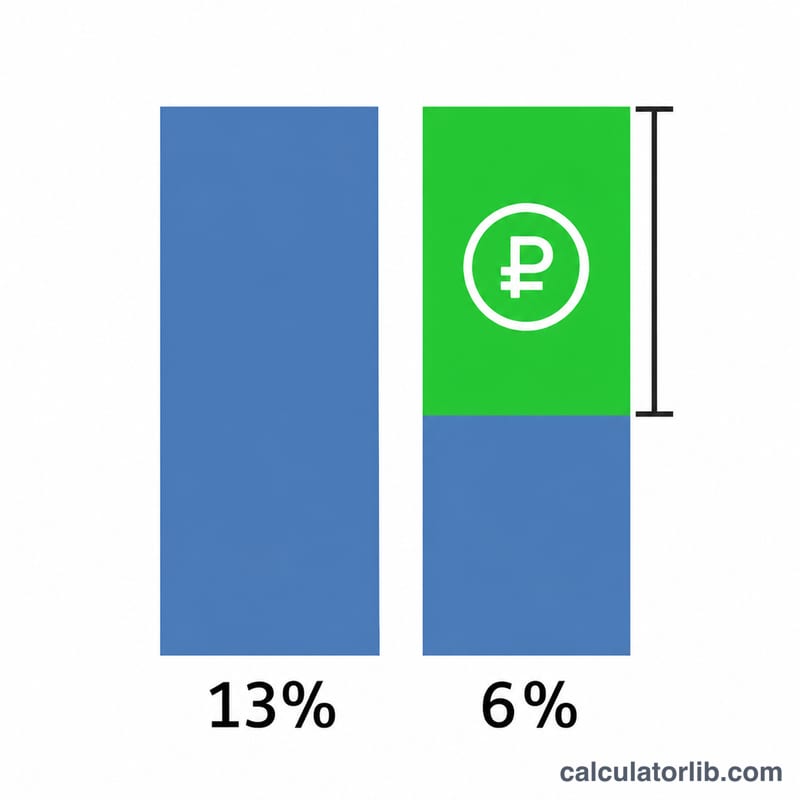
Máy tính này ước tính khoản thanh toán gia đình hằng năm của Nga (ежегодная семейная выплата) được quy định trong Luật liên bang 179-FZ dành cho một phụ huynh đang đi làm. Khoản thanh toán bằng chênh lệch giữa thuế thu nhập cá nhân (NDFL) ở mức 13% và mức 6% trên cùng một khoản thu nhập từ lao động, không có khoản khấu trừ nào. Công cụ này cũng kiểm tra các tiêu chí đủ điều kiện chính do Quỹ Bảo hiểm Xã hội Nga (SFR) và Cơ quan Thuế Liên bang (FNS) công bố. Các giá trị mặc định phản ánh khoản thanh toán năm 2025, được yêu cầu từ ngày 1 tháng 6 đến ngày 1 tháng 10 năm 2026.
Cách sử dụng
Nhập dữ liệu theo thứ tự sau: tổng thu nhập từ lao động chịu thuế trước thuế hằng năm của phụ huynh nộp đơn; tổng thu nhập gia đình trong năm (phải bao gồm thu nhập của người nộp đơn); số thành viên gia đình; số trẻ em đủ điều kiện; mức sinh hoạt tối thiểu hằng tháng của vùng đối với dân số trong độ tuổi lao động; cho biết phụ huynh và con cái có phải là công dân Nga cư trú tại Nga hay không; và người nộp đơn có nợ tiền cấp dưỡng hay không. Mỗi phụ huynh đi làm nên tự chạy tính toán riêng với thu nhập của mình.
Công thức
Khoản thanh toán và bài kiểm tra thu nhập sử dụng các biểu thức sau:
$$P = 0.13\,I - 0.06\,I = 0.07\,I$$$$D = \frac{F}{12 \cdot N}, \qquad D \le 1.5\,PM$$Trong đó \(P\) = khoản thanh toán tính bằng RUB, \(I\) = thu nhập từ lao động chịu thuế hằng năm của phụ huynh, \(F\) = tổng thu nhập gia đình trong năm, \(N\) = số thành viên gia đình, \(D\) = thu nhập bình quân hằng tháng trên mỗi thành viên gia đình, và \(PM\) = mức sinh hoạt tối thiểu hằng tháng của vùng đối với dân số trong độ tuổi lao động.
Quy ước và giả định
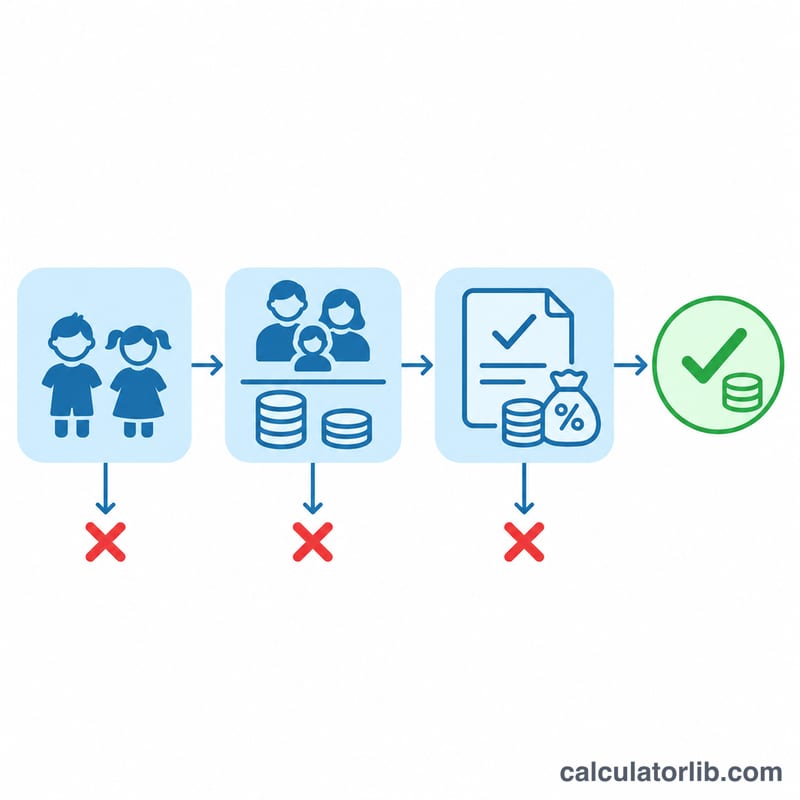
Kết quả chỉ dành cho một phụ huynh nộp đơn. NDFL 13% được áp dụng cố định trên toàn bộ thu nhập, theo công thức của FNS, mặc dù trên thực tế NDFL đối với phần thu nhập vượt 2,4 triệu RUB được đánh thuế theo biểu thuế lũy tiến; các nguồn tài liệu không giải thích cách xử lý khoản thu nhập này. Thu nhập gia đình bao gồm tiền lương, thu nhập kinh doanh, lương hưu, trợ cấp, học bổng và tiền cấp dưỡng đã nhận, được nhập thành một con số duy nhất. Điều kiện đủ đòi hỏi có ít nhất 2 trẻ em dưới 18 tuổi, hoặc dưới 23 tuổi nếu đang học toàn thời gian. Giới hạn thu nhập là giới hạn bao gồm, nên thu nhập bình quân đầu người bằng 1,5 × PM vẫn đạt. Mức sinh hoạt tối thiểu là giá trị của năm được tính lại (năm 2025 đối với yêu cầu năm 2026); mặc định là 15.073 RUB (Tatarstan 2025). Các tiêu chí về tài sản không được tính. Các kiểm tra được thực hiện theo thứ tự: quốc tịch và nơi cư trú, nợ cấp dưỡng, trẻ em, thu nhập chịu thuế lớn hơn không, thu nhập bình quân đầu người. Số tiền được hiển thị với 2 chữ số thập phân mà không làm tròn trung gian.
Ví dụ minh họa
Một phụ huynh kiếm được 540.000 RUB trong năm 2025. Gia đình có 4 thành viên, 2 trẻ em đủ điều kiện, tổng thu nhập 540.000 RUB và mức sinh hoạt tối thiểu 15.073 RUB, không có nợ cấp dưỡng.
$$\text{NDFL}_{13} = 0.13 \times 540000 = 70200$$$$\text{NDFL}_{6} = 0.06 \times 540000 = 32400$$$$P = 70200 - 32400 = 37800\ \text{RUB}$$$$D = \frac{540000}{12 \cdot 4} = 11250\ \text{RUB/tháng}$$$$1.5 \times 15073 = 22609.5\ \text{RUB/tháng}$$Vì 11.250 thấp hơn 22.609,5, gia đình đủ điều kiện. Thu nhập hằng năm tối đa của gia đình để đủ điều kiện là \(22609.5 \times 12 \times 4 = 1085256\) RUB. Khoản thanh toán ước tính là 37.800 RUB.
Cách đọc kết quả
Kết quả chính là khoản thanh toán ước tính, bằng 0 khi một kiểm tra không đạt. Mã điều kiện đủ hiển thị kiểm tra không đạt đầu tiên. Khoản thanh toán không xét điều kiện đủ được hiển thị riêng. Kết quả chỉ mang tính ước tính: khoản chi trả thực tế phụ thuộc vào việc SFR xem xét, dữ liệu thu nhập do cơ quan thuế nắm giữ, các quy định về tài sản không được mô hình hóa ở đây, và cách xử lý phần thu nhập bị đánh thuế trên 13%. Phụ huynh không có thu nhập lao động chịu NDFL, chẳng hạn người tự kinh doanh, nên nhập 0 và sẽ được hiển thị là không đủ điều kiện.
Câu hỏi thường gặp
Cả hai phụ huynh có nhận khoản thanh toán không?
Mỗi phụ huynh đi làm có thể nộp đơn riêng, và số tiền phụ thuộc vào thu nhập chịu thuế của chính phụ huynh đó.
Khoản thanh toán có luôn bằng 7% thu nhập không?
Đúng vậy theo mô hình này: 13% trừ 6% trên cùng một khoản thu nhập, không có khoản khấu trừ nào.
Tôi nên nhập mức sinh hoạt tối thiểu nào?
Nhập mức hằng tháng của vùng bạn đối với dân số trong độ tuổi lao động cho năm được tính lại, tức là năm 2025 đối với yêu cầu được nộp trong năm 2026.
Trẻ đang học toàn thời gian có được tính không?
Có, trẻ dưới 23 tuổi đang học toàn thời gian được tính là trẻ đủ điều kiện và là thành viên gia đình.
Nếu thu nhập bình quân đầu người bằng mức giới hạn thì sao?
Các nguồn tài liệu nêu thu nhập không được vượt quá 1,5 lần mức tối thiểu, nên bằng mức giới hạn vẫn đủ điều kiện.
Có kiểm tra giới hạn tài sản không?
Không. SFR có đề cập đến việc đánh giá tài sản nhưng các nguồn tài liệu không đưa ra ngưỡng nào, nên nội dung này không được tính.
Nguồn tham khảo
- Соцфонд России с 1 июня начнет принимать заявления на получение семейной выплаты, Социальный фонд России, 2026
- Управление разъясняет порядок получения семейной выплаты, ФНС России (УФНС по Курской области), 2026
- В 2026 году работающие родители двух и более детей могут оформить ежегодную выплату, Отделение СФР по Калужской области, 2026