Ce que fait le calculateur
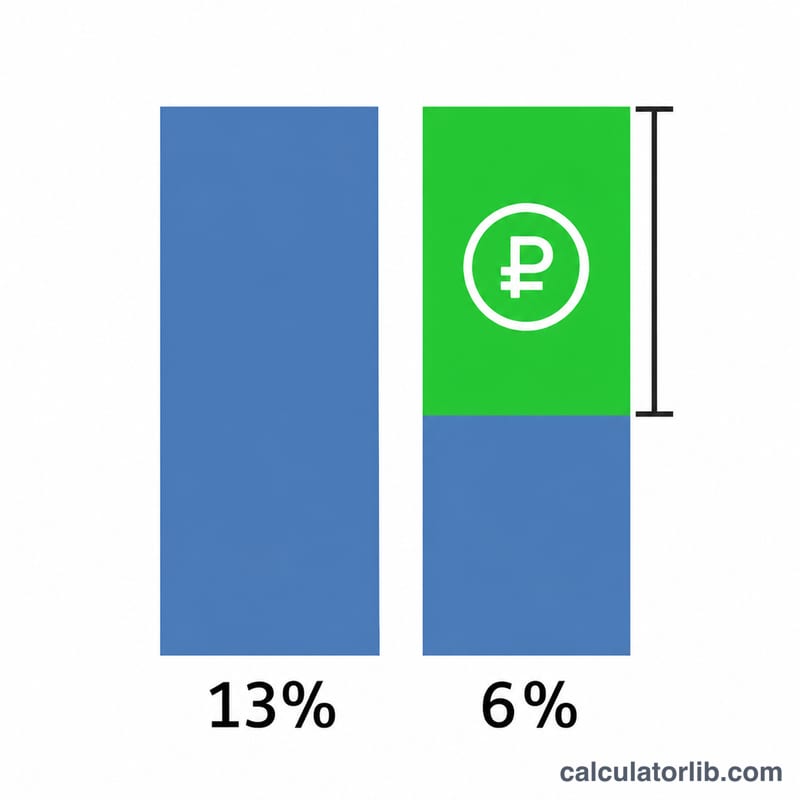
Ce calculateur estime la prestation familiale annuelle russe (ежегодная семейная выплата) prévue par la loi fédérale 179-FZ pour un parent actif. Le montant correspond à la différence entre l'impôt sur le revenu des personnes physiques (NDFL) au taux de 13 % et au taux de 6 % sur le même revenu du travail, sans aucune déduction. L'outil vérifie également les principaux critères d'éligibilité publiés par le Fonds de sécurité sociale de Russie (SFR) et le Service fédéral des impôts (FNS). Les valeurs par défaut correspondent à la prestation pour 2025, demandée du 1er juin au 1er octobre 2026.
Mode d'emploi
Saisissez les données dans cet ordre : le revenu annuel brut imposable du parent demandeur issu du travail ; le revenu familial total de l'année (il doit inclure le revenu du demandeur) ; le nombre de membres de la famille ; le nombre d'enfants ouvrant droit à la prestation ; le minimum de subsistance mensuel régional pour la population en âge de travailler ; si le parent et les enfants sont des citoyens russes résidant en Russie ; et si le demandeur a des arriérés de pension alimentaire. Chaque parent actif doit effectuer le calcul séparément avec ses propres revenus.
Formule
La prestation et le test de revenu utilisent les expressions suivantes :
$$P = 0.13\,I - 0.06\,I = 0.07\,I$$$$D = \frac{F}{12 \cdot N}, \qquad D \le 1.5\,PM$$Ici, \(P\) = prestation en roubles, \(I\) = revenu annuel imposable du parent issu du travail, \(F\) = revenu familial total de l'année, \(N\) = nombre de membres de la famille, \(D\) = revenu mensuel moyen par membre de la famille, et \(PM\) = minimum de subsistance mensuel régional pour la population en âge de travailler.
Conventions et hypothèses
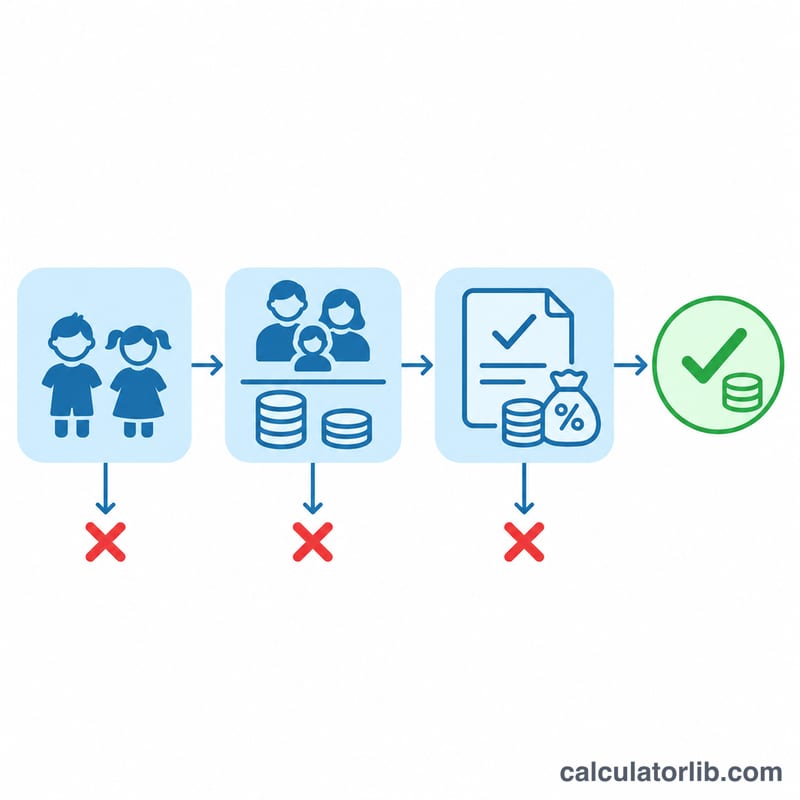
Le résultat ne concerne qu'un seul parent demandeur. Le NDFL au taux de 13 % est appliqué de manière uniforme à l'ensemble du revenu, comme dans la formule du FNS, bien que le NDFL réel au-delà de 2,4 millions de roubles soit soumis à des taux progressifs ; les sources n'expliquent pas comment ce revenu est traité. Le revenu familial comprend les salaires, les revenus d'activité, les pensions, les prestations, les bourses et les pensions alimentaires perçues, saisis en un seul montant. L'éligibilité exige au moins 2 enfants de moins de 18 ans, ou de moins de 23 ans s'ils suivent des études à temps plein. La limite de revenu est incluse : un revenu par personne égal à 1,5 × PM est accepté. Le minimum de subsistance retenu est la valeur de l'année recalculée (2025 pour les demandes de 2026) ; la valeur par défaut est de 15 073 roubles (Tatarstan 2025). Les critères de patrimoine ne sont pas calculés. Les contrôles s'effectuent dans cet ordre : citoyenneté et résidence, dettes alimentaires, enfants, revenu imposable supérieur à zéro, revenu par personne. Les montants sont affichés avec 2 décimales, sans arrondi intermédiaire.
Exemple détaillé
Un parent a perçu 540 000 roubles en 2025. La famille compte 4 membres, dont 2 enfants ouvrant droit à la prestation, un revenu familial total de 540 000 roubles et un minimum de subsistance de 15 073 roubles, sans dette alimentaire.
$$\text{NDFL}_{13} = 0.13 \times 540000 = 70200$$$$\text{NDFL}_{6} = 0.06 \times 540000 = 32400$$$$P = 70200 - 32400 = 37800\ \text{RUB}$$$$D = \frac{540000}{12 \cdot 4} = 11250\ \text{RUB/mois}$$$$1.5 \times 15073 = 22609.5\ \text{RUB/mois}$$Comme 11 250 est inférieur à 22 609,5, la famille est éligible. Le revenu familial annuel maximal pour y prétendre est \(22609.5 \times 12 \times 4 = 1085256\) RUB. La prestation estimée est de 37 800 roubles.
Lire le résultat
Le résultat principal est la prestation estimée, qui vaut 0 lorsqu'un contrôle échoue. Le code d'éligibilité indique le premier contrôle non satisfait. Le montant de la prestation sans tenir compte de l'éligibilité est affiché séparément. Le résultat est une estimation : le montant réellement attribué dépend de l'examen du SFR, des données de revenus détenues par l'administration fiscale, des règles de patrimoine non modélisées ici et du traitement des revenus imposés au-delà de 13 %. Un parent sans revenu du travail soumis au NDFL, par exemple un travailleur indépendant, doit saisir 0 et sera considéré comme non éligible.
Questions fréquentes
Les deux parents reçoivent-ils la prestation ?
Chaque parent actif peut faire une demande séparément, et le montant dépend du revenu imposable propre à ce parent.
La prestation représente-t-elle toujours 7 % du revenu ?
Oui dans ce modèle : 13 % moins 6 % du même revenu, sans aucune déduction.
Quel minimum de subsistance dois-je saisir ?
Saisissez le montant mensuel de votre région pour la population en âge de travailler, pour l'année recalculée, soit 2025 pour les demandes déposées en 2026.
Un enfant qui étudie à temps plein est-il pris en compte ?
Oui, un enfant de moins de 23 ans qui suit des études à temps plein compte comme enfant ouvrant droit à la prestation et comme membre de la famille.
Que se passe-t-il si le revenu par personne est égal à la limite ?
Les sources indiquent que le revenu ne doit pas dépasser 1,5 fois le minimum ; l'égalité ouvre donc droit à la prestation.
Les critères de patrimoine sont-ils vérifiés ?
Non. Le SFR mentionne l'évaluation du patrimoine, mais les sources ne donnent aucun seuil ; elle n'est donc pas calculée.
Sources
- Соцфонд России с 1 июня начнет принимать заявления на получение семейной выплаты, Социальный фонд России, 2026
- Управление разъясняет порядок получения семейной выплаты, ФНС России (УФНС по Курской области), 2026
- В 2026 году работающие родители двух и более детей могут оформить ежегодную выплату, Отделение СФР по Калужской области, 2026