

Qué hace esta calculadora
Esta calculadora obtiene la indemnización kilométrica oficial francesa (barème kilométrique) por el uso profesional de un vehículo personal, utilizando las tablas de 2026 publicadas por Urssaf. Abarca coches, motocicletas y scooters de más de 50 cm³, y vehículos de dos ruedas de menos de 50 cm³, cada uno con una tabla para motor térmico, hidrógeno o híbrido y una tabla para vehículos 100% eléctricos. Resulta útil para empleados que reclaman frais réels, para empleadores que fijan indemnizaciones exentas de impuestos y para autónomos que estiman los gastos deducibles del vehículo.
Cómo usarla
Seleccione el tipo de vehículo y, a continuación, el tipo de energía. Introduzca la potencia fiscal (CV) del campo P.6 del permiso de circulación; se ignora en los vehículos de dos ruedas de menos de 50 cm³. Introduzca la distancia profesional total del año en km. Opcionalmente, introduzca en euros los peajes y aparcamientos justificados. El resultado muestra el importe según la escala, el total incluidos peajes y aparcamiento, la tarifa efectiva por km, la fórmula aplicada, el tramo de distancia y la banda de potencia.
La fórmula
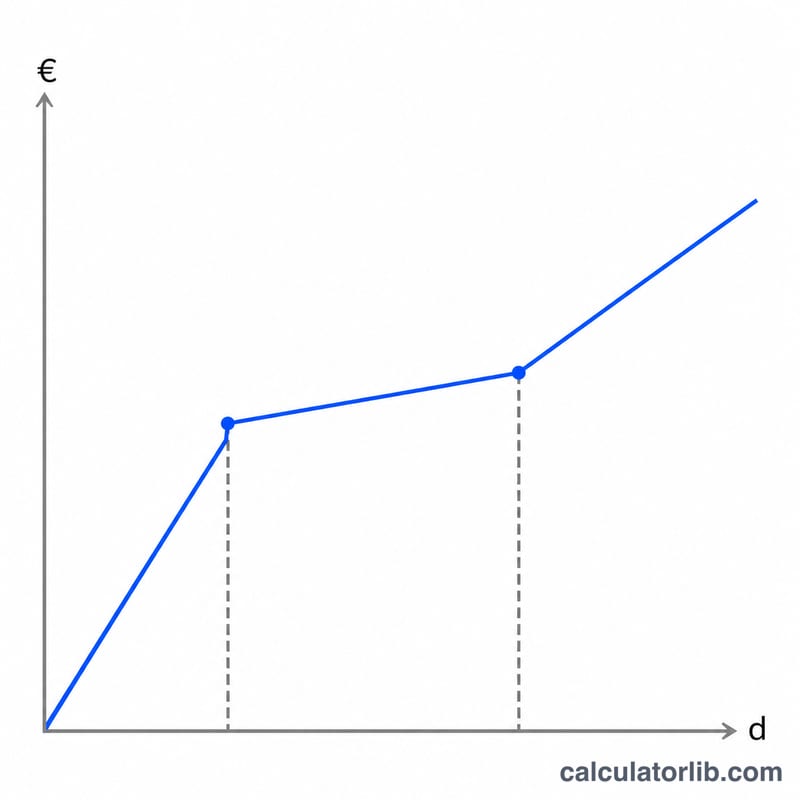
Toda la distancia anual se incluye en un único tramo, y se aplica una de tres fórmulas:
$$A = \begin{cases} d \times a & d \le L_1 \\ d \times b + c & L_1 < d \le L_2 \\ d \times e & d > L_2 \end{cases}$$\(A\) = indemnización en EUR, \(d\) = distancia profesional anual en km, \(a, b, c, e\) = coeficientes de la tabla para la fila de vehículo, energía y potencia. Para coches \(L_1 = 5000\) y \(L_2 = 20000\); para dos ruedas \(L_1 = 3000\) y \(L_2 = 6000\). El total deducible es \(A + \text{peajes y aparcamiento}\), y la tarifa efectiva es \(A / d\).
Convenciones y supuestos
- La escala de 2026 se utiliza tal como la tabula Urssaf (página revisada el 24 de abril de 2026).
- Los vehículos eléctricos utilizan las tablas específicas del 100% eléctrico; no se calcula ningún incremento del 20%, porque los coeficientes publicados son los oficiales.
- Los vehículos híbridos, híbridos enchufables e de hidrógeno utilizan la tabla de motor térmico.
- Tres categorías (coche, motocicleta/scooter de más de 50 cm³ y dos ruedas de menos de 50 cm³), cada una térmica o eléctrica, dan seis escalas.
- Filas de coches: 3 CV o menos, 4, 5, 6, y 7 CV o más. Filas de motocicletas: 1-2, 3-5 y más de 5 CV.
- El cálculo no es marginal: toda la distancia entra en una única fórmula de tramo. La regla no es continua en 20.000 km para coches, por lo que se aplica literalmente.
- Los peajes y el aparcamiento se suman porque la escala no los incluye.
- El límite de 40 km de ida al trabajo no se aplica automáticamente; introduzca solo los km que pueda reclamar.
- Los valores se calculan sin redondear internamente y se muestran con 2 decimales en EUR.
Ejemplo práctico
Un coche de motor térmico, 5 CV, 10.000 km al año, sin peajes. La distancia está entre 5.000 y 20.000 km, por lo que se aplica el tramo 2 con la fórmula (d x 0,357) + 1395.
$$A = 10000 \times 0.357 + 1395 = 4965\,\text{EUR}$$$$\text{Total} = 4965 + 0 = 4965\,\text{EUR}$$$$\text{Tarifa} = \frac{4965}{10000} = 0.4965\,\text{EUR/km}$$La indemnización es de 4.965 EUR, el total deducible es de 4.965 EUR y la tarifa efectiva es de 0,4965 EUR/km (mostrada como 0,497).
Interpretación del resultado y limitaciones
El importe según la escala cubre la depreciación, los neumáticos, el mantenimiento, el combustible y el seguro, por lo que estos conceptos no deben deducirse de nuevo. Los intereses deducibles de préstamos no se modelan. El formulario fiscal puede requerir un redondeo diferente. Se trata de una estimación, no de asesoramiento fiscal; compruebe con la administración tributaria la elegibilidad de la distancia reclamada.
Preguntas frecuentes
¿Los híbridos utilizan la escala eléctrica?
No. Los vehículos híbridos, híbridos enchufables e de hidrógeno utilizan la tabla térmica. Solo los vehículos 100% eléctricos utilizan la tabla eléctrica.
¿Se incluyen los peajes y el aparcamiento?
No. Pueden deducirse además cuando estén justificados, así que introdúzcalos por separado.
¿Por qué se ignora la potencia fiscal en los dos ruedas pequeños?
La tabla para dos ruedas de menos de 50 cm³ depende únicamente de la distancia.
¿El cálculo es marginal por tramo?
No. La distancia anual total se introduce en una sola fórmula según su tramo.
¿Qué ocurre con los desplazamientos largos al trabajo?
La distancia de ida al trabajo normalmente cuenta como máximo 40 km por trayecto, salvo que se justifique. Introduzca usted mismo los km admisibles.
Fuentes
- Indemnités kilométriques, Urssaf, 2026
- Frais de transport, DGFiP (impots.gouv.fr), 2026











