Qué hace esta calculadora
La calculadora estima los gastos de compra que comúnmente se llaman frais de notaire en la compra de una propiedad en Francia. La mayor parte de este importe no es el sueldo del notario: son principalmente los derechos de transmisión a título oneroso (droits de mutation à titre onéreux, DMTO) recaudados para el Estado y las autoridades locales. La herramienta añade la contribución de seguridad inmobiliaria (CSI) y, después, sus propias estimaciones de honorarios del notario y suplidos. Resulta útil para compradores que comparan presupuestos de vivienda de segunda mano o de obra nueva.
Cómo usarla
Introduzca los siguientes datos en este orden:
- Precio de compra: el precio que figura en la escritura, en EUR. En la obra nueva comprada a un promotor, introduzca el precio con IVA incluido.
- Tipo de inmueble: de segunda mano (ancien), obra nueva comprada a un particular u obra nueva comprada a un profesional.
- Tipo departamental de los derechos: 4,50 % (el más habitual), 5,00 % u otro tipo. La opción del 5,00 % se ofrece a título informativo: ninguna fuente utilizada aquí confirma este tipo ni sus fechas, así que consulte con su notario qué tipo se aplica en su departamento antes de basarse en él.
- Otro tipo departamental: se utiliza solo cuando se elige la opción de otro tipo, entre el 1,20 % y el 5,00 %.
- Honorarios del notario: la estimación de su notario con IVA incluido. Introduzca 0 para excluirlos.
- Suplidos: cantidades pagadas en su nombre (débours). Introduzca 0 para excluirlos.
Fórmula
Para vivienda de segunda mano o obra nueva comprada a un particular:
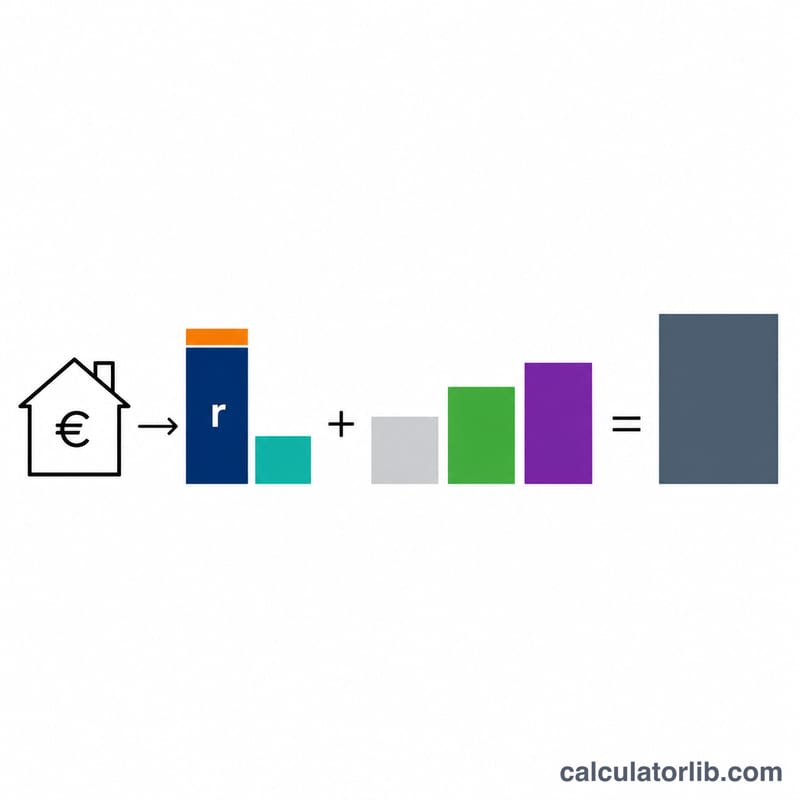
$$DMTO = P\,r + 0.012\,P + 0.0237\,(P\,r)$$
Para obra nueva comprada a un profesional:
$$DMTO = 0.0071\,P$$
Después:
$$CSI = 0.001\,P \qquad T = DMTO + CSI + E + D$$
\(P\) = precio de compra en EUR; \(r\) = tipo departamental en forma decimal; \(E\) = honorarios del notario; \(D\) = suplidos; \(T\) = gastos totales estimados. Con \(r = 4.50\%\), el tipo combinado de los derechos es 5,80665 %, aproximadamente 5,81 %.
Convenciones y supuestos
- Alcance: Francia metropolitana y de ultramar, siguiendo las indicaciones de impots.gouv.fr para vivienda de segunda mano y obra nueva. Los importes están en EUR.
- Vivienda de segunda mano: derecho departamental, recargo municipal del 1,20 % y una tasa de cobro del Estado del 2,37 % del derecho departamental. El tratamiento es el mismo tanto si el vendedor es un particular como un profesional.
- Obra nueva (de menos de 5 años de antigüedad, o renovada hasta quedar en estado de nueva): los mismos tres componentes, sin IVA. Se aplica a compras a particulares.
- Obra nueva comprada a un profesional: un único derecho reducido del 0,71 % del precio. Se supone que el IVA está incluido en el precio que introduce y no se añade. El IVA en sí es un coste dentro de ese precio (20 %, o 5,5 % en determinadas condiciones, según la administración tributaria).
- El CSI es del 0,10 % del precio para todos los tipos. No se aplica importe mínimo.
- Los honorarios y suplidos se usan exactamente como se introducen; los tramos de honorarios regulados no están modelizados.
- La selección del tipo departamental se ignora en la obra nueva comprada a un profesional.
- Los importes no se redondean durante el cálculo; la visualización es a 2 decimales. La introducción de números sigue las reglas de análisis monetario de la plataforma.
- El recargo fijo del 7,5 % sobre el coste de adquisición para una futura plusvalía se muestra solo a título informativo y no forma parte del coste de compra.
Ejemplo práctico
Vivienda de segunda mano con \(P = 250{,}000\) EUR, tipo del 4,50 %, honorarios de 3.200 EUR y suplidos de 1.200 EUR.
$$\text{Derecho departamental} = 250000 \times 0.045 = 11250$$
$$\text{Recargo municipal} = 250000 \times 0.012 = 3000$$
$$\text{Tasa de cobro} = 11250 \times 0.0237 = 266.625$$
$$DMTO = 11250 + 3000 + 266.625 = 14516.625$$
$$CSI = 250000 \times 0.001 = 250$$
$$T = 14516.625 + 250 + 3200 + 1200 = 19166.625$$
El total se muestra como 19.166,63 EUR. El tipo de los derechos es del 5,80665 % y los gastos son el 7,66665 % del precio. Precio más gastos: 269.166,625 EUR. El recargo fijo es \(250000 \times 0.075 = 18750\) EUR.
Interpretación del resultado
La cifra principal es una estimación del total de costes iniciales además del precio. La mayor parte está fijada por los tipos, mientras que los honorarios y suplidos dependen de su expediente. En la obra nueva de un profesional el derecho es menor, pero el IVA ya está dentro del precio, así que compare los precios totales y no solo el derecho. La herramienta no modeliza los tramos regulados de honorarios, posibles descuentos, gastos de escritura vinculados a hipotecas, honorarios de agencia ni exenciones. Pida a su notario un presupuesto por escrito antes de comprometerse.
Preguntas frecuentes
¿Los frais de notaire son el sueldo del notario?
No. La mayor parte del importe son derechos e impuestos que se transfieren al Estado y a las autoridades locales. Los honorarios regulados del notario son solo una parte.
¿Qué tipo departamental debo elegir?
El 4,50 % es el tipo más habitual. Los tipos de la guía van del 1,20 % al 4,50 %. Si su notario le indica que se aplica otro tipo, como el 5,00 %, use la opción de otro tipo o la opción del 5,00 % según le indique.
¿El derecho sobre obra nueva de un profesional implica un coste total menor?
No necesariamente. El derecho reducido del 0,71 % sustituye a los derechos habituales, pero la venta está sujeta a IVA, que está incluido en el precio que introduce. Compare los precios totales con todos los impuestos incluidos.
¿Qué se considera obra nueva?
Un edificio de menos de 5 años de antigüedad, o uno renovado hasta quedar en estado de nuevo. Usted elige la categoría.
¿Por qué se muestra el recargo del 7,5 %?
Al calcular una futura plusvalía, los costes de adquisición pueden fijarse en un 7,5 % a tanto alzado del precio de adquisición. Es informativo y no se suma a sus costes.
Fuentes
- Achat dans l'ancien, DGFiP – impots.gouv.fr, modificado en 2016
- Achat dans le neuf, DGFiP – impots.gouv.fr, modificado en 2026
- BOI-RFPI-PVI-20-10-20-20 – Majoration du prix d'acquisition, Bulletin Officiel des Finances Publiques-Impôts, 2013