本计算器的用途
本计算器用于估算法国房产购买时通常称为公证费(frais de notaire)的购房成本。其中大部分并非公证员的收入,而主要是为国家和地方政府征收的有偿产权转移税(droits de mutation à titre onéreux,DMTO)。本工具还会加入不动产安全捐(contribution de sécurité immobilière,CSI),以及您自行估算的公证员报酬和代垫费用。它适合比较现房或新房的购房预算。
使用方法
请按以下顺序填写:
- 购买价格:合同中的成交价,单位为欧元。若从开发商处购买新房,请填写含增值税的价格。
- 房产类型:现房(ancien)、从个人购买的新房,或从专业人士购买的新房。
- 省级过户税率:4.50%(最常见的税率)、5.00%或其他税率。5.00%选项仅供参考:本文所用资料均未确认该税率及其适用日期,请在依赖该数值之前,向您的公证员核实所在省(département)适用的税率。
- 其他省级税率:仅在选择“其他税率”选项时使用,范围为1.20%至5.00%。
- 公证员报酬:公证员估算的报酬(含增值税)。填写0则不计入。
- 代垫费用:代您支付的款项(débours)。填写0则不计入。
计算公式
适用于现房或从个人购买的新房:
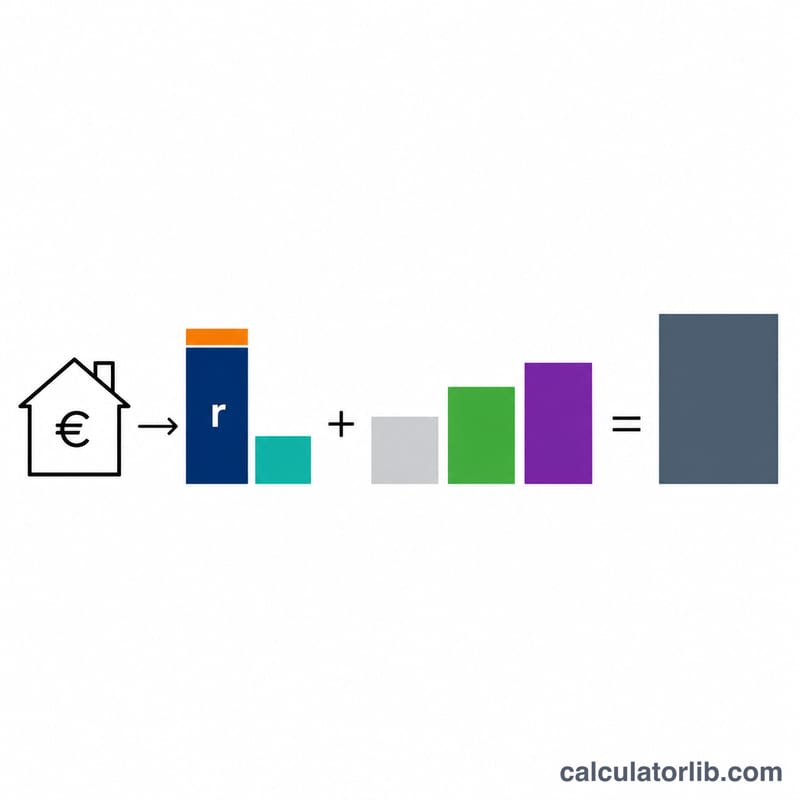
$$DMTO = P\,r + 0.012\,P + 0.0237\,(P\,r)$$
适用于从专业人士购买的新房:
$$DMTO = 0.0071\,P$$
然后:
$$CSI = 0.001\,P \qquad T = DMTO + CSI + E + D$$
\(P\) = 以欧元计的购买价格;\(r\) = 以小数表示的省级税率;\(E\) = 公证员报酬;\(D\) = 代垫费用;\(T\) = 估算的费用总额。当\(r = 4.50\%\)时,综合税率为5.80665%,约为5.81%。
约定与假设
- 适用范围:法国本土及海外省,依据impots.gouv.fr关于现房和新房的指引。金额单位为欧元。
- 现房:省级过户税、1.20%市镇附加税,以及按省级过户税的2.37%计算的国家征收费。无论卖方是个人还是专业人士,处理方式相同。
- 新房(房龄不足5年,或翻新至全新状态)从个人购买:适用相同的三项税费,不征收增值税。
- 从专业人士购买的新房:适用单一优惠过户税,为价格的0.71%。假定您输入的价格已包含增值税,因此不再另行加收。增值税本身属于该价格的一部分(标准税率20%,符合条件时为5.5%,依税务管理部门规定)。
- 所有类型的CSI均为价格的0.10%,不设最低金额。
- 公证员报酬和代垫费用按输入金额原样使用,不模拟受监管的收费档位。
- 从专业人士购买新房时,省级税率选择将被忽略。
- 计算过程中金额不取整,显示保留两位小数。数字输入遵循平台的金额解析规则。
- 未来资本利得计算中的7.5%一次性取得成本扣除仅供参考,不计入购房成本。
计算示例
现房,\(P = 250{,}000\)欧元,税率4.50%,公证员报酬3,200欧元,代垫费用1,200欧元。
$$\text{省级过户税} = 250000 \times 0.045 = 11250$$
$$\text{市镇附加税} = 250000 \times 0.012 = 3000$$
$$\text{征收费} = 11250 \times 0.0237 = 266.625$$
$$DMTO = 11250 + 3000 + 266.625 = 14516.625$$
$$CSI = 250000 \times 0.001 = 250$$
$$T = 14516.625 + 250 + 3200 + 1200 = 19166.625$$
总额显示为19,166.63欧元。综合税率为5.80665%,费用占价格的7.66665%。价格加费用合计为269,166.625欧元。一次性扣除额为\(250000 \times 0.075 = 18750\)欧元。
如何理解结果
核心数字是在房价之外需要预先支付的总成本估算。其中大部分由税率固定决定,而公证员报酬和代垫费用则取决于您的具体文件。从专业人士购买新房时税负较低,但增值税已包含在价格中,因此应比较总价,而不要只看过户税。本工具不模拟受监管的公证报酬档位、可能的折扣、与抵押相关的契约费用、中介费或任何免税情形。在做出决定前,请向公证员索取书面估算。
常见问题
公证费是公证员的薪酬吗?
不是。其中大部分是转交给国家和地方政府的税费。公证员受监管的报酬只是其中一部分。
我应选择哪个省级税率?
4.50%是最常见的税率。指引中的税率范围为1.20%至4.50%。若公证员告知适用其他税率(例如5.00%),请按其指示选择“其他税率”选项或5.00%选项。
从专业人士购买新房是否意味着总成本更低?
未必。0.71%的优惠过户税替代了通常的税费,但该交易需缴纳增值税,且增值税已包含在您输入的价格中。请比较包含所有税费在内的总价。
什么算新房?
房龄不足5年的建筑,或翻新至全新状态的建筑。类别由您自行选择。
为什么会显示7.5%的扣除额?
计算未来资本利得时,取得成本可按取得价格的7.5%一次性确定。该数字仅供参考,不计入您的购房成本。
资料来源
- Achat dans l'ancien,法国公共财政总局(DGFiP)– impots.gouv.fr,修订于2016年
- Achat dans le neuf,法国公共财政总局(DGFiP)– impots.gouv.fr,修订于2026年
- BOI-RFPI-PVI-20-10-20-20 – Majoration du prix d'acquisition,《法国公共财政-税务官方公报》,2013年