本計算機的用途
本計算機可估算法國購買不動產時一般所稱的 frais de notaire(購屋相關費用)。這筆金額大部分並非公證人的酬勞,而主要是為國家與地方政府徵收的過戶稅費(droits de mutation à titre onéreux,DMTO)。工具會再加上不動產安全貢獻金(contribution de sécurité immobilière,CSI),以及您自行估算的公證費與代墊款項。適合比較購買既有或新建不動產預算的買方。
使用方式
請依序輸入以下項目:
- 購買價格:契約上的價格,單位為歐元。若向開發商購買新建不動產,請輸入含增值稅的價格。
- 不動產類型:既有不動產(ancien)、向個人購買的新建不動產,或向專業開發商購買的新建不動產。
- 省級稅率:4.50%(最常見的稅率)、5.00%,或其他稅率。5.00% 選項僅供參考:本工具所用資料來源均未確認此稅率或其生效日期,請在依賴此數值前,先向您的公證人確認所在省(département)適用的稅率。
- 其他省級稅率:僅在選擇其他稅率選項時使用,範圍為 1.20% 至 5.00%。
- 公證費:您的公證人估算的費用(含增值稅)。若不計入,請輸入 0。
- 代墊款項:代您支付的款項(débours)。若不計入,請輸入 0。
計算公式
適用於既有不動產或向個人購買的新建不動產:
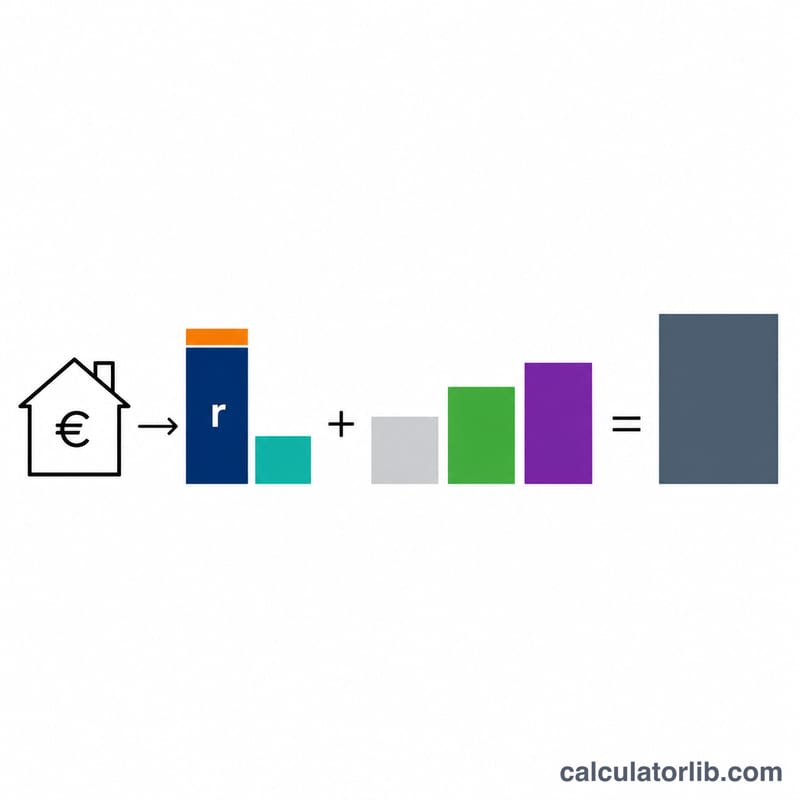
$$DMTO = P\,r + 0.012\,P + 0.0237\,(P\,r)$$
適用於向專業開發商購買的新建不動產:
$$DMTO = 0.0071\,P$$
接著:
$$CSI = 0.001\,P \qquad T = DMTO + CSI + E + D$$
\(P\) 為以歐元計的購買價格;\(r\) 為以小數表示的省級稅率;\(E\) 為公證費;\(D\) 為代墊款項;\(T\) 為估計總費用。當 \(r = 4.50\%\) 時,綜合稅率為 5.80665%,約為 5.81%。
慣例與假設
- 適用範圍:法國本土與海外省,依循 impots.gouv.fr 對既有與新建不動產的指引。金額以歐元計算。
- 既有不動產:省級稅、1.20% 市鎮附加稅,以及省級稅額 2.37% 的國家徵收費。無論賣方為個人或專業人士,處理方式相同。
- 新建不動產(未滿 5 年,或翻修至全新狀態)向個人購買:同樣三項構成,不含增值稅。
- 向專業開發商購買的新建不動產:單一優惠稅率,為價格的 0.71%。假設您輸入的價格已含增值稅,工具不再加計。增值稅本身屬於該價格內的成本(依稅務機關規定為 20%,符合條件者為 5.5%)。
- 所有類型的 CSI 皆為價格的 0.10%,未設最低金額。
- 公證費與代墊款項依輸入值原樣使用,未模擬法定公證費級距。
- 向專業開發商購買新建不動產時,省級稅率選項會被忽略。
- 計算過程中不進行四捨五入,顯示至小數點後 2 位。數字輸入依平台的金額解析規則處理。
- 日後計算資本利得時的 7.5% 固定取得成本扣除額僅供參考,不屬於購買成本的一部分。
實例演算
既有不動產,\(P = 250{,}000\) 歐元,稅率 4.50%,公證費 3,200 歐元,代墊款項 1,200 歐元。
$$\text{省級稅} = 250000 \times 0.045 = 11250$$
$$\text{市鎮附加稅} = 250000 \times 0.012 = 3000$$
$$\text{徵收費} = 11250 \times 0.0237 = 266.625$$
$$DMTO = 11250 + 3000 + 266.625 = 14516.625$$
$$CSI = 250000 \times 0.001 = 250$$
$$T = 14516.625 + 250 + 3200 + 1200 = 19166.625$$
總額顯示為 19,166.63 歐元。稅率為 5.80665%,費用佔價格的 7.66665%。價格加費用為 269,166.625 歐元。固定扣除額為 \(250000 \times 0.075 = 18750\) 歐元。
如何解讀結果
主要數字是在價格之外、預估的一次性總支出。其中大部分由稅率固定決定,而公證費與代墊款項則取決於您的案件。向專業開發商購買的新建不動產稅率較低,但增值稅已含在價格內,因此應比較總價,而非只看稅費。本工具未模擬法定公證費級距、可能的折扣、與貸款相關的契約費用、仲介費或任何免稅情形。在做決定前,請向您的公證人索取書面估價。
常見問題
frais de notaire 是公證人的薪酬嗎?
不是。大部分金額是轉交給國家與地方政府的稅費。公證人的法定酬勞只是其中一部分。
我應選擇哪個省級稅率?
4.50% 是最常見的稅率。指引中的稅率範圍為 1.20% 至 4.50%。若您的公證人告知適用其他稅率(例如 5.00%),請依指示使用其他稅率選項或 5.00% 選項。
向專業開發商購買新建不動產,總成本一定較低嗎?
不一定。優惠的 0.71% 稅率取代了一般稅費,但該交易須繳納增值稅,而增值稅已含在您輸入的價格中。請比較包含所有稅費的總價。
什麼算是新建不動產?
未滿 5 年的建築,或翻修至全新狀態的建築。類別由您自行選擇。
為什麼會顯示 7.5% 扣除額?
在計算日後的資本利得時,取得成本可能以取得價格的固定 7.5% 計算。此數字僅供參考,不會加入您的費用。
資料來源
- Achat dans l'ancien,DGFiP – impots.gouv.fr,修訂於 2016 年
- Achat dans le neuf,DGFiP – impots.gouv.fr,修訂於 2026 年
- BOI-RFPI-PVI-20-10-20-20 – Majoration du prix d'acquisition,法國財政公報-稅務,2013 年