이 계산기의 기능
이 계산기는 프랑스 부동산 구매 시 흔히 frais de notaire라고 부르는 구매 부대비용을 추정합니다. 이 금액의 대부분은 공증인의 수입이 아닙니다. 주로 국가와 지방자치단체가 징수하는 이전세(droits de mutation à titre onéreux, DMTO)입니다. 이 도구는 여기에 부동산 안전 기여금(contribution de sécurité immobilière, CSI)을 더하고, 이후 공증인 보수와 실비에 대한 사용자의 추정치를 반영합니다. 기존 주택이나 신축 주택의 예산을 비교하려는 구매자에게 적합합니다.
사용 방법
다음 항목을 순서대로 입력하세요:
- 구매 가격: 계약서에 명시된 가격(유로). 분양업자로부터 구입하는 신축 주택은 부가가치세(VAT)를 포함한 가격을 입력하세요.
- 부동산 유형: 기존 주택(ancien), 개인으로부터 구입하는 신축 주택, 또는 전문 업자로부터 구입하는 신축 주택.
- 도(département) 이전세율: 4.50%(가장 일반적인 세율), 5.00%, 또는 기타 세율. 5.00% 옵션은 참고용으로 제공됩니다. 여기서 사용한 어떤 자료도 이 세율이나 적용 시점을 확인하지 않으므로, 의존하기 전에 거주 도에 어떤 세율이 적용되는지 공증인에게 확인하세요.
- 기타 도 세율: 기타 세율 옵션을 선택했을 때만 사용하며, 1.20%에서 5.00% 사이여야 합니다.
- 공증인 보수: 부가가치세를 포함한 공증인의 추정 보수. 제외하려면 0을 입력하세요.
- 실비: 사용자를 대신해 지불되는 금액(débours). 제외하려면 0을 입력하세요.
공식
기존 주택 또는 개인으로부터 구입하는 신축 주택의 경우:
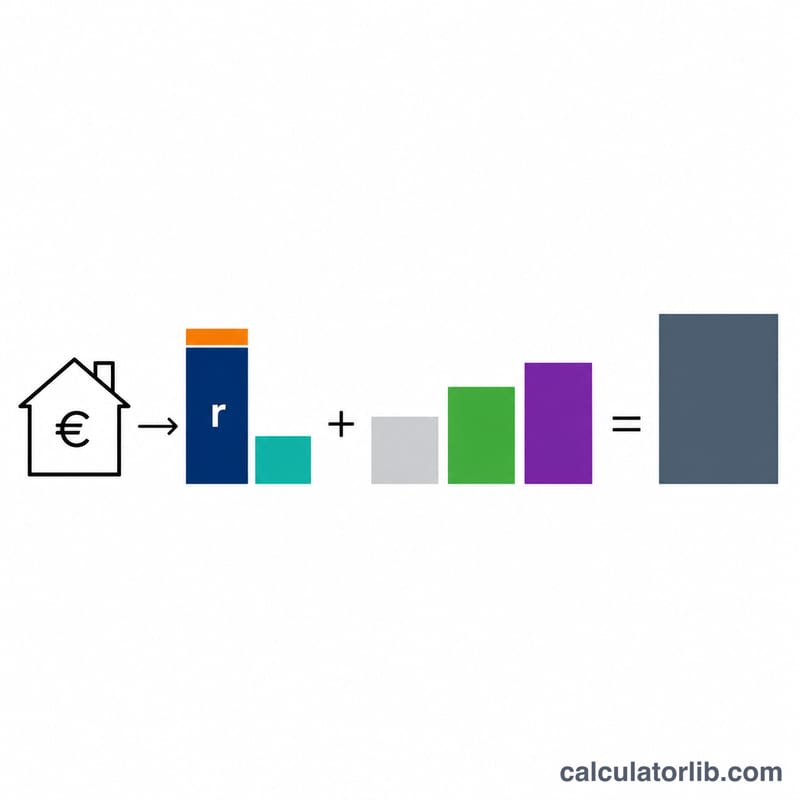
$$DMTO = P\,r + 0.012\,P + 0.0237\,(P\,r)$$
전문 업자로부터 구입하는 신축 주택의 경우:
$$DMTO = 0.0071\,P$$
그다음:
$$CSI = 0.001\,P \qquad T = DMTO + CSI + E + D$$
\(P\) = 유로 단위 구매 가격; \(r\) = 소수로 표시한 도 세율; \(E\) = 공증인 보수; \(D\) = 실비; \(T\) = 추정 총 수수료. \(r = 4.50\%\)일 때 합산 세율은 5.80665%, 약 5.81%입니다.
계산 기준과 가정
- 적용 범위: 프랑스 본토 및 해외 영토, 기존 및 신축 주택에 대해 impots.gouv.fr 안내를 따릅니다. 금액은 유로 단위입니다.
- 기존 주택: 도 이전세, 1.20% 지방 부가세, 그리고 도 이전세의 2.37%에 해당하는 국가 징수 수수료. 매도인이 개인이든 전문 업자든 동일하게 처리합니다.
- 신축 주택(건축 후 5년 미만이거나 신축 상태로 개보수된 경우)을 개인으로부터 구입하는 경우: 위의 세 가지 항목이 동일하게 적용되며 부가가치세는 없습니다.
- 신축 주택을 전문 업자로부터 구입하는 경우: 구매 가격의 0.71%인 단일 경감 이전세가 적용됩니다. 부가가치세는 입력한 가격에 포함된 것으로 간주하며 별도로 더하지 않습니다. 부가가치세 자체는 해당 가격 안의 비용입니다(세무 당국 기준 20%, 조건에 따라 5.5%).
- CSI는 모든 유형에 대해 구매 가격의 0.10%입니다. 최소 금액은 적용하지 않습니다.
- 공증인 보수와 실비는 입력한 값을 그대로 사용하며, 규정된 보수 구간은 반영하지 않습니다.
- 신축 주택을 전문 업자로부터 구입하는 경우 도 세율 선택은 무시됩니다.
- 계산 중에는 금액을 반올림하지 않으며, 표시는 소수점 둘째 자리까지입니다. 숫자 입력은 플랫폼의 금액 해석 규칙을 따릅니다.
- 향후 양도차익 계산에 적용되는 7.5% 정액 취득비용 공제는 참고용으로만 표시되며 구매 비용에는 포함되지 않습니다.
예시 계산
기존 주택, \(P = 250{,}000\) 유로, 세율 4.50%, 공증인 보수 3,200유로, 실비 1,200유로.
$$\text{도 이전세} = 250000 \times 0.045 = 11250$$
$$\text{지방 부가세} = 250000 \times 0.012 = 3000$$
$$\text{징수 수수료} = 11250 \times 0.0237 = 266.625$$
$$DMTO = 11250 + 3000 + 266.625 = 14516.625$$
$$CSI = 250000 \times 0.001 = 250$$
$$T = 14516.625 + 250 + 3200 + 1200 = 19166.625$$
총액은 19,166.63유로로 표시됩니다. 이전세 합산 세율은 5.80665%이며, 수수료는 가격의 7.66665%입니다. 가격과 수수료의 합은 269,166.625유로입니다. 정액 공제는 \(250000 \times 0.075 = 18750\)유로입니다.
결과 읽기
주요 수치는 가격 이외에 선불로 드는 총 비용의 추정치입니다. 대부분은 세율로 정해지며, 공증인 보수와 실비는 사건 내용에 따라 달라집니다. 전문 업자로부터 구입하는 신축 주택은 세금이 낮지만 부가가치세가 이미 가격에 포함되어 있으므로 세금만이 아니라 총 가격을 비교하세요. 이 도구는 규정된 보수 구간, 가능한 할인, 저당 관련 증서 비용, 중개 수수료, 면제 사항은 반영하지 않습니다. 확정하기 전에 공증인에게 서면 견적을 요청하세요.
자주 묻는 질문
frais de notaire는 공증인의 급여인가요?
아닙니다. 금액의 대부분은 국가와 지방자치단체에 전달되는 세금과 조세입니다. 공증인의 규정된 보수는 그중 일부일 뿐입니다.
어떤 도 세율을 선택해야 하나요?
4.50%가 가장 일반적인 세율입니다. 안내에 나온 세율은 1.20%에서 4.50%까지입니다. 공증인이 5.00% 등 다른 세율이 적용된다고 알려주면, 안내에 따라 기타 세율 옵션 또는 5.00% 옵션을 사용하세요.
전문 업자로부터 구입하는 신축 주택의 세금이 낮으면 총비용도 낮은가요?
반드시 그렇지는 않습니다. 경감된 0.71% 이전세는 일반 세금을 대체하지만, 거래에는 부가가치세가 부과되며 이는 입력한 가격에 포함되어 있습니다. 모든 세금을 포함한 총 가격을 비교하세요.
신축 주택의 기준은 무엇인가요?
건축 후 5년 미만인 건물, 또는 신축 상태로 개보수된 건물입니다. 범주는 사용자가 직접 선택합니다.
7.5% 공제는 왜 표시되나요?
나중에 양도차익을 계산할 때 취득비용을 취득가의 정액 7.5%로 정할 수 있습니다. 이는 참고용이며 사용자의 비용에 더해지지 않습니다.
출처
- Achat dans l'ancien, DGFiP – impots.gouv.fr, 2016년 수정
- Achat dans le neuf, DGFiP – impots.gouv.fr, 2026년 수정
- BOI-RFPI-PVI-20-10-20-20 – Majoration du prix d'acquisition, Bulletin Officiel des Finances Publiques-Impôts, 2013