

本計算機的功能
本計算機依據 Urssaf 發布的 2026 年費率表,計算法國官方里程津貼(barème kilométrique),適用於個人車輛的職業用途。涵蓋汽車、機車與超過 50 cm³ 的速克達,以及 50 cm³ 以下的二輪車,每類皆有一張燃油、氫能或混合動力費率表,以及一張 100% 電動車費率表。適用對象包括申報實際費用(frais réels)的受僱者、設定免稅津貼的雇主,以及估算可扣除車輛成本的自營業者。
使用方式
先選擇車輛類型,再選擇能源類型。請輸入行照 P.6 欄位的稅務馬力(CV);50 cm³ 以下的二輪車會忽略此欄位。輸入全年職業里程(公里)。如有需要,可另填具正當理由的過路費與停車費(歐元)。結果會顯示費率表金額、含過路費與停車費的總額、每公里有效費率、所套用的公式、里程級距與馬力區間。
計算公式
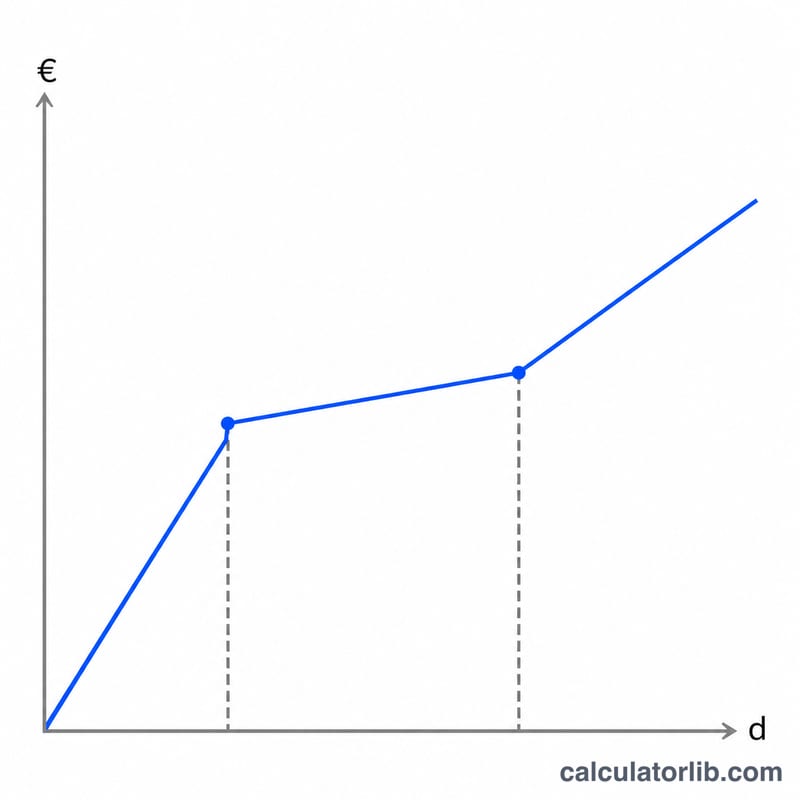
全年里程會落入單一級距,並套用以下三個公式之一:
$$A = \begin{cases} d \times a & d \le L_1 \\ d \times b + c & L_1 < d \le L_2 \\ d \times e & d > L_2 \end{cases}$$\(A\) = 津貼金額(歐元),\(d\) = 年度職業里程(公里),\(a, b, c, e\) = 依車輛、能源與馬力列自費率表取得的係數。汽車的 \(L_1 = 5000\)、\(L_2 = 20000\);二輪車的 \(L_1 = 3000\)、\(L_2 = 6000\)。可扣除總額為 \(A + \text{過路費與停車費}\),有效費率為 \(A / d\)。
換算慣例與假設
- 2026 年費率表依 Urssaf 公布的表格使用(頁面查核日期為 2026 年 4 月 24 日)。
- 電動車適用專屬的 100% 電動費率表;因已公布的係數具有權威性,不另計 20% 加成。
- 混合動力、插電式混合動力與氫能車適用燃油費率表。
- 共有三類車輛(汽車、超過 50 cm³ 的機車/速克達、50 cm³ 以下的二輪車),每類分燃油或電動,合計六張費率表。
- 汽車列別:3 CV 以下、4 CV、5 CV、6 CV,以及 7 CV 以上。機車列別:1-2 CV、3-5 CV,以及 5 CV 以上。
- 本計算並非邊際計算:全部里程只套用單一級距公式。汽車在 20,000 公里處並不連續,因此依字面規定套用。
- 過路費與停車費因費率表未包含,故另行加計。
- 通勤單程 40 公里的上限不會自動套用;請只輸入您可申報的公里數。
- 計算過程內部不做四捨五入,結果以歐元計、顯示至小數點後 2 位。
計算範例
一輛燃油汽車,5 CV,全年 10,000 公里,無過路費。里程介於 5,000 至 20,000 公里之間,因此套用第二級距公式 (d x 0.357) + 1395。
$$A = 10000 \times 0.357 + 1395 = 4965\,\text{EUR}$$$$\text{Total} = 4965 + 0 = 4965\,\text{EUR}$$$$\text{Rate} = \frac{4965}{10000} = 0.4965\,\text{EUR/km}$$津貼為 4,965 歐元,可扣除總額為 4,965 歐元,有效費率為每公里 0.4965 歐元(顯示為 0.497)。
結果解讀與限制
費率表金額已涵蓋折舊、輪胎、保養、燃料與保險,因此不應再次扣除。可扣除的貸款利息未納入模型。稅務申報表可能採用不同的進位方式。本結果僅為估算,並非稅務建議;請向稅務機關確認所申報里程是否符合資格。
常見問題
混合動力車是否適用電動費率表?
不適用。混合動力、插電式混合動力與氫能車適用燃油費率表,只有 100% 電動車適用電動費率表。
過路費與停車費是否已包含在內?
未包含。如有正當理由,可另行扣除,因此請分開輸入。
為何 50 cm³ 以下的小型二輪車會忽略稅務馬力?
50 cm³ 以下二輪車的費率表只取決於里程。
這項計算是否依級距採邊際計算?
否。全年總里程會依其所屬級距,套用單一公式。
長距離通勤該如何處理?
除非有正當理由,通勤里程通常最多只計入單程 40 公里。請自行輸入符合資格的公里數。
資料來源
- 里程津貼(Indemnités kilométriques),Urssaf,2026
- 交通費用(Frais de transport),DGFiP(impots.gouv.fr),2026











