

이 계산기의 기능
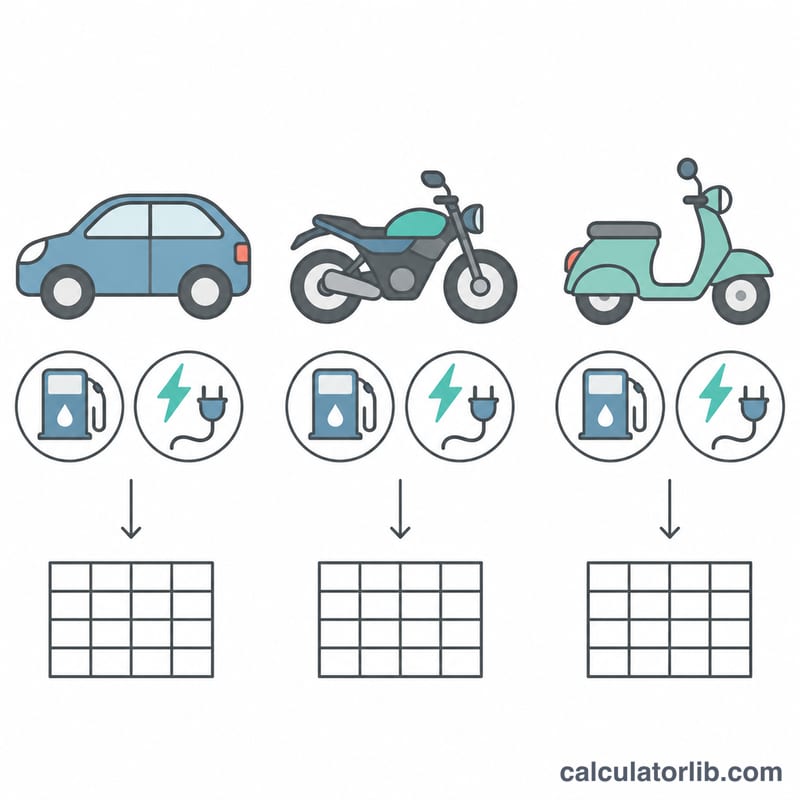
이 계산기는 Urssaf가 발표한 2026년 표를 바탕으로, 개인 차량을 업무에 사용할 때 적용되는 프랑스 공식 주행거리 수당(barème kilométrique)을 계산합니다. 50cm³ 초과 자동차, 오토바이 및 스쿠터, 50cm³ 이하 이륜차를 대상으로 하며, 각 항목마다 내연기관/수소/하이브리드 표와 100% 전기차 표가 있습니다. 실비 공제(frais réels)를 신청하는 직원, 비과세 수당을 설정하는 고용주, 차량 비용의 공제 가능액을 추산하는 자영업자에게 적합합니다.
사용 방법
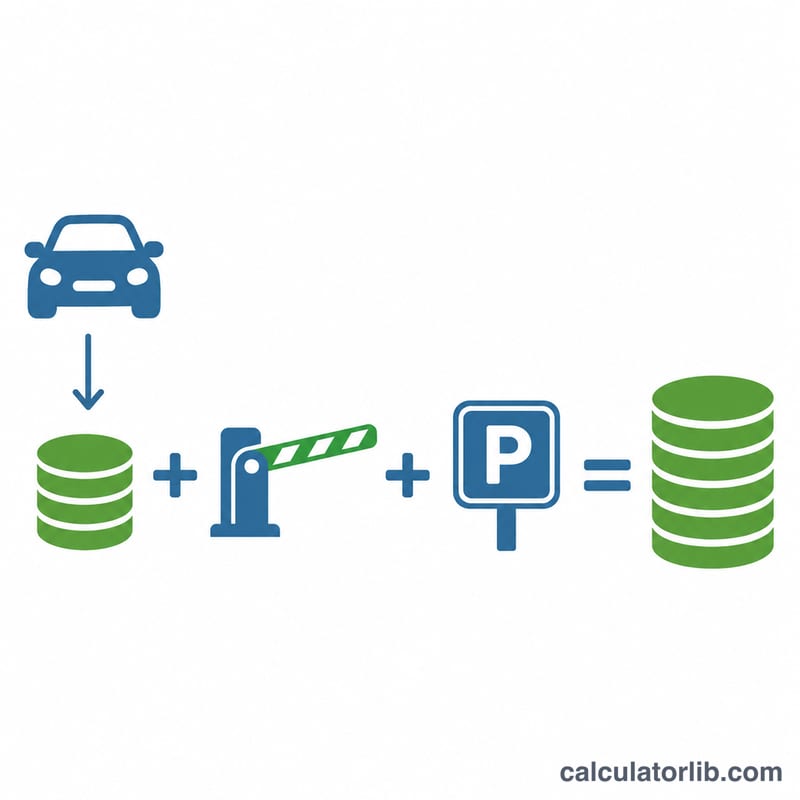
먼저 차량 종류를 선택한 다음 에너지 유형을 선택하세요. 등록증 P.6 항목에 있는 세금 마력(CV)을 입력합니다. 50cm³ 이하 이륜차의 경우 이 값은 무시됩니다. 해당 연도의 총 업무 주행거리를 km 단위로 입력하세요. 필요하면 정당하게 증빙 가능한 통행료와 주차비를 유로 단위로 입력할 수 있습니다. 결과에는 수당 금액, 통행료와 주차비를 포함한 총액, km당 실효 단가, 적용된 공식, 거리 구간, 마력 구간이 표시됩니다.
공식
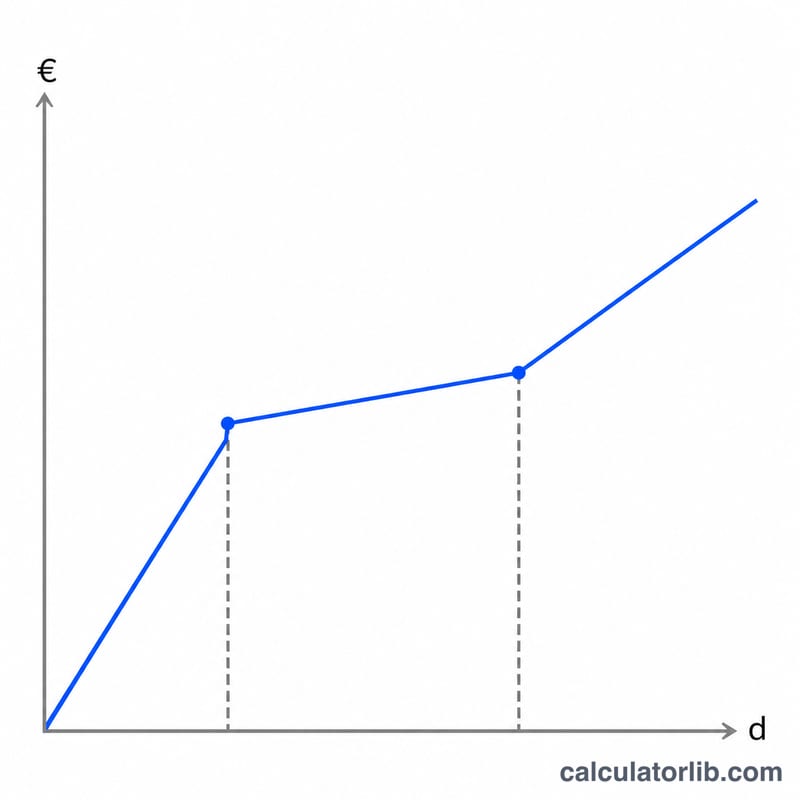
연간 주행거리 전체는 하나의 구간에 속하며, 세 가지 공식 중 하나가 적용됩니다:
$$A = \begin{cases} d \times a & d \le L_1 \\ d \times b + c & L_1 < d \le L_2 \\ d \times e & d > L_2 \end{cases}$$\(A\) = 유로(EUR) 단위의 수당, \(d\) = km 단위의 연간 업무 주행거리, \(a, b, c, e\) = 차량, 에너지, 마력 행에 해당하는 표의 계수. 자동차의 경우 \(L_1 = 5000\), \(L_2 = 20000\); 이륜차의 경우 \(L_1 = 3000\), \(L_2 = 6000\)입니다. 총 공제액은 \(A + \text{tolls and parking}\)이며, 실효 단가는 \(A / d\)입니다.
기준 및 가정
- 2026년 기준표는 Urssaf가 표로 제시한 그대로 사용합니다(2026년 4월 24일 기준 페이지 확인).
- 전기차는 전용 100% 전기차 표를 사용하며, 공표된 계수가 기준이므로 20% 가산은 계산하지 않습니다.
- 하이브리드, 플러그인 하이브리드, 수소차는 내연기관 표를 사용합니다.
- 세 가지 범주(자동차, 50cm³ 초과 오토바이/스쿠터, 50cm³ 이하 이륜차)에 내연기관 또는 전기 구분을 적용하면 총 여섯 개의 기준표가 있습니다.
- 자동차 행: 3CV 이하, 4, 5, 6, 7CV 이상. 오토바이 행: 1-2, 3-5, 5CV 초과.
- 이 계산은 한계 방식이 아닙니다. 전체 거리가 하나의 구간 공식에 적용됩니다. 자동차의 경우 20,000km에서 규칙이 연속적이지 않지만, 문언대로 적용합니다.
- 기준표는 통행료와 주차비를 제외하므로, 이들은 별도로 더해집니다.
- 편도 40km의 집-직장 거리 상한은 자동으로 적용되지 않으므로, 청구 가능한 km만 입력하세요.
- 내부 계산값은 반올림하지 않으며, 결과는 유로 기준 소수점 둘째 자리까지 표시합니다.
계산 예시
내연기관 자동차, 5CV, 연간 10,000km, 통행료 없음. 거리가 5,000km에서 20,000km 사이이므로 구간 2가 적용되며, 공식은 (d x 0.357) + 1395입니다.
$$A = 10000 \times 0.357 + 1395 = 4965\,\text{EUR}$$$$\text{Total} = 4965 + 0 = 4965\,\text{EUR}$$$$\text{Rate} = \frac{4965}{10000} = 0.4965\,\text{EUR/km}$$수당은 4,965유로이고, 총 공제액은 4,965유로이며, 실효 단가는 0.4965유로/km(0.497로 표시)입니다.
결과 해석 및 한계
기준 금액에는 감가상각, 타이어, 정비, 연료, 보험이 포함되므로 이들을 다시 공제하지 마세요. 공제 가능한 대출 이자는 모델에 포함되지 않습니다. 세금 신고서는 다른 반올림 방식을 요구할 수 있습니다. 이 결과는 추정치이며 세무 자문이 아닙니다. 신청한 거리의 적격성은 세무 당국에 확인하세요.
자주 묻는 질문
하이브리드도 전기차 기준을 사용하나요?
아니요. 하이브리드, 플러그인 하이브리드, 수소차는 내연기관 표를 사용합니다. 100% 전기차만 전기차 표를 사용합니다.
통행료와 주차비가 포함되나요?
아니요. 정당한 경우 추가로 공제할 수 있으므로 별도로 입력하세요.
50cm³ 이하 소형 이륜차는 왜 세금 마력을 무시하나요?
50cm³ 이하 이륜차 표는 거리에만 따라 달라집니다.
구간별 한계 방식으로 계산하나요?
아니요. 연간 총 주행거리를 해당 구간의 공식 하나에 넣어 계산합니다.
장거리 집-직장 출퇴근은 어떻게 되나요?
정당한 사유가 없는 한 집-직장 거리는 일반적으로 편도 최대 40km까지만 인정됩니다. 해당하는 km는 직접 입력하세요.
출처
- Indemnités kilométriques, Urssaf, 2026
- Frais de transport, DGFiP (impots.gouv.fr), 2026











