Что делает этот калькулятор
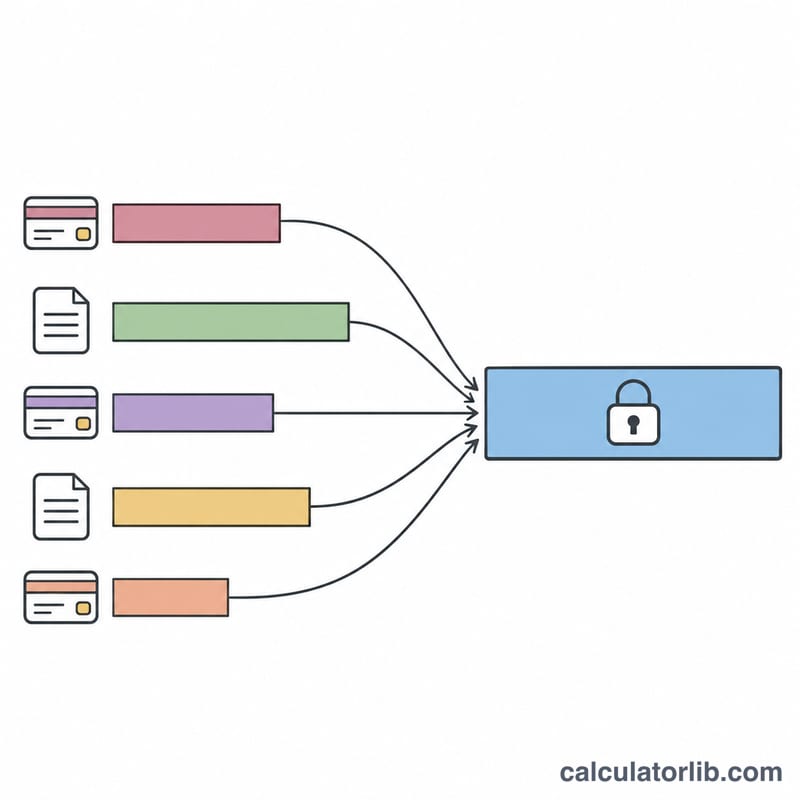
Этот калькулятор сравнивает два способа погашения до пяти долгов. Первый путь сохраняет каждый долг в прежнем виде, с собственным фиксированным ежемесячным платежом. Второй путь заменяет их одним кредитом с фиксированной ставкой и необязательной комиссией за оформление. Калькулятор показывает количество месяцев до полного погашения, общую сумму процентов, комиссии, общую уплаченную сумму и разницу между двумя путями. Он подойдёт тем, у кого есть кредитные карты или потребительские кредиты и кто рассматривает предложение по консолидации долгов.
Как пользоваться
Для каждой из до пяти строк введите остаток, APR и фиксированный ежемесячный платёж. Чтобы не использовать строку, введите 0 в качестве остатка. Затем введите APR консолидационного кредита, срок кредита в целых месяцах (от 1 до 360), комиссию за оформление в процентах от консолидируемой суммы и то, добавляется ли комиссия к кредиту или оплачивается сразу. Каждый платёж по активному долгу должен превышать один месяц процентов, иначе долг никогда не будет погашен.
Формула
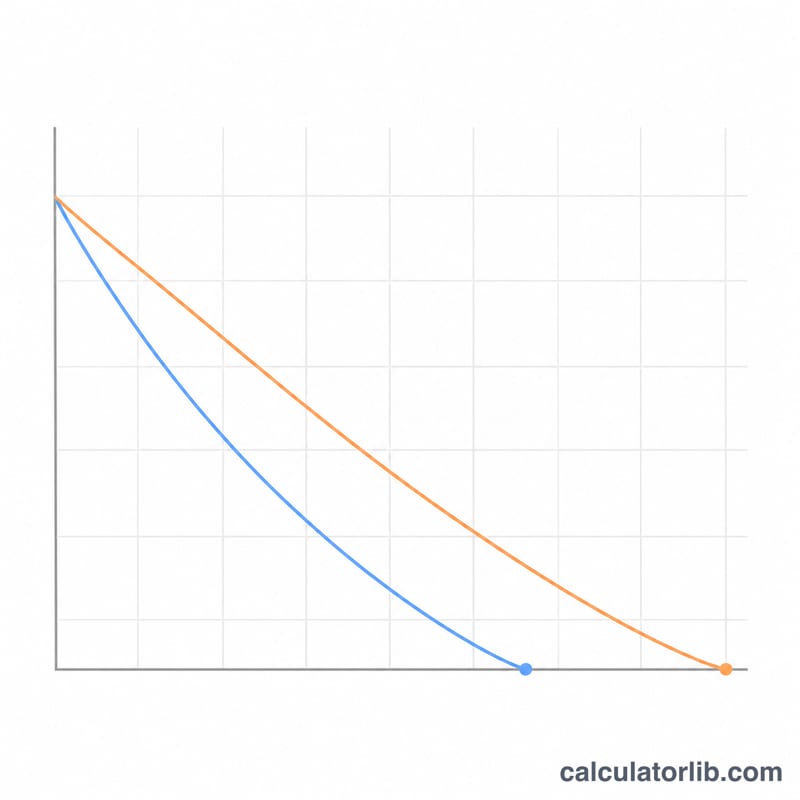
Каждый существующий долг рассчитывается помесячно. Кредит использует стандартную формулу аннуитетного платежа с постоянной суммой выплат.
$$r = \frac{\text{APR}}{1200}, \qquad b_{k+1} = \max\left(0,\ b_k(1+r) - P\right)$$$$M = \frac{L\,r}{1-(1+r)^{-n}}$$$$\text{Экономия} = (S + I_{\text{текущие}}) - (M\,n + F_{\text{авансом}})$$Здесь \(r\) — месячная ставка, \(b_k\) — остаток на начало месяца \(k\), \(P\) — фиксированный ежемесячный платёж по долгу, \(L\) — сумма кредита, \(n\) — срок в месяцах, \(M\) — платёж по кредиту (\(M = L/n\) при \(r = 0\)), \(S\) — сумма активных остатков, \(I_{\text{текущие}}\) — общая сумма процентов по существующим долгам, а \(F_{\text{авансом}}\) — комиссия, если она оплачивается наличными, иначе 0.
Условия и допущения
- Месячная ставка равна APR, делённой на 100 и на 12, для каждого долга и для кредита. Проценты начисляются раз в месяц на остаток на начало месяца. Начисление процентов по ежедневному остатку по картам не моделируется.
- Каждый существующий долг моделируется отдельно со своим платежом. Последний платёж уменьшается до остатка плюс проценты. Деньги, освободившиеся после погашения долга, не направляются на другие долги, и новые начисления не добавляются.
- Кредит полностью амортизируется по фиксированной ставке. Его сумма равна сумме активных остатков плюс комиссия, если она включена в кредит.
- Комиссия равна сумме остатков, умноженной на процент комиссии и делённой на 100. Если она включена в кредит, она добавляется к основной сумме и начисляет проценты. Если она оплачивается сразу, это наличный платёж на нулевом месяце, и он добавляется к общей стоимости.
- Общая стоимость включает все платежи: для текущих долгов это остатки плюс проценты; для кредита это \(M\,n\) плюс любая комиссия, уплаченная сразу. Дисконтирование не применяется.
- Расчёты не округляются помесячно. Суммы в валюте показываются с двумя знаками после запятой, поэтому цифры кредитора могут немного отличаться.
- Не моделируются: вступительные ставки, комиссии за перевод баланса, штрафы за просрочку, штрафной APR, формулы минимального платежа, новые траты, налоги и влияние на кредитный рейтинг.
Пример расчёта
Три долга: 5 000 $ под 22,99% APR с платежом 150 $, 3 000 $ под 19,99% с платежом 90 $ и 2 000 $ под 25,99% с платежом 70 $. Кредит под 11,99% APR на 60 месяцев с комиссией 5%, включённой в кредит.
$$S = 5000 + 3000 + 2000 = 10000$$$$F = 10000 \times 0.05 = 500, \qquad L = 10000 + 500 = 10500$$Текущий путь: ежемесячные платежи составляют 310 $, последний долг погашается на 54-м месяце, общая сумма процентов составляет 5 610,30 $, а общая уплаченная сумма — 15 610,30 $.
$$M = \frac{10500\,r}{1-(1+r)^{-60}} = 233.51, \quad r = \frac{11.99}{1200}$$Ежемесячный платёж изменяется на \(233.51 - 310 = -76.49\), то есть снижается на 76,49 $. Проценты по кредиту равны \(233.51 \times 60 - 10500 = 3510.82\), а общая сумма, уплаченная по кредиту, — 14 010,82 $.
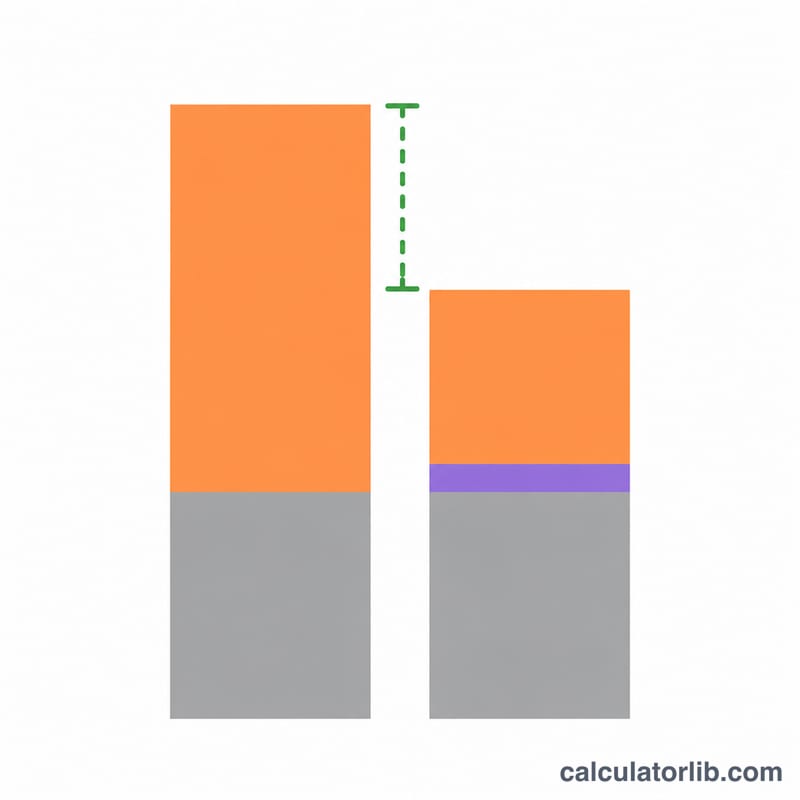
$$\text{Экономия} = 15610.30 - 14010.82 = 1599.48$$Сэкономленные проценты составляют 2 099,48 $. Кредит длится 60 месяцев против 54, поэтому разница в месяцах равна \(54 - 60 = -6\): консолидация завершается на 6 месяцев позже, но обходится на 1 599,48 $ дешевле в целом.
Как читать результат
Положительное значение экономии означает, что консолидация в целом стоит меньше денег. Отрицательное значение означает дополнительные расходы, часто из-за длинного срока или высокой комиссии. Обратите внимание и на изменение ежемесячного платежа: более низкий платёж может означать более длительное погашение. Путь существующих долгов предполагает фиксированные платежи без перераспределения, поэтому стратегия погашения, при которой освободившиеся платежи направляются на другие долги, может сократить разницу. Результаты являются оценочными и не являются финансовой консультацией. Перед оформлением проверьте APR, комиссию и условия кредитора.
Часто задаваемые вопросы
Почему экономия может быть отрицательной?
Длинный срок кредита или большая комиссия за оформление могут добавить больше процентов и комиссий, чем стоили бы существующие долги. Калькулятор показывает это как дополнительные расходы.
Что происходит со строкой долга с нулевым остатком?
Она игнорируется, включая её APR и платёж.
Следует ли включить комиссию в кредит или оплатить её сразу?
Включение комиссии в кредит увеличивает основную сумму, поэтому на неё начисляются проценты. Оплата сразу позволяет избежать этих процентов, но требует наличных на нулевом месяце. Сравните оба варианта.
Почему платёж не проходит проверку?
Если ежемесячный платёж не превышает один месяц процентов, остаток никогда не уменьшится. Увеличьте платёж.
Включает ли калькулятор вступительные ставки или переводы баланса?
Нет. Моделируются только кредиты с фиксированной ставкой и указанная комиссия.
Источники
- Что нужно знать о консолидации долга по кредитной карте?, Бюро финансовой защиты потребителей, 2026