Qué hace esta calculadora
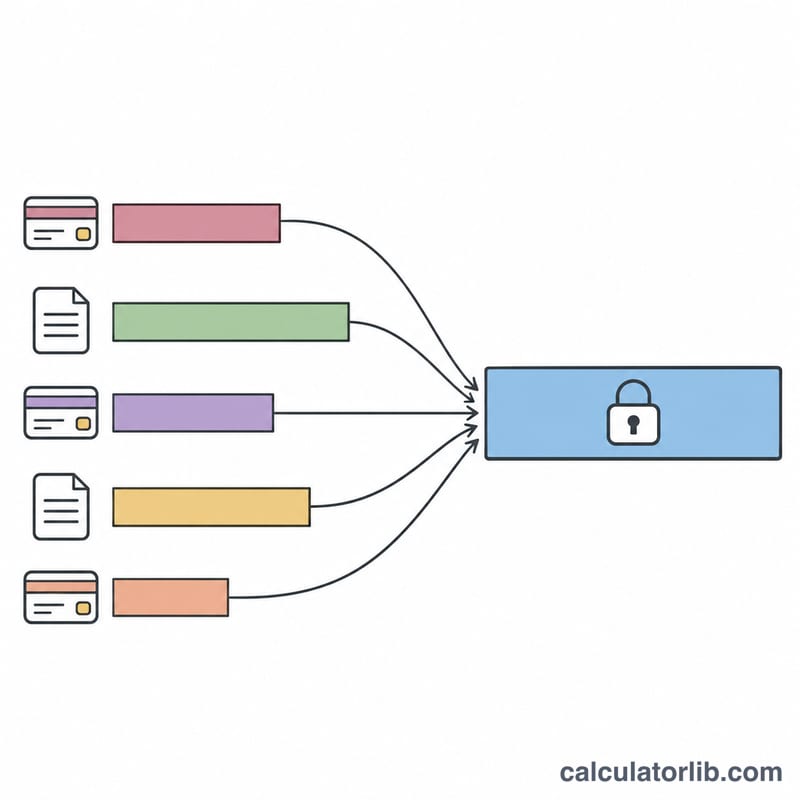
Esta calculadora compara dos formas de devolver hasta cinco deudas. La primera vía mantiene cada deuda tal como está, con su propio pago mensual fijo. La segunda vía las sustituye por un único préstamo a plazos con tipo fijo que puede incluir una comisión de apertura opcional. Muestra los meses hasta la liquidación, los intereses totales, las comisiones, el dinero total pagado y la diferencia entre ambas vías. Resulta útil para quienes tienen tarjetas de crédito o préstamos personales y están valorando una oferta de consolidación.
Cómo usarla
En cada una de las hasta cinco filas, introduzca el saldo, la TAE y el pago mensual fijo. Introduzca 0 como saldo para dejar una fila sin usar. A continuación, introduzca la TAE del préstamo de consolidación, el plazo del préstamo en meses completos (de 1 a 360), la comisión de apertura como porcentaje del importe consolidado y si la comisión se añade al préstamo o se paga por adelantado. Cada pago de deuda activo debe superar un mes de intereses; de lo contrario, la deuda nunca se devolvería.
Fórmula
Cada deuda existente se calcula mes a mes. El préstamo utiliza la fórmula estándar de anualidad con cuota constante.
$$r = \frac{\text{TAE}}{1200}, \qquad b_{k+1} = \max\left(0,\ b_k(1+r) - P\right)$$$$M = \frac{L\,r}{1-(1+r)^{-n}}$$$$\text{Ahorro} = (S + I_{\text{actual}}) - (M\,n + F_{\text{inicial}})$$Donde \(r\) = tipo mensual, \(b_k\) = saldo al inicio del mes \(k\), \(P\) = pago mensual fijo de una deuda, \(L\) = importe del préstamo, \(n\) = plazo en meses, \(M\) = cuota del préstamo (\(M = L/n\) cuando \(r = 0\)), \(S\) = suma de los saldos activos, \(I_{\text{actual}}\) = intereses totales de las deudas existentes y \(F_{\text{inicial}}\) = la comisión cuando se paga en efectivo, en caso contrario 0.
Convenios y supuestos
- El tipo mensual es la TAE dividida entre 100 y entre 12 para cada deuda y para el préstamo. Los intereses se cargan una vez al mes sobre el saldo al inicio del mes. No se modelan los intereses de tarjetas calculados sobre el saldo diario.
- Cada deuda existente se simula de forma independiente con su propio pago. El último pago se reduce al saldo pendiente más los intereses. El dinero liberado cuando termina una deuda no se destina a otras deudas, y no se añaden nuevos cargos.
- El préstamo se amortiza por completo a tipo fijo. Su importe es la suma de los saldos activos, más la comisión cuando esta se financia.
- La comisión equivale a la suma de los saldos multiplicada por el porcentaje de comisión dividido entre 100. Cuando se financia, se suma al capital y devenga intereses. Cuando se paga por adelantado, es un pago en efectivo en el mes 0 y se añade al coste total.
- El coste total es la suma de todos los pagos realizados: para las deudas actuales, saldos más intereses; para el préstamo, \(M\,n\) más cualquier comisión pagada por adelantado. No se aplica descuento financiero.
- Los cálculos no se redondean mes a mes. La moneda se muestra con dos decimales, por lo que las cifras de la entidad prestamista pueden diferir en pequeñas cantidades.
- No se modelan: tipos de promoción, comisiones por transferencia de saldo, comisiones por demora, TAE de penalización, fórmulas de pago mínimo, nuevos gastos, impuestos ni efectos en la puntuación crediticia.
Ejemplo práctico
Tres deudas: 5.000 $ al 22,99 % TAE con un pago de 150 $, 3.000 $ al 19,99 % con un pago de 90 $ y 2.000 $ al 25,99 % con un pago de 70 $. El préstamo tiene una TAE del 11,99 % a 60 meses con una comisión del 5 % añadida al préstamo.
$$S = 5000 + 3000 + 2000 = 10000$$$$F = 10000 \times 0.05 = 500, \qquad L = 10000 + 500 = 10500$$Vía actual: los pagos mensuales suman 310 $, la última deuda se liquida en el mes 54, los intereses totales son 5.610,30 $ y el total pagado es 15.610,30 $.
$$M = \frac{10500\,r}{1-(1+r)^{-60}} = 233.51, \quad r = \frac{11.99}{1200}$$La cuota mensual cambia en \(233.51 - 310 = -76.49\), es decir, baja 76,49 $. Los intereses del préstamo son \(233.51 \times 60 - 10500 = 3510.82\) y el total pagado del préstamo es 14.010,82 $.
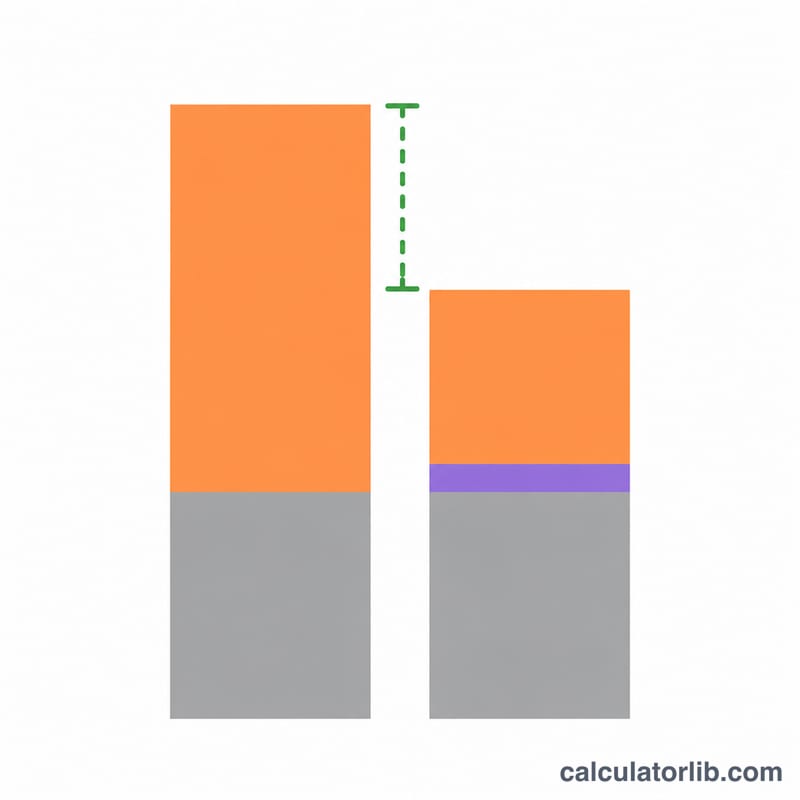
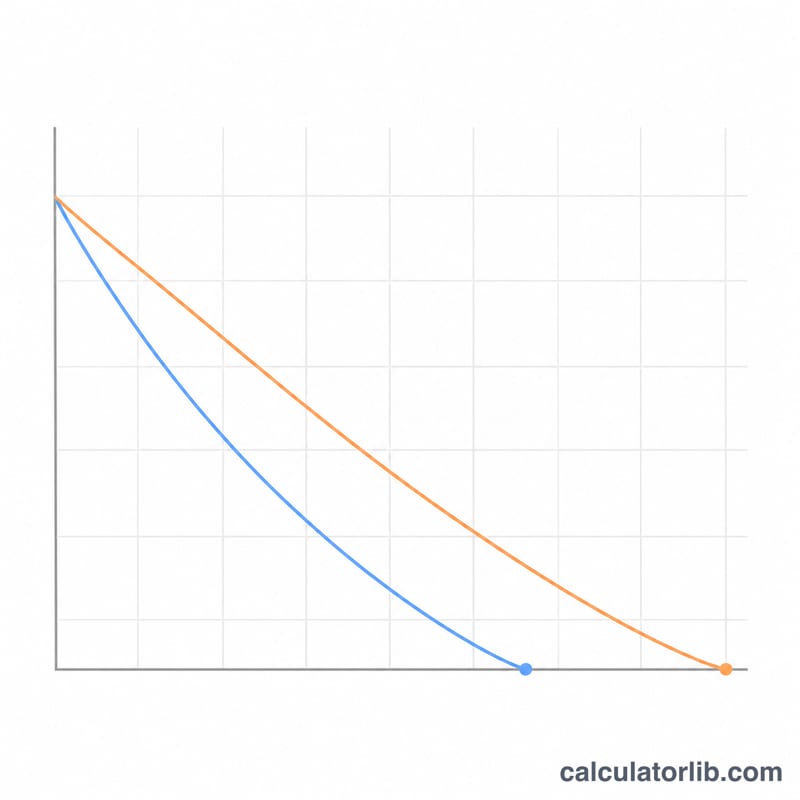
$$\text{Ahorro} = 15610.30 - 14010.82 = 1599.48$$Los intereses ahorrados son 2.099,48 $. El préstamo dura 60 meses frente a 54, por lo que la diferencia en meses es \(54 - 60 = -6\): la consolidación termina 6 meses más tarde, pero cuesta 1.599,48 $ menos en total.
Cómo interpretar el resultado
Un ahorro positivo significa que la consolidación supone un desembolso total menor. Una cifra negativa indica un coste adicional, a menudo causado por un plazo largo o una comisión elevada. Compruebe también el cambio en la cuota mensual: una cuota más baja puede implicar una liquidación más larga. La vía de deudas existentes supone pagos fijos sin redistribución, por lo que una estrategia de liquidación que destine los pagos liberados a otras deudas podría reducir la diferencia. Los resultados son estimaciones y no constituyen asesoramiento financiero. Revise la TAE, la comisión y las condiciones de la entidad antes de solicitar el préstamo.
Preguntas frecuentes
¿Por qué puede ser negativo el ahorro?
Un plazo de préstamo largo o una comisión de apertura elevada pueden generar más intereses y comisiones que el coste de las deudas existentes. La calculadora muestra esto como un coste adicional.
¿Qué ocurre con una fila de deuda con saldo cero?
Se ignora, incluida su TAE y su pago.
¿Conviene financiar la comisión o pagarla por adelantado?
Financiar la comisión aumenta el capital, por lo que genera intereses. Pagarla por adelantado evita esos intereses, pero requiere efectivo en el mes 0. Compare ambas opciones.
¿Por qué falla la validación de un pago?
Si un pago mensual no supera un mes de intereses, el saldo nunca disminuye. Aumente el pago.
¿La calculadora incluye tipos de promoción o transferencias de saldo?
No. Solo se modelan los préstamos a tipo fijo y la comisión indicada.
Fuentes
- ¿Qué debo saber sobre la consolidación de mi deuda de tarjetas de crédito?, Oficina de Protección Financiera del Consumidor de EE. UU., 2026