Bu hesaplayıcı ne yapar?
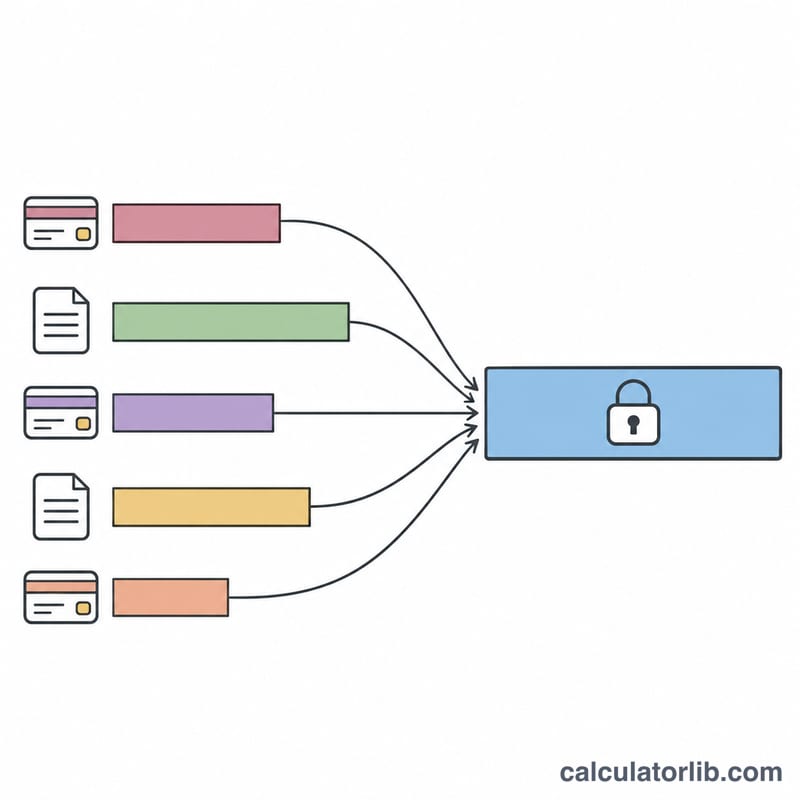
Bu hesaplayıcı, beş borca kadar olan borcu geri ödemenin iki yolunu karşılaştırır. Birinci yolda her borç olduğu gibi kalır ve kendi sabit aylık ödemesiyle devam eder. İkinci yolda bunların yerine, isteğe bağlı açılış ücreti içeren tek bir sabit faizli taksitli kredi kullanılır. Hesaplayıcı kapanışa kadar geçen ay sayısını, toplam faizi, ücretleri, ödenen toplam nakdi ve iki yol arasındaki farkı raporlar. Kredi kartı veya kişisel kredisi olan ve bir birleştirme teklifini değerlendiren herkes için uygundur.
Nasıl kullanılır?
Beş satıra kadar her biri için bakiyeyi, APR değerini ve sabit aylık ödemeyi girin. Kullanılmayan bir satırı devre dışı bırakmak için bakiyeye 0 girin. Ardından birleştirme kredisinin APR değerini, tam ay cinsinden kredi vadesini (1 ila 360), birleştirilen tutarın yüzdesi olarak açılış ücretini ve ücretin krediye eklenip eklenmediğini ya da peşin ödenip ödenmediğini belirtin. Her aktif borç ödemesi en az bir aylık faizi karşılamalıdır, aksi halde borç hiçbir zaman kapanmaz.
Formül
Mevcut her borç ay ay adım adım hesaplanır. Kredi için standart eşit taksitli anüite formülü kullanılır.
$$r = \frac{\text{APR}}{1200}, \qquad b_{k+1} = \max\left(0,\ b_k(1+r) - P\right)$$$$M = \frac{L\,r}{1-(1+r)^{-n}}$$$$\text{Tasarruf} = (S + I_{\text{mevcut}}) - (M\,n + F_{\text{peşin}})$$Burada \(r\) aylık oran, \(b_k\) \(k\). ayın başındaki bakiye, \(P\) bir borcun sabit aylık ödemesi, \(L\) kredi tutarı, \(n\) ay cinsinden vade, \(M\) kredi taksiti (\(r = 0\) olduğunda \(M = L/n\)), \(S\) aktif bakiyelerin toplamı, \(I_{\text{mevcut}}\) mevcut borçlardaki toplam faiz ve \(F_{\text{peşin}}\) ücret nakit ödendiğinde ücret tutarı, aksi halde 0 anlamına gelir.
Kurallar ve varsayımlar
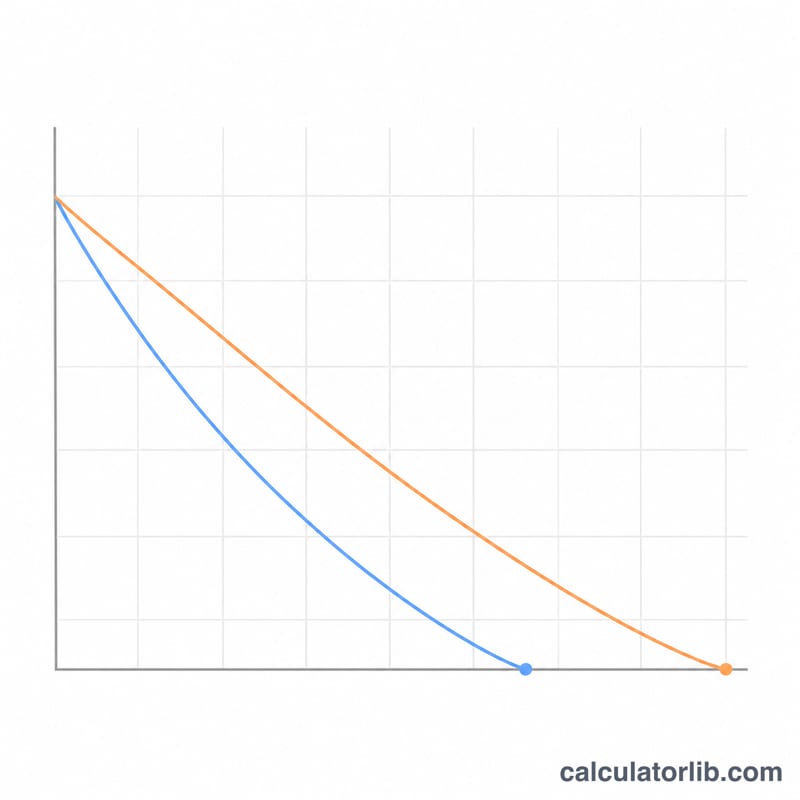
- Aylık oran, her borç ve kredi için APR değerinin 100 ve 12 ile bölünmesiyle bulunur. Faiz, ayın başındaki bakiye üzerinden ayda bir kez işletilir. Kart faizinin günlük bakiyeye göre hesaplanması modellenmemiştir.
- Mevcut her borç, kendi ödemesiyle tek başına simüle edilir. Son ödeme, kalan bakiye ve faiz toplamına göre azaltılır. Bir borç kapandığında serbest kalan para diğer borçlara yönlendirilmez ve yeni bir ücret eklenmez.
- Kredi sabit faizle tamamen amortismanlıdır. Tutarı aktif bakiyelerin toplamı ve ücret kredilendirildiğinde eklenen ücrettir.
- Ücret, bakiyelerin toplamının ücret yüzdesinin 100'e bölünmüş değeriyle çarpımına eşittir. Krediye eklendiğinde anapara tutarına dahil edilir ve faiz işletir. Peşin ödendiğinde 0. ayda nakit olarak ödenir ve toplam maliyete eklenir.
- Toplam maliyet yapılan tüm ödemelerdir: mevcut borçlar için bakiyeler artı faiz, kredi için \(M\,n\) artı varsa peşin ücret. İskonto uygulanmaz.
- Hesaplamada her ay yuvarlama yapılmaz. Para birimi iki ondalık basamakla gösterilir, bu nedenle kredi veren kuruluşların rakamları küçük farklılıklar gösterebilir.
- Modellenmeyenler: tanıtım oranları, bakiye devri ücretleri, gecikme ücretleri, ceza APR değeri, asgari ödeme formülleri, yeni harcamalar, vergiler ve kredi notu etkileri.
Çalışılmış örnek
Üç borç var: %22,99 APR ile 150 $ ödenen 5.000 $, %19,99 ile 90 $ ödenen 3.000 $ ve %25,99 ile 70 $ ödenen 2.000 $. Kredi %11,99 APR ile 60 ay vadelidir ve kredine %5 ücret eklenmiştir.
$$S = 5000 + 3000 + 2000 = 10000$$$$F = 10000 \times 0.05 = 500, \qquad L = 10000 + 500 = 10500$$Mevcut yol: aylık ödemeler toplamı 310 $ eder, son borç 54. ayda kapanır, toplam faiz 5.610,30 $ ve toplam ödeme 15.610,30 $ olur.
$$M = \frac{10500\,r}{1-(1+r)^{-60}} = 233.51, \quad r = \frac{11.99}{1200}$$Aylık ödeme \(233.51 - 310 = -76.49\) kadar değişir, yani 76,49 $ düşer. Kredi faizi \(233.51 \times 60 - 10500 = 3510.82\) olur ve kredinin toplam ödemesi 14.010,82 $ olur.
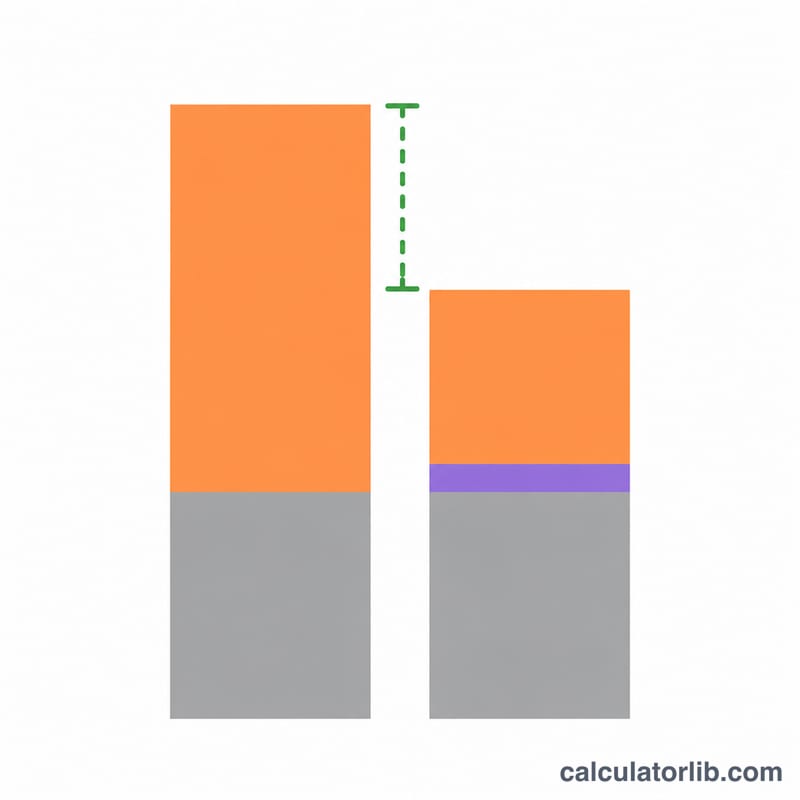
$$\text{Tasarruf} = 15610.30 - 14010.82 = 1599.48$$Kazanılan faiz 2.099,48 $ tutarındadır. Kredi 54 yerine 60 ay sürer, dolayısıyla ay farkı \(54 - 60 = -6\) olur: birleştirme 6 ay daha geç kapanır ama toplamda 1.599,48 $ daha az maliyetlidir.
Sonucu yorumlama
Pozitif tasarruf değeri, birleştirmenin genel olarak daha az nakit maliyeti olduğu anlamına gelir. Negatif değer ise ek bir maliyet anlamına gelir ve genellikle uzun vade veya yüksek ücretten kaynaklanır. Aylık ödeme değişimini de karşılaştırın: daha düşük bir ödeme, daha uzun bir kapanış süresiyle gelebilir. Mevcut borç yolu, sabit ödemeleri ve yönlendirmeyi varsayar; serbest kalan ödemeleri ileriye taşıyan bir kapanış stratejisi farkı daraltabilir. Sonuçlar tahminidir ve finansal tavsiye niteliği taşımaz. Başvurmadan önce kredi veren kuruluşun APR değerini, ücretini ve koşullarını kontrol edin.
Sık sorulan sorular
Tasarruf neden negatif olabilir?
Uzun bir kredi vadesi veya yüksek bir açılış ücreti, mevcut borçların maliyetinden daha fazla faiz ve ücret ekleyebilir. Hesaplayıcı bunu ek maliyet olarak gösterir.
Bakiyesi sıfır olan bir borç satırına ne olur?
APR değeri ve ödemesi dahil olmak üzere yok sayılır.
Ücret krediye eklenmeli mi yoksa peşin mi ödenmeli?
Ücreti krediye eklemek anaparayı artırır, dolayısıyla faiz işletir. Peşin ödemek bu faizi önler ama 0. ayda nakit gerektirir. İki seçeneği de karşılaştırın.
Bir ödeme neden doğrulamayı geçemiyor?
Aylık ödeme bir aylık faizi aşmazsa bakiye hiç azalmaz. Ödemeyi artırın.
Hesaplayıcı tanıtım oranlarını veya bakiye devirlerini içeriyor mu?
Hayır. Yalnızca sabit faizli krediler ve listelenen ücret modellenir.
Kaynaklar
- Kredi kartı borcumu birleştirmeyi düşünüyorsam neleri bilmem gerekir?, Tüketici Finansal Koruma Bürosu, 2026