À quoi sert ce calculateur
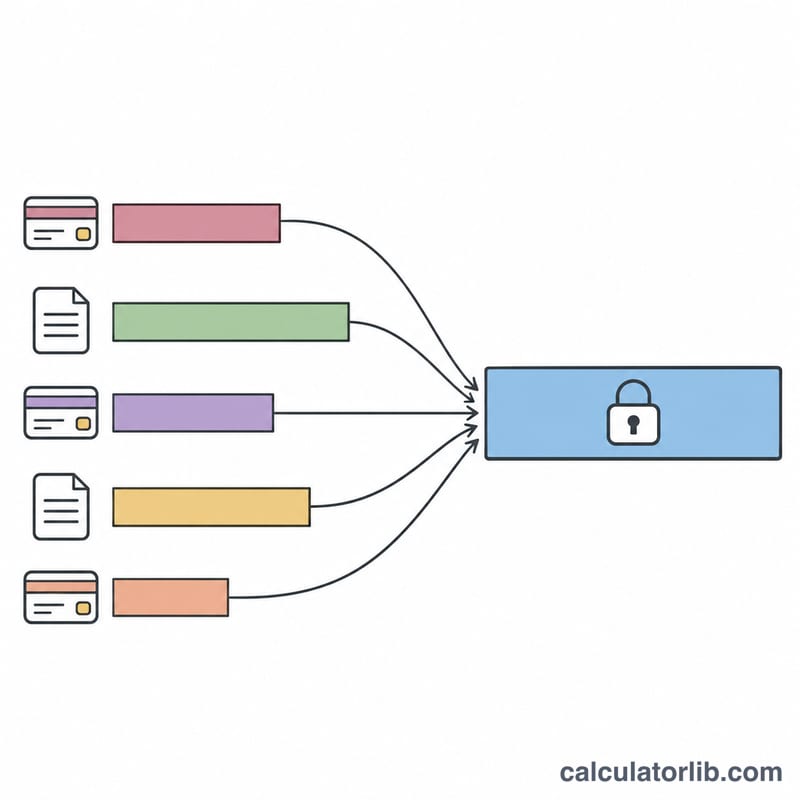
Ce calculateur compare deux façons de rembourser jusqu'à cinq dettes. La première voie conserve chaque dette telle quelle, avec sa propre mensualité fixe. La seconde les remplace par un seul prêt à taux fixe et à versements échelonnés, assorti d'des frais de dossier facultatifs. Il indique le nombre de mois avant le remboursement complet, le total des intérêts, les frais, le montant total payé et l'écart entre les deux voies. Il s'adresse à toute personne ayant des cartes de crédit ou des prêts personnels et qui évalue une offre de consolidation.
Mode d'emploi
Pour chacune des cinq lignes au maximum, saisissez le solde, le TAEG et la mensualité fixe. Saisissez 0 comme solde pour laisser une ligne inutilisée. Saisissez ensuite le TAEG du prêt de consolidation, la durée du prêt en mois entiers (de 1 à 360), les frais de dossier en pourcentage du montant consolidé, et indiquez si les frais sont ajoutés au prêt ou payés comptant. Chaque mensualité de dette active doit dépasser un mois d'intérêts, faute de quoi la dette ne serait jamais remboursée.
Formule
Chaque dette existante est calculée mois par mois. Le prêt utilise la formule standard de l'annuité à mensualités constantes.
$$r = \frac{\text{TAEG}}{1200}, \qquad b_{k+1} = \max\left(0,\ b_k(1+r) - P\right)$$$$M = \frac{L\,r}{1-(1+r)^{-n}}$$$$\text{Économies} = (S + I_{\text{actuel}}) - (M\,n + F_{\text{comptant}})$$Ici \(r\) = taux mensuel, \(b_k\) = solde au début du mois \(k\), \(P\) = mensualité fixe d'une dette, \(L\) = montant du prêt, \(n\) = durée en mois, \(M\) = mensualité du prêt (\(M = L/n\) lorsque \(r = 0\)), \(S\) = somme des soldes actifs, \(I_{\text{actuel}}\) = total des intérêts sur les dettes existantes, et \(F_{\text{comptant}}\) = les frais lorsqu'ils sont payés comptant, sinon 0.
Conventions et hypothèses
- Le taux mensuel correspond au TAEG divisé par 100 puis par 12, pour chaque dette et pour le prêt. Les intérêts sont facturés une fois par mois sur le solde en début de mois. Les intérêts journaliers sur les cartes de crédit ne sont pas modélisés.
- Chaque dette existante est simulée seule avec sa propre mensualité. La dernière mensualité est réduite au solde restant plus les intérêts. L'argent libéré à la fin d'une dette n'est pas réaffecté à d'autres dettes, et aucun nouveau frais n'est ajouté.
- Le prêt est entièrement amortissable à taux fixe. Son montant correspond à la somme des soldes actifs, plus les frais lorsqu'ils sont financés.
- Les frais équivalent à la somme des soldes multipliée par le pourcentage de frais divisé par 100. Lorsqu'ils sont financés, ils sont ajoutés au capital et produisent des intérêts. Lorsqu'ils sont payés comptant, ils constituent un décaissement au mois 0 et s'ajoutent au coût total.
- Le coût total est l'ensemble des paiements effectués : pour les dettes actuelles, soldes plus intérêts ; pour le prêt, \(M\,n\) plus les frais comptant éventuels. Aucune actualisation n'est appliquée.
- Les calculs ne sont pas arrondis mois par mois. Les montants sont affichés avec deux décimales, de sorte que les chiffres du prêteur peuvent différer de quelques centimes.
- Non modélisés : taux promotionnels, frais de transfert de solde, frais de retard, TAEG de pénalité, formules de paiement minimum, nouvelles dépenses, impôts et effets sur la cote de crédit.
Exemple détaillé
Trois dettes : 5 000 $ à 22,99 % de TAEG avec 150 $ par mois, 3 000 $ à 19,99 % avec 90 $ par mois, et 2 000 $ à 25,99 % avec 70 $ par mois. Le prêt est au TAEG de 11,99 % sur 60 mois, avec des frais de 5 % ajoutés au prêt.
$$S = 5000 + 3000 + 2000 = 10000$$$$F = 10000 \times 0.05 = 500, \qquad L = 10000 + 500 = 10500$$Voie actuelle : les mensualités totalisent 310 $, la dernière dette est remboursée au mois 54, le total des intérêts s'élève à 5 610,30 $ et le total payé à 15 610,30 $.
$$M = \frac{10500\,r}{1-(1+r)^{-60}} = 233.51, \quad r = \frac{11.99}{1200}$$La mensualité varie de \(233.51 - 310 = -76.49\), elle baisse donc de 76,49 $. Les intérêts du prêt sont \(233.51 \times 60 - 10500 = 3510.82\) et le total payé pour le prêt est de 14 010,82 $.
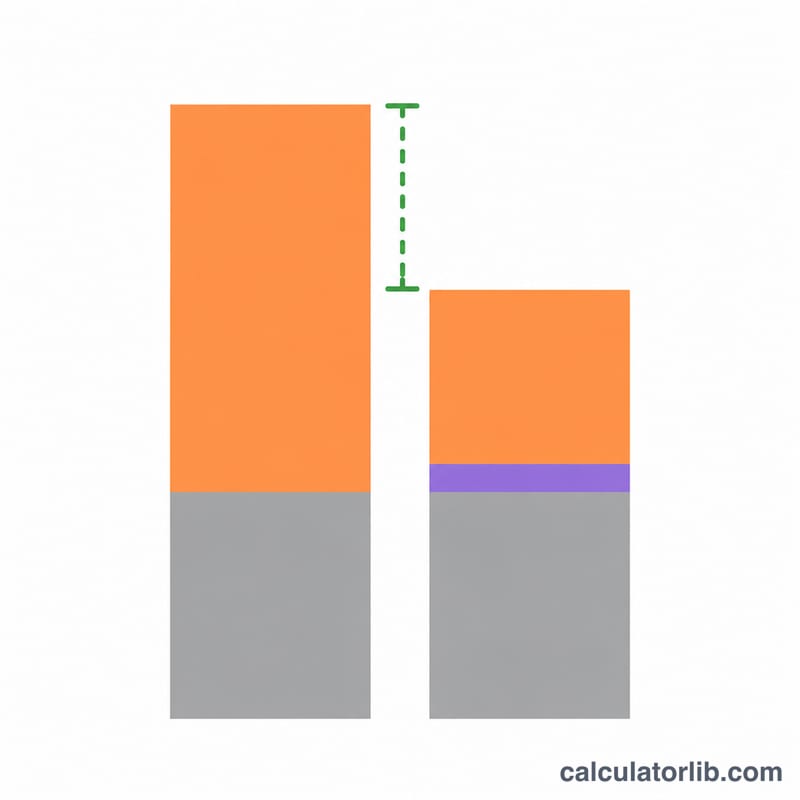
$$\text{Économies} = 15610.30 - 14010.82 = 1599.48$$Les intérêts économisés s'élèvent à 2 099,48 $. Le prêt dure 60 mois contre 54, donc l'écart en mois est \(54 - 60 = -6\) : la consolidation se termine 6 mois plus tard mais coûte 1 599,48 $ de moins au total.
Lire le résultat
Un montant d'économies positif signifie que la consolidation coûte globalement moins cher. Un montant négatif représente un surcoût, souvent causé par une durée longue ou des frais élevés. Comparez aussi la variation de la mensualité : une mensualité plus basse peut aller de pair avec un remboursement plus long. La voie des dettes existantes suppose des mensualités fixes sans réaffectation ; une stratégie de remboursement qui reporte les paiements libérés pourrait réduire l'écart. Les résultats sont des estimations et ne constituent pas un conseil financier. Vérifiez le TAEG, les frais et les conditions du prêteur avant de faire une demande.
Questions fréquentes
Pourquoi les économies peuvent-elles être négatives ?
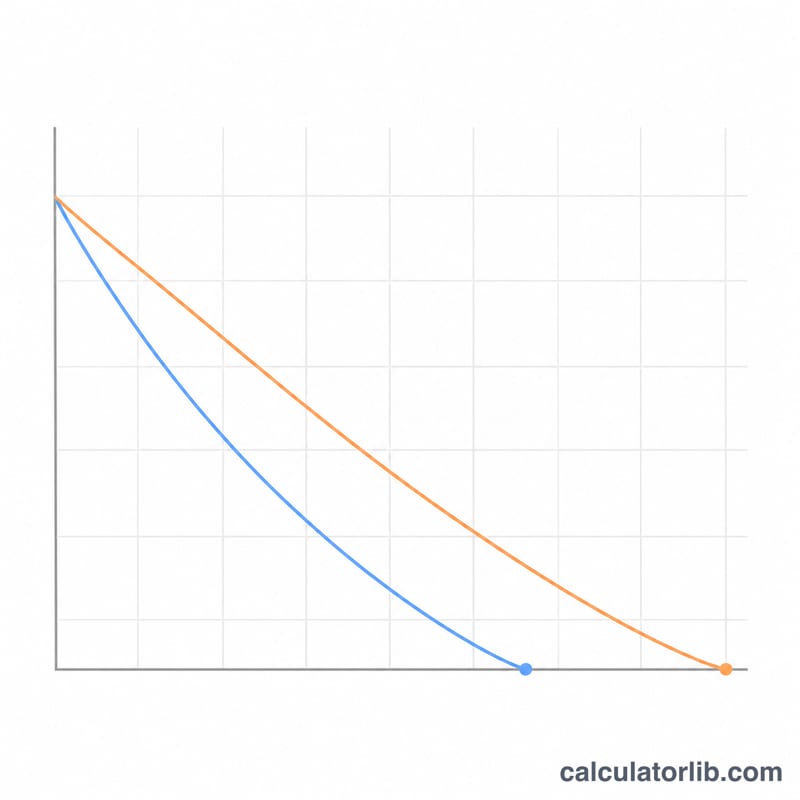
Une durée de prêt longue ou des frais de dossier élevés peuvent ajouter plus d'intérêts et de frais que ne coûteraient les dettes existantes. Le calculateur l'affiche comme un surcoût.
Que se passe-t-il pour une ligne de dette au solde nul ?
Elle est ignorée, y compris son TAEG et sa mensualité.
Faut-il financer les frais ou les payer comptant ?
Financer les frais augmente le capital, qui produit alors des intérêts. Les payer comptant évite ces intérêts, mais exige de la trésorerie au mois 0. Comparez les deux options.
Pourquoi une mensualité échoue-t-elle à la validation ?
Si une mensualité ne dépasse pas un mois d'intérêts, le solde ne baisse jamais. Augmentez la mensualité.
Le calculateur prend-il en compte les taux promotionnels ou les transferts de solde ?
Non. Seuls les prêts à taux fixe et les frais indiqués sont modélisés.
Sources
- What do I need to know about consolidating my credit card debt?, Consumer Financial Protection Bureau, 2026