ما هي حاسبة تأجيل القرض؟
تأجيل القرض (فترة السماح) هو إيقاف مؤقت لسداد أقساطك الشهرية، وغالباً ما يُمنَح في أوقات الضائقة المالية أو ضمن برامج الإعفاء. ومع أنك تتوقف عن الدفع، إلا أن الفائدة تستمر عادةً في التراكم على الرصيد المتبقي ويتم رسملتها. تكشف لك هذه الحاسبة بدقة مقدار نمو رصيد قرضك خلال فترة التأجيل، وما سيكون عليه قسطك الشهري المعدّل بعد انتهائها.
كيفية الاستخدام
أدخل مبلغ القرض المتبقي، ونسبة الفائدة السنوية، ومدة التأجيل بالأشهر، والمدة المتبقية بعد انتهاء فترة التأجيل. تقوم الأداة أولاً برسملة الرصيد على مدى فترة التوقف، ثم تعيد احتساب قسط شهري جديد بحيث يُسدَّد الرصيد الجديد بالكامل خلال الأشهر المتبقية.
شرح المعادلة
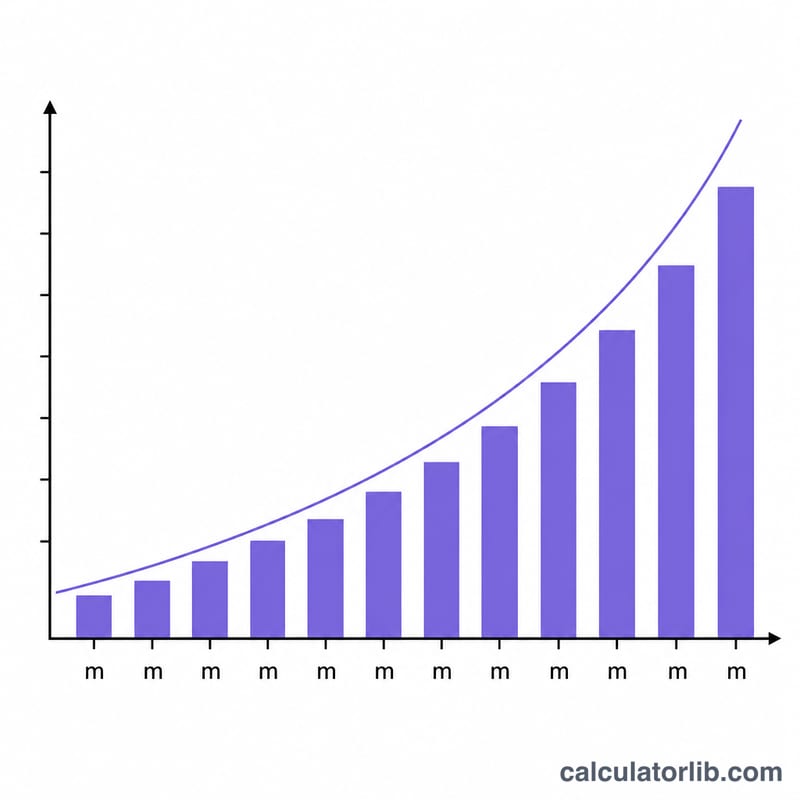
معدل الفائدة الشهري هو \(r = \text{النسبة السنوية} \div 12 \div 100\). خلال فترة التأجيل لا يتم سداد أي دفعة، لذا ينمو الرصيد وفق المعادلة $$B = P \times (1 + r)^m$$ حيث \(m\) هو عدد أشهر التأجيل. ثم يُحسب القسط الشهري المعدّل باستخدام معادلة الإطفاء القياسية المطبَّقة على الرصيد \(B\) خلال المدة المتبقية \(n\): $$EMI = \frac{B \cdot r \cdot (1+r)^n}{(1+r)^n - 1}$$
مثال تطبيقي
لنفترض أنك مدين بمبلغ 500,000 روبية بفائدة سنوية 9%، وحصلت على فترة تأجيل مدتها 6 أشهر، وتبقّى لديك 120 شهراً. عندها يكون المعدل الشهري \(0.0075\). ويبلغ الرصيد المتراكم \(500{,}000 \times (1.0075)^6 \approx 522{,}941\) روبية. وبتوزيع هذا المبلغ على 120 شهراً يصبح القسط الشهري المعدّل نحو 6,624 روبية شهرياً. (ملاحظة: الأمثلة بالروبية الهندية، لكن المنطق نفسه ينطبق على أي عملة.)
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل تتراكم الفائدة فعلاً خلال فترة التأجيل؟ في معظم الحالات نعم؛ فالتأجيل يؤجّل السداد وليس الفائدة. تُضاف الفائدة غير المسدّدة إلى أصل المبلغ وتتراكم عليه.
لماذا يرتفع قسطي الشهري؟ لأن الرصيد يصبح أكبر بعد فترة التأجيل، وإذا بقيت المدة دون تغيير فإن البنك يحتاج إلى استرداد مبلغ أكبر خلال الفترة نفسها.
هل يمكنني الاحتفاظ بقسطي القديم بدلاً من ذلك؟ تتيح بعض جهات الإقراض تمديد مدة القرض بدلاً من رفع القسط. تفترض هذه الأداة مدة متبقية ثابتة؛ فعدّل خانة المدة للمقارنة بين الخيارين.