Kredi Erteleme Hesaplama Aracı Nedir?
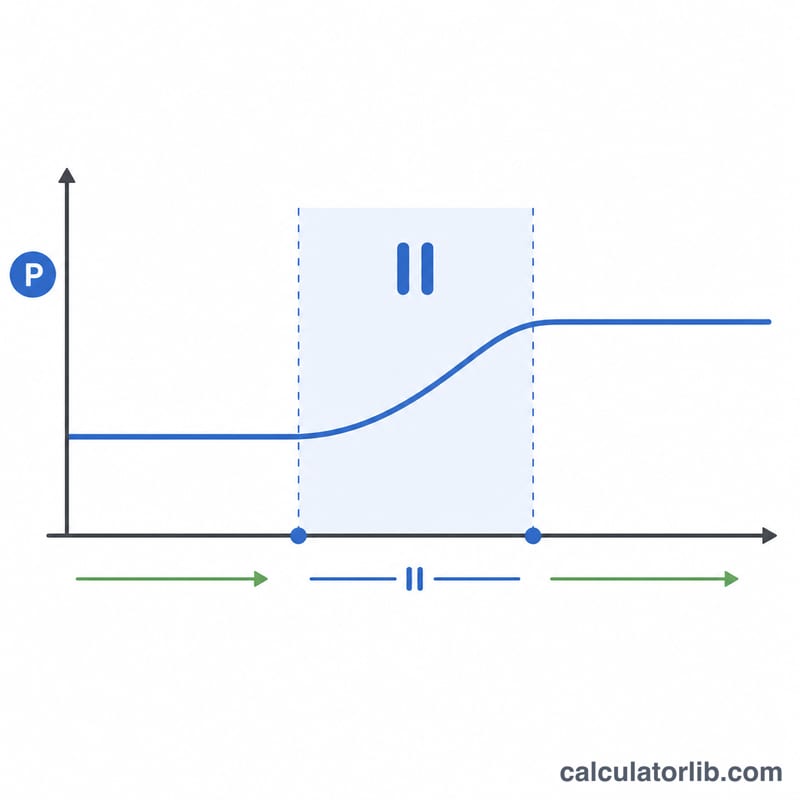
Kredi ertelemesi (moratoryum), genellikle ekonomik zorluk dönemlerinde veya destek programları kapsamında taksit ödemelerinize geçici olarak ara verilmesidir. Ödemelere ara verseniz de faiz çoğu zaman kalan borç üzerinden işlemeye ve bileşik olarak artmaya devam eder. Bu araç, erteleme süresince kredi bakiyenizin ne kadar büyüdüğünü ve sonrasında yeni aylık taksitinizin (EMI) ne olacağını net biçimde gösterir. Not: EMI kavramı özellikle Hindistan'daki kredilerde kullanılır; Türkiye'deki bankalarda buna eşdeğer terim "aylık taksit"tir ve erteleme koşulları bankadan bankaya farklılık gösterebilir.
Nasıl Kullanılır?
Kalan kredi tutarınızı, yıllık faiz oranını, erteleme süresini (ay olarak) ve erteleme bittikten sonra kalan vadeyi girin. Araç önce ara verilen dönem boyunca bakiyeye bileşik faiz işletir, ardından yeni bakiyenin kalan ay sayısı içinde kapanması için güncel taksiti yeniden hesaplar.
Formül Açıklaması
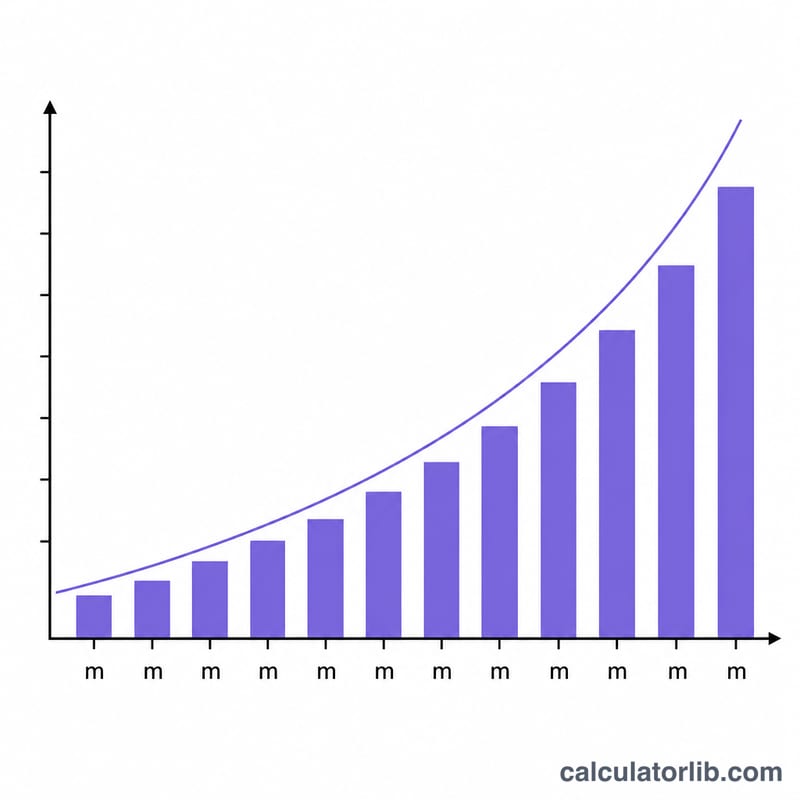
Aylık faiz oranı \(r = \text{yıllık oran} \div 12 \div 100\) şeklinde bulunur. Erteleme döneminde ödeme yapılmadığı için bakiye $$B = P \times (1 + r)^m$$ formülüyle büyür; burada \(m\), erteleme ayı sayısıdır. Yeni taksit ise \(B\) bakiyesine, kalan \(n\) vadesi üzerinden standart amortisman formülü uygulanarak hesaplanır: $$EMI = \frac{B \cdot r \cdot (1+r)^n}{(1+r)^n - 1}$$
Örnek Hesaplama
Diyelim ki %9 yıllık faizle ₹500.000 borcunuz var, 6 aylık erteleme aldınız ve geriye 120 ay vadeniz kaldı. Aylık faiz oranı 0,0075'tir. Birikmiş bakiye $$500.000 \times (1{,}0075)^6 \approx ₹522.941$$ olur. Bu tutarı 120 aya yaydığınızda yeni taksit yaklaşık ayda ₹6.624 olur.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Erteleme döneminde gerçekten faiz işler mi? Çoğu durumda evet; erteleme ödemeyi öteler, faizi değil. Ödenmeyen faiz anaparaya eklenir ve bileşik olarak büyür.
Taksitim neden artıyor? Çünkü erteleme sonrası bakiye daha yüksektir ve (vade değişmediyse) banka aynı sürede daha büyük bir tutarı tahsil etmek zorundadır.
Eski taksitimi koruyabilir miyim? Bazı kredi verenler taksiti artırmak yerine vadeyi uzatmanıza izin verir. Bu araç sabit bir kalan vade varsayar; karşılaştırma yapmak için vade alanını değiştirebilirsiniz.