ما هو الميل الحدي للادخار؟
يقيس الميل الحدي للادخار (MPS) نسبة الزيادة في الدخل التي تفضّل الأسرة أو الاقتصاد ادخارها بدلًا من إنفاقها. وهو مفهوم محوري في الاقتصاد الكينزي، يُستخدم لفهم أنماط الاستهلاك، ومُضاعِف الإنفاق، وكيفية انتقال صدمات الدخل عبر مختلف قطاعات الاقتصاد.
كيف تستخدم هذه الحاسبة
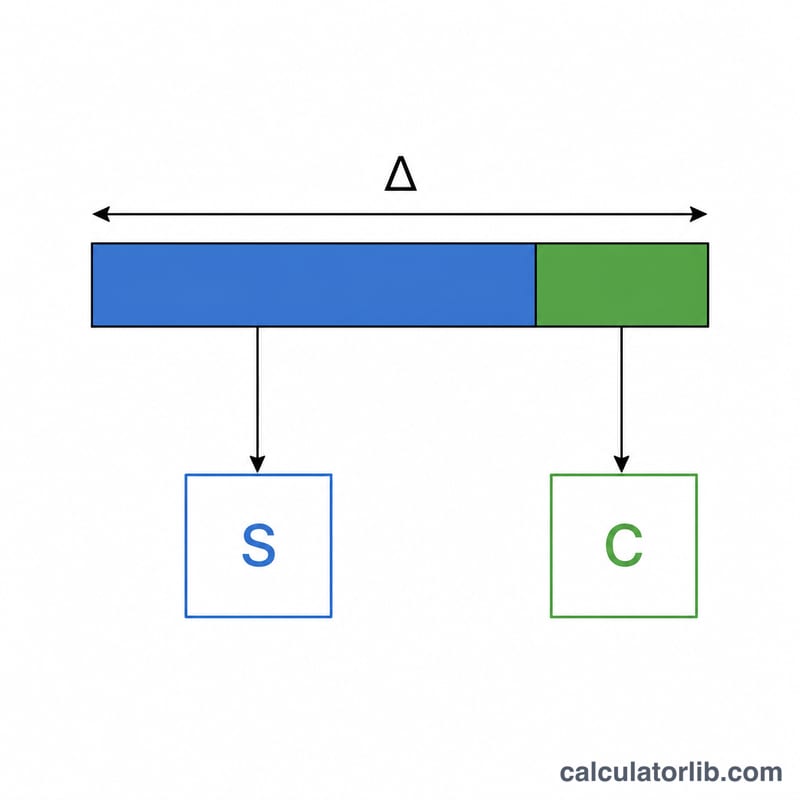
أدخِل التغير في المدخرات (ΔSavings) والتغير في الدخل (ΔIncome) خلال الفترة الزمنية نفسها. تقوم الحاسبة بقسمة القيمتين لتعطيك الميل الحدي للادخار (MPS)، كما تعرض الميل الحدي للاستهلاك (MPC) وهو ببساطة \(1 - \text{MPS}\). وعادةً ما تقع القيمتان بين 0 و1.
شرح المعادلة
$$\text{MPS} = \frac{\Delta \text{Savings}}{\Delta \text{Income}} = 1 - \text{MPC}$$ وبما أن أي دولار إضافي من الدخل إما يُدّخر أو يُنفَق، فإن \(\text{MPS} + \text{MPC} = 1\). لذلك إذا ادّخرت الأسرة 25 سنتًا من كل دولار إضافي، فإن MPS لديها يساوي \(0.25\) و MPC يساوي \(0.75\). وكلما ارتفع الميل الحدي للادخار دلّ ذلك على أن الناس يدّخرون قدرًا أكبر من الدخل الجديد، وهو ما يقلّص حجم المُضاعِف المالي.
مثال محلول
لنفترض أن دخل أسرة ما ارتفع بمقدار 1,000 دولار وزادت مدخراتها بمقدار 200 دولار. عندئذٍ يكون $$\text{MPS} = 200 \div 1{,}000 = 0.20,$$ أي أن 20% من الدخل الإضافي يُدّخر، بينما يُستهلَك الباقي \(\text{MPC} = 1 - 0.20 = 0.80\) (أي 80%).
الميل الحدي للادخار والميل الحدي للاستهلاك في السيناريوهات المختلفة
يُبقي الجدول التغيّر في الدخل ثابتًا عند 1,000$ ويغيّر التغيّر في المدخرات. ويستخدم \(\text{MPS} = \frac{\Delta S}{\Delta Y}\) و\(\text{MPC} = 1 - \text{MPS}\) والمضاعف البسيط \(1/\text{MPS}\).
| التغيّر في الدخل | التغيّر في المدخرات | الميل الحدي للادخار | الميل الحدي للاستهلاك = 1 − الميل الحدي للادخار | المضاعف البسيط 1/الميل الحدي للادخار |
|---|---|---|---|---|
| $1,000 | $100 | 0.1 | 0.9 | 10 |
| $1,000 | $200 | 0.2 | 0.8 | 5 |
| $1,000 | $300 | 0.3 | 0.7 | 3.33 |
| $1,000 | $500 | 0.5 | 0.5 | 2 |
| $1,000 (حالة استثنائية: انخفاض المدخرات) | −$50 | −0.05 | 1.05 | −20 (غير ذي معنى) |
في الحالة الاستثنائية، ادّخرت الأسر مبلغًا أقل على الرغم من ارتفاع الدخل، ربما بسحب من المدخرات أو بالاقتراض للإنفاق. والنتيجة ميل حدي للادخار سالب وميل حدي للاستهلاك أكبر من 1. ولا تعطي صيغة المضاعف البسيط نتيجة منطقية هنا. وكلما اقترب الميل الحدي للادخار من 0 ازداد المضاعف كثيرًا. وعند 0 تمامًا يكون غير معرّف، لأن الصيغة تقسم على صفر.
تفسير نتيجة الميل الحدي للادخار
- ميل حدي منخفض للادخار (قريب من 0): يُنفق معظم الوحدة الإضافية من الدخل. الميل الحدي للاستهلاك مرتفع، وفي النموذج التعليمي البسيط يكون المضاعف الإنفاقي \(1/\text{MPS}\) كبيرًا، فتنتشر التغيرات في الإنفاق بقوة في الاقتصاد.
- ميل حدي متوسط للادخار (نحو 0.2 إلى 0.5): يُقسَّم الدخل بين الإنفاق والادخار. المضاعف البسيط معتدل، أي نحو 2 إلى 5.
- ميل حدي مرتفع للادخار (قريب من 1): يُدّخر معظم الدخل الإضافي. الميل الحدي للاستهلاك منخفض والمضاعف البسيط قريب من 1، لذا لا ينتج الدخل الإضافي إنفاقًا إضافيًا يُذكر.
في النظرية المعيارية يقع الميل الحدي للادخار بين 0 و1، لأن الدخل الإضافي إما يُنفق أو يُدّخر، وأن الميل الحدي للادخار + الميل الحدي للاستهلاك = 1. الميل الحدي للادخار السالب يعني انخفاض المدخرات مع ارتفاع الدخل. أما القيمة الأكبر من 1 فتعني أن المدخرات ارتفعت بأكثر من الدخل، أي انخفض الإنفاق. وقد يعكس كلاهما ظروفًا غير مألوفة، مثل سداد الديون أو مكسب مفاجئ أو مشتريات لمرة واحدة. وقد تشير أيضًا إلى أخطاء في البيانات أو فترات زمنية غير متطابقة، أو إلى قياس الدخل والمدخرات بطرق مختلفة.
الميل الحدي للادخار ليس ثابتًا. تختلف التقديرات باختلاف مستوى الدخل، إذ تنفق الأسر ذات الدخل المنخفض في الغالب حصة أكبر من الدخل الإضافي، وتختلف باختلاف البلد والفترة الزمنية، وبحسب ما إذا كان تغيّر الدخل يُنظر إليه على أنه مؤقت أم دائم. كما أن المضاعف البسيط يتجاهل الضرائب والواردات والتسربات الأخرى، لذا تكون المضاعفات في الواقع عادةً أصغر. هذه معلومات اقتصادية عامة، وليست نصيحة مالية شخصية.
المصطلحات الأساسية والتعريفات
- ΔSavings (التغيّر في المدخرات)
- التغيّر في المبلغ المدّخر بين فترتين أو وضعين، \(\Delta S\).
- ΔIncome (التغيّر في الدخل)
- التغيّر في الدخل (الدخل المتاح في معظم المعالجات التعليمية) خلال المقارنة نفسها، \(\Delta Y\).
- الميل الحدي للادخار (MPS)
- نسبة الوحدة الإضافية من الدخل التي تُدّخر: \(\text{MPS} = \Delta S / \Delta Y\).
- الميل الحدي للاستهلاك (MPC)
- نسبة الوحدة الإضافية من الدخل التي تُنفق على الاستهلاك: \(\text{MPC} = \Delta C / \Delta Y\).
- المتطابقة: الميل الحدي للادخار + الميل الحدي للاستهلاك = 1
- لأن الدخل الإضافي إما يُستهلك أو يُدّخر، فإن \(\text{MPS} + \text{MPC} = 1\)، وبالتالي \(\text{MPC} = 1 - \text{MPS}\).
- المضاعف الإنفاقي
- في النموذج البسيط دون ضرائب أو واردات، \(k = \frac{1}{1 - \text{MPC}} = \frac{1}{\text{MPS}}\). ويبيّن مقدار تغيّر الناتج الكلي لكل وحدة تغيّر في الإنفاق المستقل.
- متوسط الميل للادخار (APS)
- نسبة الدخل الكلي التي تُدّخر: \(\text{APS} = S / Y\). ويختلف عن الميل الحدي للادخار، لأنه ينظر إلى الدخل الإضافي فقط.
- دالة الاستهلاك الكينزية
- العلاقة \(C = a + bY\)، حيث \(a\) هو الاستهلاك المستقل (الإنفاق عندما يكون الدخل صفرًا) و\(b\) هو الميل الحدي للاستهلاك. ودالة الادخار المقابلة هي \(S = -a + (1 - b)Y\)، وميلها هو الميل الحدي للادخار.
الأسئلة الشائعة
هل يمكن أن يتجاوز MPS الواحد الصحيح؟ في الأحوال الطبيعية لا، إذ لا يمكنك ادخار أكثر من الدخل الإضافي نفسه. وأي قيمة تتجاوز 1 تشير عادةً إلى خطأ في البيانات أو إلى انخفاض في الاستهلاك.
ما العلاقة بين MPS والمُضاعِف؟ يساوي مُضاعِف الإنفاق البسيط \(1 \div \text{MPS}\)، أي أن انخفاض MPS يؤدي إلى مُضاعِف أكبر.
هل MPS هو نفسه معدل الادخار؟ لا. معدل الادخار هو إجمالي المدخرات مقسومًا على إجمالي الدخل، أما MPS فيقيس التغير في المدخرات فقط نسبةً إلى التغير في الدخل.