¿Qué es la propensión marginal al ahorro?
La propensión marginal al ahorro (PMS) mide qué proporción de un aumento de la renta deciden ahorrar —en lugar de gastar— los hogares o el conjunto de una economía. Es un concepto central de la economía keynesiana y resulta clave para entender los patrones de consumo, el multiplicador del gasto y cómo se propagan por la economía las variaciones de la renta.
Cómo usar esta calculadora
Introduce la variación del ahorro (\(\Delta \text{Ahorro}\)) y la variación de la renta (\(\Delta \text{Renta}\)) correspondientes al mismo periodo. La calculadora divide ambas cifras para obtener la PMS y, además, te muestra la propensión marginal al consumo (PMC), que no es más que \(1 - \text{PMS}\). Ambos valores suelen situarse entre 0 y 1.
La fórmula, paso a paso
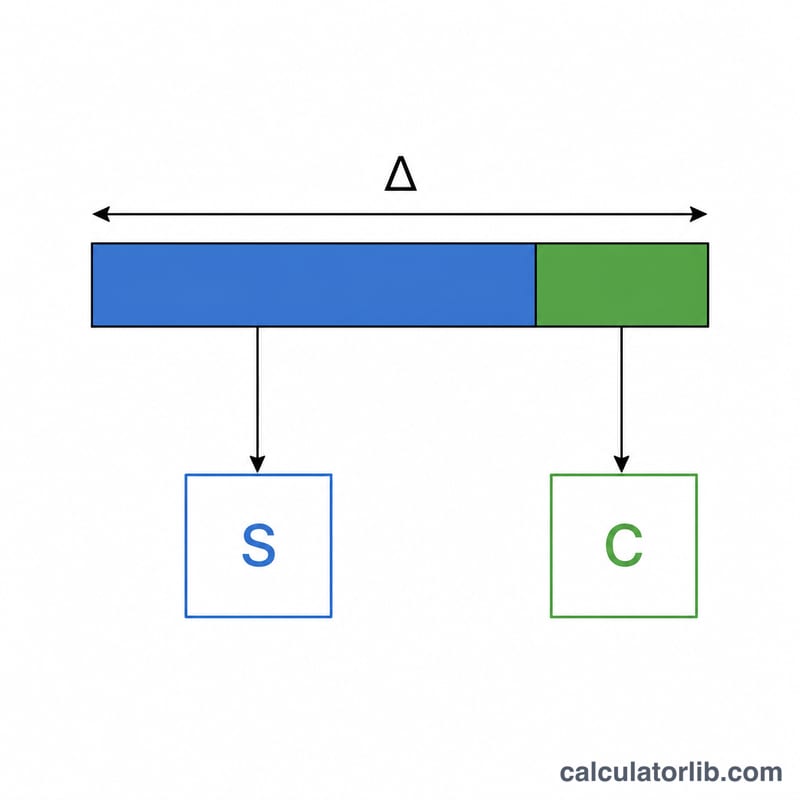
$$\text{PMS} = \frac{\Delta \text{Ahorro}}{\Delta \text{Renta}}$$ Como cada unidad adicional de renta se ahorra o se gasta, se cumple que \(\text{PMS} + \text{PMC} = 1\). Así, si los hogares ahorran 25 céntimos de cada unidad monetaria extra, su PMS es 0,25 y su PMC, 0,75. Cuanto mayor sea la PMS, más ahorra la gente de la renta nueva, lo que reduce el tamaño del multiplicador fiscal.
Ejemplo práctico
Imagina que la renta de un hogar aumenta en 1.000 € y su ahorro crece en 200 €. Entonces $$\text{PMS} = 200 \div 1.000 = 0{,}20.$$ Esto significa que se ahorra el 20 % de la renta adicional, mientras que el resto, la \(\text{PMC} = 1 - 0{,}20 = 0{,}80\) (80 %), se destina al consumo.
PMS y PMC en diferentes escenarios
La tabla mantiene fijo el cambio en el ingreso en $1,000 y varía el cambio en el ahorro. Utiliza \(\text{PMS} = \frac{\Delta S}{\Delta Y}\), \(\text{PMC} = 1 - \text{PMS}\) y el multiplicador simple \(1/\text{PMS}\).
| ΔIngreso | ΔAhorro | PMS | PMC = 1 − PMS | Multiplicador simple 1/PMS |
|---|---|---|---|---|
| $1,000 | $100 | 0.1 | 0.9 | 10 |
| $1,000 | $200 | 0.2 | 0.8 | 5 |
| $1,000 | $300 | 0.3 | 0.7 | 3.33 |
| $1,000 | $500 | 0.5 | 0.5 | 2 |
| $1,000 (caso límite: el ahorro disminuye) | −$50 | −0.05 | 1.05 | −20 (no significativo) |
En el caso límite, los hogares ahorraron menos aunque el ingreso aumentó, quizá al recurrir a sus ahorros o pedir préstamos para gastar. El resultado es una PMS negativa y una PMC superior a 1. La fórmula del multiplicador simple no da una respuesta sensata en ese caso. A medida que la PMS se acerca a 0, el multiplicador crece mucho. En exactamente 0 no está definido, porque la fórmula divide entre cero.
Interpretación de su resultado de PMS
- PMS baja (cercana a 0): Se gasta la mayor parte de una unidad adicional de ingreso. La PMC es alta y, en el modelo teórico simple, el multiplicador del gasto \(1/\text{PMS}\) es grande, por lo que los cambios en el gasto se propagan con fuerza por la economía.
- PMS de rango medio (aproximadamente de 0.2 a 0.5): El ingreso se divide entre gasto y ahorro. El multiplicador simple es moderado, aproximadamente de 2 a 5.
- PMS alta (cercana a 1): La mayor parte del ingreso adicional se ahorra. La PMC es baja y el multiplicador simple es cercano a 1, por lo que el ingreso extra produce poco gasto adicional.
En la teoría estándar, la PMS está entre 0 y 1, porque el ingreso adicional se gasta o se ahorra, y PMS + PMC = 1. Una PMS negativa significa que el ahorro disminuyó mientras el ingreso aumentó. Un valor superior a 1 significa que el ahorro aumentó más que el ingreso, por lo que el gasto disminuyó. Ambos pueden reflejar circunstancias inusuales, como el pago de deudas, un ingreso extraordinario o compras puntuales. También pueden indicar errores en los datos, periodos de tiempo no coincidentes o ingreso y ahorro medidos de forma distinta.
La PMS no es una constante fija. Las estimaciones varían según el nivel de ingreso, y los hogares de menores ingresos suelen gastar una proporción mayor del ingreso adicional, y varían según el país, el periodo de tiempo y si el cambio en el ingreso se considera temporal o permanente. El multiplicador simple también ignora los impuestos, las importaciones y otras fugas, por lo que los multiplicadores en el mundo real suelen ser más pequeños. Esta es información económica general, no asesoramiento financiero personal.
Términos clave y definiciones
- ΔAhorro (cambio en el ahorro)
- El cambio en la cantidad ahorrada entre dos periodos o situaciones, \(\Delta S\).
- ΔIngreso (cambio en el ingreso)
- El cambio en el ingreso (ingreso disponible en la mayoría de los tratamientos teóricos) en la misma comparación, \(\Delta Y\).
- Propensión marginal a ahorrar (PMS)
- La fracción de una unidad adicional de ingreso que se ahorra: \(\text{PMS} = \Delta S / \Delta Y\).
- Propensión marginal a consumir (PMC)
- La fracción de una unidad adicional de ingreso que se gasta en consumo: \(\text{PMC} = \Delta C / \Delta Y\).
- Identidad: PMS + PMC = 1
- Como el ingreso adicional se consume o se ahorra, \(\text{PMS} + \text{PMC} = 1\), por lo que \(\text{PMC} = 1 - \text{PMS}\).
- Multiplicador del gasto
- En el modelo simple sin impuestos ni importaciones, \(k = \frac{1}{1 - \text{PMC}} = \frac{1}{\text{PMS}}\). Muestra cuánto cambia la producción total por cada unidad de cambio en el gasto autónomo.
- Propensión media a ahorrar (PMeS)
- La proporción del ingreso total que se ahorra, \(\text{PMeS} = S / Y\). Difiere de la PMS, que solo considera el ingreso adicional.
- Función de consumo keynesiana
- La relación \(C = a + bY\), donde \(a\) es el consumo autónomo (gasto cuando el ingreso es cero) y \(b\) es la PMC. La función de ahorro correspondiente es \(S = -a + (1 - b)Y\), cuya pendiente es la PMS.
Preguntas frecuentes
¿Puede ser la PMS mayor que 1? Normalmente no: no se puede ahorrar más que la renta adicional recibida. Un valor superior a 1 suele indicar un error en los datos o que el consumo se redujo.
¿Qué relación hay entre la PMS y el multiplicador? El multiplicador simple del gasto es igual a \(1 \div \text{PMS}\). Cuanto menor es la PMS, mayor es el multiplicador.
¿Es lo mismo la PMS que la tasa de ahorro? No. La tasa de ahorro es el ahorro total dividido entre la renta total; la PMS mide solo la variación del ahorro en relación con la variación de la renta.