Qu'est-ce que la propension marginale à épargner ?
La propension marginale à épargner (PmS) mesure la part d'une hausse de revenu qu'un ménage — ou une économie — choisit d'épargner plutôt que de dépenser. C'est un concept central de l'économie keynésienne, utilisé pour analyser les comportements de consommation, le multiplicateur de dépense et la manière dont un choc de revenu se propage dans l'ensemble de l'économie.
Comment utiliser ce calculateur
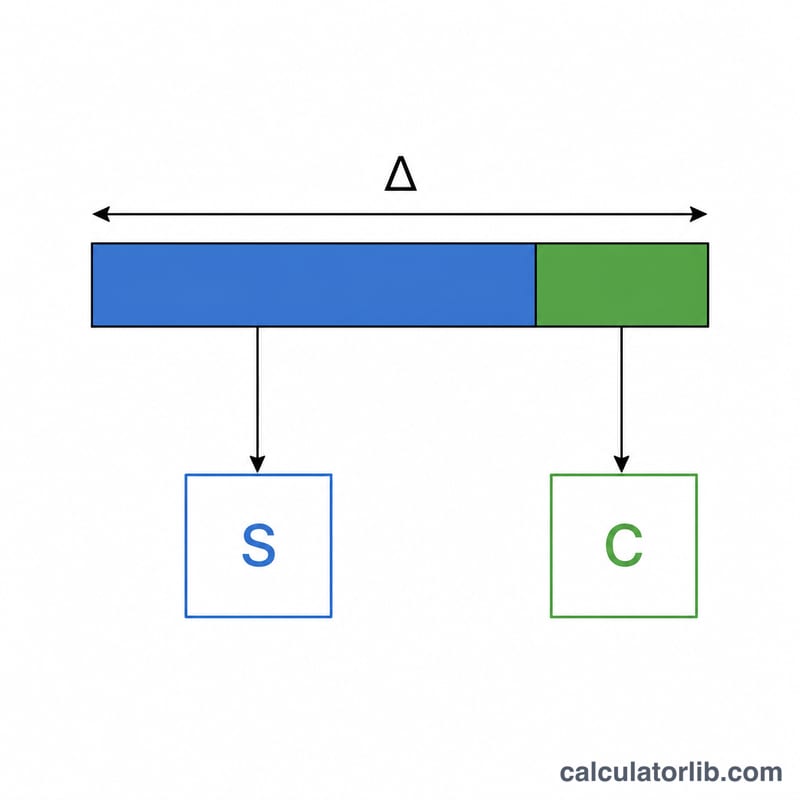
Saisissez la variation de l'épargne (ΔÉpargne) et la variation du revenu (ΔRevenu) sur une même période. Le calculateur divise l'une par l'autre pour obtenir la PmS, et affiche aussi la propension marginale à consommer (PmC), qui correspond simplement à \(1 - \text{PmC}\). Ces deux valeurs sont généralement comprises entre 0 et 1.
La formule expliquée
$$\text{PmS} = \frac{\Delta \text{Épargne}}{\Delta \text{Revenu}}$$ Comme chaque euro supplémentaire de revenu est soit épargné, soit dépensé, on a toujours \(\text{PmS} + \text{PmC} = 1\). Ainsi, si les ménages épargnent 25 centimes sur chaque euro additionnel, leur PmS est de 0,25 et leur PmC de 0,75. Plus la PmS est élevée, plus les ménages mettent de côté une part importante de leur revenu supplémentaire, ce qui réduit l'ampleur du multiplicateur budgétaire.
Exemple chiffré
Supposons que le revenu d'un ménage augmente de 1 000 € et que son épargne progresse de 200 €. La PmS vaut alors $$\text{PmS} = \frac{200}{1\,000} = 0{,}20.$$ Autrement dit, 20 % du revenu supplémentaire est épargné, tandis que la part restante — la \(\text{PmC} = 1 - 0{,}20 = 0{,}80\) (80 %) — est consommée.
PPM et PMC dans différents scénarios
Le tableau maintient la variation du revenu fixée à 1 000 $ et fait varier la variation de l'épargne. Il utilise \(\text{PPM} = \frac{\Delta S}{\Delta Y}\), \(\text{PMC} = 1 - \text{PPM}\) et le multiplicateur simple \(1/\text{PPM}\).
| ΔRevenu | ΔÉpargne | PPM | PMC = 1 − PPM | Multiplicateur simple 1/PPM |
|---|---|---|---|---|
| 1 000 $ | 100 $ | 0,1 | 0,9 | 10 |
| 1 000 $ | 200 $ | 0,2 | 0,8 | 5 |
| 1 000 $ | 300 $ | 0,3 | 0,7 | 3,33 |
| 1 000 $ | 500 $ | 0,5 | 0,5 | 2 |
| 1 000 $ (cas limite : l'épargne baisse) | −50 $ | −0,05 | 1,05 | −20 (non significatif) |
Dans le cas limite, les ménages ont épargné moins alors que le revenu a augmenté, peut-être en puisant dans leur épargne ou en empruntant pour dépenser. Le résultat est une PPM négative et une PMC supérieure à 1. La formule du multiplicateur simple ne donne pas de réponse cohérente dans ce cas. Lorsque la PPM se rapproche de 0, le multiplicateur augmente très fortement. À exactement 0, il est indéfini, car la formule divise par zéro.
Interpréter votre résultat de PPM
- PPM faible (proche de 0) : la majeure partie d'une unité de revenu supplémentaire est dépensée. La PMC est élevée et, dans le modèle théorique simple, le multiplicateur de dépenses \(1/\text{PPM}\) est important, de sorte que les variations de dépenses se propagent fortement dans l'économie.
- PPM intermédiaire (environ 0,2 à 0,5) : le revenu se répartit entre dépenses et épargne. Le multiplicateur simple est modéré, d'environ 2 à 5.
- PPM élevée (proche de 1) : la majeure partie du revenu supplémentaire est épargnée. La PMC est faible et le multiplicateur simple est proche de 1, donc le revenu supplémentaire génère peu de dépenses additionnelles.
Dans la théorie standard, la PPM se situe entre 0 et 1, car le revenu supplémentaire est soit dépensé, soit épargné, et PPM + PMC = 1. Une PPM négative signifie que l'épargne a baissé alors que le revenu a augmenté. Une valeur supérieure à 1 signifie que l'épargne a augmenté davantage que le revenu, donc que les dépenses ont diminué. Les deux peuvent refléter des circonstances inhabituelles, comme le remboursement de dettes, un gain exceptionnel ou des achats ponctuels. Elles peuvent aussi révéler des erreurs de données, des périodes de temps non concordantes ou des revenus et épargnes mesurés de façon différente.
La PPM n'est pas une constante fixe. Les estimations varient selon le niveau de revenu, les ménages à faible revenu dépensant souvent une part plus importante du revenu supplémentaire, et elles varient selon le pays, la période et le fait que la variation du revenu soit considérée comme temporaire ou permanente. Le multiplicateur simple ignore aussi les impôts, les importations et les autres fuites, de sorte que les multiplicateurs réels sont généralement plus petits. Il s'agit d'informations économiques générales, et non de conseils financiers personnels.
Termes clés et définitions
- ΔÉpargne (variation de l'épargne)
- La variation du montant épargné entre deux périodes ou situations, \(\Delta S\).
- ΔRevenu (variation du revenu)
- La variation du revenu (revenu disponible dans la plupart des traitements théoriques) sur la même comparaison, \(\Delta Y\).
- Propension marginale à épargner (PPM)
- La fraction d'une unité supplémentaire de revenu qui est épargnée : \(\text{PPM} = \Delta S / \Delta Y\).
- Propension marginale à consommer (PMC)
- La fraction d'une unité supplémentaire de revenu qui est dépensée en consommation : \(\text{PMC} = \Delta C / \Delta Y\).
- Identité : PPM + PMC = 1
- Comme le revenu supplémentaire est soit consommé, soit épargné, \(\text{PPM} + \text{PMC} = 1\), donc \(\text{PMC} = 1 - \text{PPM}\).
- Multiplicateur de dépenses
- Dans le modèle simple sans impôts ni importations, \(k = \frac{1}{1 - \text{PMC}} = \frac{1}{\text{PPM}}\). Il montre de combien la production totale change pour chaque unité de variation des dépenses autonomes.
- Propension moyenne à épargner (PME)
- La part du revenu total qui est épargnée, \(\text{PME} = S / Y\). Elle diffère de la PPM, qui ne porte que sur le revenu supplémentaire.
- Fonction de consommation keynésienne
- La relation \(C = a + bY\), où \(a\) est la consommation autonome (dépenses lorsque le revenu est nul) et \(b\) est la PMC. La fonction d'épargne correspondante est \(S = -a + (1 - b)Y\), dont la pente est la PPM.
Questions fréquentes
La PmS peut-elle dépasser 1 ? Normalement non : on ne peut pas épargner plus que son revenu additionnel. Une valeur supérieure à 1 traduit généralement une erreur de données ou une baisse de la consommation.
Quel est le lien entre la PmS et le multiplicateur ? Le multiplicateur de dépense simple est égal à \(1 \div \text{PmS}\). Plus la PmS est faible, plus le multiplicateur est élevé.
La PmS est-elle identique au taux d'épargne ? Non. Le taux d'épargne correspond à l'épargne totale divisée par le revenu total ; la PmS ne mesure que la variation de l'épargne rapportée à la variation du revenu.