यील्ड टू कॉल क्या है?
यील्ड टू कॉल (YTC) इस बात का अनुमान देता है कि अगर बॉन्ड जारी करने वाला (इश्यूअर) उसे मैच्योरिटी तक रखने के बजाय सबसे पहली संभावित कॉल तिथि पर ही वापस खरीद ले (कॉल कर ले), तो निवेशक को कितना वार्षिक रिटर्न मिलेगा। चूंकि ब्याज दरें गिरने पर इश्यूअर अक्सर बॉन्ड को कॉल कर देते हैं, इसलिए कॉलेबल बॉन्ड के लिए YTC एक अहम "न्यूनतम संभावित यील्ड" का पैमाना है। इसकी तुलना अक्सर यील्ड टू मैच्योरिटी से की जाती है ताकि दोनों में से कम वाला "यील्ड टू वर्स्ट" पता चल सके।
इस कैलकुलेटर का इस्तेमाल कैसे करें
बॉन्ड की फेस (पार) वैल्यू, उसकी मौजूदा बाज़ार कीमत, कॉल प्राइस (जो रकम इश्यूअर बॉन्ड वापस खरीदने पर चुकाता है), वार्षिक कूपन दर प्रतिशत में, और कॉल तिथि तक बचे वर्षों की संख्या भरें। कैलकुलेटर वार्षिक कूपन भुगतान निकालकर अनुमानित YTC को वार्षिक प्रतिशत के रूप में दिखा देता है।
फॉर्मूला समझें
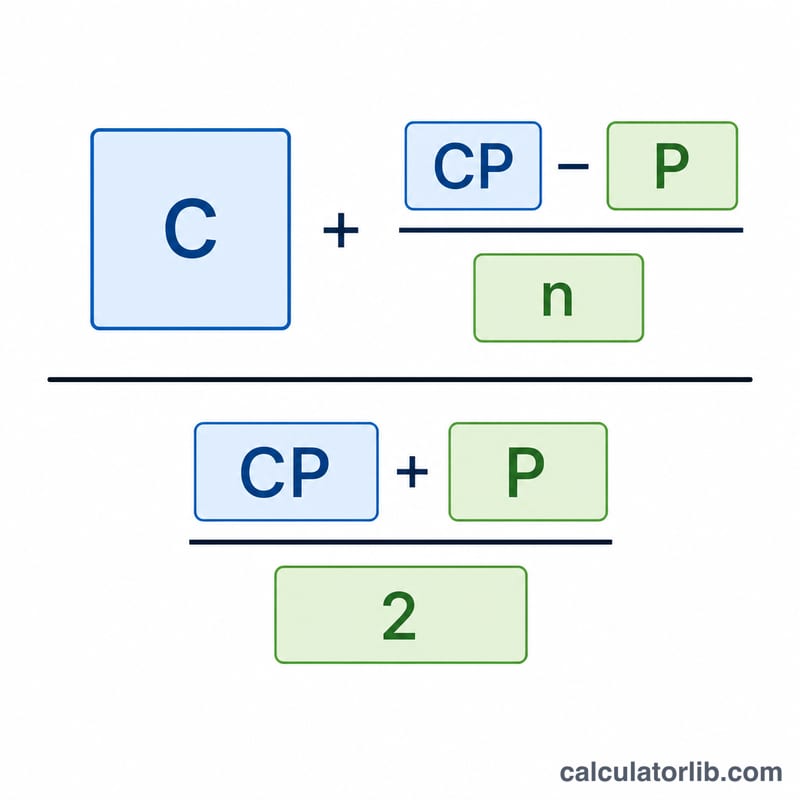
इसका अनुमानित फॉर्मूला है $$\text{YTC} \approx \frac{C + \dfrac{\text{CP} - \text{P}}{n}}{\dfrac{\text{CP} + \text{P}}{2}}$$, जहाँ \(C\) वार्षिक कूपन की डॉलर रकम है, \(\text{CP}\) कॉल प्राइस है, \(P\) मौजूदा कीमत है, और \(n\) कॉल तक के वर्ष हैं। ऊपरी हिस्सा (अंश) कूपन से होने वाली आय में कॉल प्राइस की ओर हर साल होने वाला कीमत लाभ या हानि जोड़ता है; नीचे का हिस्सा (हर) कॉल प्राइस और मौजूदा कीमत का औसत है, जो औसत निवेशित पूंजी का अनुमान देता है।
हल किया गया उदाहरण
मान लीजिए $1,000 फेस वैल्यू वाला एक बॉन्ड 8% कूपन देता है ($80 प्रति वर्ष)। यह $1,050 पर ट्रेड कर रहा है और 5 साल में $1,100 पर कॉलेबल है। अंश: \(80 + (1100 - 1050)/5 = 80 + 10 = 90\)। हर: \((1100 + 1050)/2 = 1075\)। $$\text{YTC} \approx 90 / 1075 = 0.08372 \approx 8.37\%$$
विभिन्न परिदृश्यों में YTC
नीचे दी गई तालिका $1,000 अंकित मूल्य वाले बॉन्ड पर अनुमानित सूत्र \(\text{YTC} = \dfrac{C + (\text{Call Price} - \text{Price})/\text{Years}}{(\text{Call Price} + \text{Price})/2} \times 100\%\) लागू करती है, जहाँ \(C\) डॉलर में वार्षिक कूपन है। कीमतें डॉलर में हैं। यह एक अनुमान है, कोई सटीक आंतरिक प्रतिफल-दर (IRR) का हल नहीं।
| परिदृश्य | कूपन दर | कीमत | कॉल मूल्य | कॉल तक के वर्ष | अनुमानित YTC |
|---|---|---|---|---|---|
| प्रीमियम बॉन्ड | 8% | $1,050 | $1,100 | 5 | 8.37% |
| समान मूल्य पर बेचा गया, समान मूल्य पर कॉल | 6% | $1,000 | $1,000 | 5 | 6.00% |
| डिस्काउंट बॉन्ड, समान मूल्य पर कॉल | 5% | $950 | $1,000 | 4 | 6.41% |
| कॉल तक कम समय | 8% | $1,050 | $1,100 | 2 | 9.77% |
| उच्च कॉल प्रीमियम | 8% | $1,050 | $1,150 | 5 | 9.09% |
पहली पंक्ति की कार्य-जाँच: \(C = 1000 \times 8/100 = 80\)। वार्षिकीकृत मूल्य परिवर्तन \((1100 - 1050)/5 = 10\) है। अंश \(80 + 10 = 90\) है और हर \((1100 + 1050)/2 = 1075\) है, तो \(90/1075 = 0.0837\), या 8.37%।
पंक्ति 1, 4 और 5 की तुलना करें। जब कॉल तिथि नजदीक होती है (कीमत से ऊपर के $50 प्रीमियम को कम वर्षों में फैलाना पड़ता है) या जब कॉल मूल्य अधिक होता है (कॉल पर अधिक लाभ), तो वही बॉन्ड अधिक YTC दिखाता है।
आपके YTC परिणाम की व्याख्या
- YTC एक परिदृश्य है, पूर्वानुमान नहीं। यह दर्शाता है कि यदि आप वर्तमान कीमत पर खरीदते हैं, जारीकर्ता सबसे पहली कॉल तिथि पर कॉल मूल्य पर बॉन्ड को भुनाता है, और आप तब तक रखते हैं, तो वार्षिकीकृत प्रतिफल कितना होगा।
- YTC बनाम YTM। प्रीमियम पर कारोबार करने वाले बॉन्ड के लिए, कॉल मूल्य आम तौर पर उस मूल्य से कम होता है जो बॉन्ड की परिपक्वता तक रखने पर होता। इसलिए YTC अक्सर परिपक्वता तक का प्रतिफल (YTM) से कम होता है। YTC, YTM से काफी कम होना कॉल जोखिम का संकेत है: बॉन्ड जल्दी भुनाया जा सकता है और चुकाया गया प्रीमियम केवल आंशिक रूप से वसूल हो सकता है।
- सबसे कम प्रतिफल (Yield to worst)। Yield to worst संभावित भुगतान परिदृश्यों में सबसे कम प्रतिफल है। एक ही कॉल तिथि वाले बॉन्ड के लिए, यह YTC और YTM में से कम होता है।
- YTC बनाम कूपन दर और वर्तमान प्रतिफल। वर्तमान प्रतिफल वार्षिक कूपन को कीमत से भाग देकर मिलता है (8% बॉन्ड, $1,050 पर, के लिए 80 / 1,050 ≈ 7.62%)। प्रीमियम बॉन्ड के लिए YTC आम तौर पर कूपन दर से कम होता है। पहले परिदृश्य में 8.37% का अनुमानित YTC कूपन से केवल इसलिए ऊपर है क्योंकि कॉल की अवधि छोटी है और कॉल मूल्य खरीद मूल्य से ऊपर है। समान मूल्य पर कॉल होने वाले डिस्काउंट बॉन्ड के लिए, YTC आम तौर पर कूपन दर से अधिक होता है क्योंकि खरीदार को छूट का लाभ जल्दी मिल जाता है।
- कॉल कब होते हैं। जब बाज़ार की ब्याज दरें गिरती हैं, तो जारीकर्ता प्रीमियम बॉन्ड को कॉल करने की अधिक संभावना रखते हैं, क्योंकि वे कम लागत पर पुनर्वित्त कर सकते हैं। जिन बॉन्ड के कूपन वर्तमान बाज़ार दरों से काफी ऊपर हैं, उनके कॉल होने की सबसे अधिक संभावना होती है।
- सरलीकरण। गणना मानती है कि सबसे पहली कॉल तिथि पर कॉल होगा। यह कूपन के पुनर्निवेश, करों, ट्रेडिंग लागत और उपार्जित ब्याज को नज़रअंदाज़ करती है। यह छूट दर को सटीक रूप से हल करने के बजाय औसत पर आधारित अनुमान का उपयोग करती है, इसलिए परिणाम ब्रोकर द्वारा बताए गए आंकड़े से थोड़े भिन्न हो सकते हैं।
यह सामान्य शैक्षिक जानकारी है, व्यक्तिगत वित्तीय सलाह नहीं।
प्रमुख शब्द और शब्दावली
- अंकित (पार) मूल्य
- वह राशि जो जारीकर्ता परिपक्वता पर लौटाता है और जिसके आधार पर कूपन भुगतान की गणना होती है, अक्सर प्रति बॉन्ड $1,000।
- बाज़ार मूल्य
- वह वर्तमान कीमत जिस पर बॉन्ड का कारोबार होता है। यह अंकित मूल्य से ऊपर (प्रीमियम), उसके बराबर, या नीचे (डिस्काउंट) हो सकता है।
- कॉल मूल्य
- वह राशि जो जारीकर्ता कॉल तिथि पर बॉन्ड को जल्दी भुनाने के लिए धारक को देता है।
- कॉल तिथि
- वह तिथि जब जारीकर्ता को परिपक्वता से पहले बॉन्ड भुनाने का अधिकार होता है। कुछ बॉन्ड की कई कॉल तिथियाँ होती हैं।
- कॉल प्रीमियम
- वह राशि जिससे कॉल मूल्य अंकित मूल्य से अधिक होता है। यह जल्दी भुनाए जाने की भरपाई करता है।
- कूपन दर
- वार्षिक ब्याज दर, अंकित मूल्य के प्रतिशत के रूप में, जो बॉन्ड देता है।
- वार्षिक कूपन भुगतान
- अंकित मूल्य × कूपन दर। 8% कूपन वाला $1,000 का बॉन्ड प्रति वर्ष $80 देता है, जो अक्सर अर्ध-वार्षिक भुगतानों में बाँटा जाता है।
- परिपक्वता तक का प्रतिफल (YTM)
- यदि बॉन्ड परिपक्वता तक रखा जाए और सभी भुगतान निर्धारित समय पर हों, तो वार्षिकीकृत प्रतिफल।
- सबसे कम प्रतिफल (Yield to worst)
- सभी संभावित भुगतान परिणामों में निवेशक को मिल सकने वाला सबसे कम प्रतिफल, जैसे YTC और YTM में से कम।
- वर्तमान प्रतिफल
- वार्षिक कूपन भुगतान को वर्तमान बाज़ार मूल्य से भाग देने पर मिलने वाला प्रतिफल। यह कीमत में बदलाव से होने वाले लाभ या हानि को नज़रअंदाज़ करता है।
- कॉल योग्य बॉन्ड
- वह बॉन्ड जिसे जारीकर्ता जारी करने की शर्तों के अनुसार परिपक्वता से पहले एक निश्चित मूल्य पर भुना सकता है।
- कॉल संरक्षण अवधि
- जारी होने के बाद की वह प्रारंभिक अवधि जिसमें बॉन्ड को कॉल नहीं किया जा सकता, जिससे निवेशकों को आय की कुछ निश्चितता मिलती है।
आज सरकारी बॉन्ड यील्ड
2026-11-16 को परिपक्वता के अनुसार अमेरिकी ट्रेज़री यील्ड और यूरो क्षेत्र में 10 वर्षीय सरकारी बॉन्ड यील्ड, अपने-आप अपडेट: वे बाज़ार दरें जिनका अनुसरण बॉन्ड की कीमतें, होम लोन और बचत उत्पाद करते हैं।
- 10 वर्षीय ट्रेज़री
- 5.12%
- 2 वर्षीय ट्रेज़री
- 4.83%
- 3 महीने का ट्रेज़री
- 4.34%
- 10 वर्ष घटा 2 वर्ष
- +0.29 प्रतिशत अंक
| परिपक्वता | यील्ड | एक महीने पहले (2026-10-16) | बदलाव |
|---|---|---|---|
| 1 महीने | 4.10% | 4.12% | −2 बीपी |
| 3 महीने | 4.34% | 4.26% | +8 बीपी |
| 6 महीने | 4.42% | 4.34% | +8 बीपी |
| 1 वर्ष | 4.62% | 4.46% | +16 बीपी |
| 2 वर्ष | 4.83% | 4.74% | +9 बीपी |
| 3 वर्ष | 4.87% | 4.82% | +5 बीपी |
| 5 वर्ष | 4.93% | 4.89% | +4 बीपी |
| 7 वर्ष | 5.01% | 4.98% | +3 बीपी |
| 10 वर्ष | 5.12% | 5.09% | +3 बीपी |
| 20 वर्ष | 5.51% | 5.47% | +4 बीपी |
| 30 वर्ष | 5.46% | 5.43% | +3 बीपी |
अमेरिकी ट्रेज़री अपने कर्ज़ पर जो औसत ब्याज दर चुकाती है, अक्टूबर 2026
बकाया अमेरिकी ट्रेज़री प्रतिभूतियों पर औसत ब्याज दर, प्रतिभूति के प्रकार के अनुसार, जिसे Bureau of the Fiscal Service हर महीने प्रकाशित करता है। कुल दर धीरे बदलती है: पहले जारी स्थिर दर वाली प्रतिभूतियाँ परिपक्व होने तक उसी दर पर रहती हैं जिस पर वे बेची गई थीं; बिल और फ़्लोटिंग रेट नोट बाज़ार दरों के साथ जल्दी बदलते हैं।
- बाज़ार योग्य कर्ज़, अक्टूबर 2026
- 3.570%
- 1 वर्ष में बदलाव
- +18 बीपी
| प्रतिभूति का प्रकार | औसत दर, अक्टूबर 2026 | अक्टूबर 2025 | बदलाव |
|---|---|---|---|
| ट्रेज़री बिल | 4.014% | 4.075% | −6 बीपी |
| ट्रेज़री नोट | 3.399% | 3.124% | +28 बीपी |
| ट्रेज़री बॉन्ड | 3.483% | 3.338% | +15 बीपी |
| मुद्रास्फीति-सुरक्षित प्रतिभूतियाँ (TIPS) | 1.227% | 0.964% | +26 बीपी |
| फ़्लोटिंग रेट नोट (FRN) | 4.170% | 3.901% | +27 बीपी |
| कुल बाज़ार योग्य कर्ज़ | 3.570% | 3.393% | +18 बीपी |
| कुल ब्याज वाला कर्ज़ | 3.580% | 3.355% | +23 बीपी |
यूरो क्षेत्र में 10 वर्षीय सरकारी बॉन्ड यील्ड, 2026-09
यूरो क्षेत्र का औसत: 3.93%
| देश | यील्ड |
|---|---|
| फ़्रांस | 4.44% |
| इटली | 4.36% |
| यूनान | 4.22% |
| माल्टा | 4.19% |
| स्लोवाकिया | 4.16% |
| लातविया | 4.15% |
| बेल्जियम | 4.12% |
| बुल्गारिया | 4.09% |
| एस्टोनिया | 4.09% |
| स्पेन | 3.93% |
| साइप्रस | 3.92% |
| स्लोवेनिया | 3.86% |
| पुर्तगाल | 3.85% |
| फ़िनलैंड | 3.80% |
| लग्ज़मबर्ग | 3.70% |
| ऑस्ट्रिया | 3.69% |
| आयरलैंड | 3.59% |
| क्रोएशिया | 3.59% |
| नीदरलैंड | 3.56% |
| जर्मनी | 3.47% |
| लिथुआनिया | 2.88% |
नवीनतम आंकड़ा: 2026-11-16 डेटा अपडेट 2026-11-16 · ताज़ा
स्रोत: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank, long-term interest rate statistics ECB की पुन: उपयोग नीति; U.S. Department of the Treasury, Bureau of the Fiscal Service अमेरिकी सरकार की कृति
10 वर्ष और 2 वर्ष के प्रतिफल का अंतर और बेसिस पॉइंट में बदलाव (1 bp = 0.01 प्रतिशत अंक) CalculatorLib ने इन्हीं आंकड़ों से निकाले हैं।
स्रोत का विवरण और कार्यप्रणाली
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
अक्सर पूछे जाने वाले सवाल
क्या यह बिल्कुल सटीक है? नहीं — यह एक मानक अनुमान है। सटीक YTC के लिए वह दर हल करनी पड़ती है जिस पर डिस्काउंटेड कैश फ्लो कीमत के बराबर हो जाएं, लेकिन ज़्यादातर बॉन्ड के लिए यह अनुमान काफी करीब रहता है।
YTC बनाम YTM? YTM यह मानकर चलता है कि आप बॉन्ड मैच्योरिटी तक रखते हैं; YTC यह मानता है कि बॉन्ड कॉल तिथि पर कॉल कर लिया जाएगा। निवेशक दोनों में से कम वाले को "यील्ड टू वर्स्ट" के रूप में लेते हैं।
कॉल प्रीमियम क्यों शामिल किया जाता है? कई बॉन्ड पार वैल्यू से ऊपर कॉल किए जाते हैं (जैसे $1,000 के बॉन्ड पर $1,100) ताकि जल्दी वापसी की भरपाई के तौर पर धारकों को कुछ अतिरिक्त मिले — यही प्रीमियम YTC को बढ़ा देता है।