Qu'est-ce que le rendement à l'option de remboursement ?
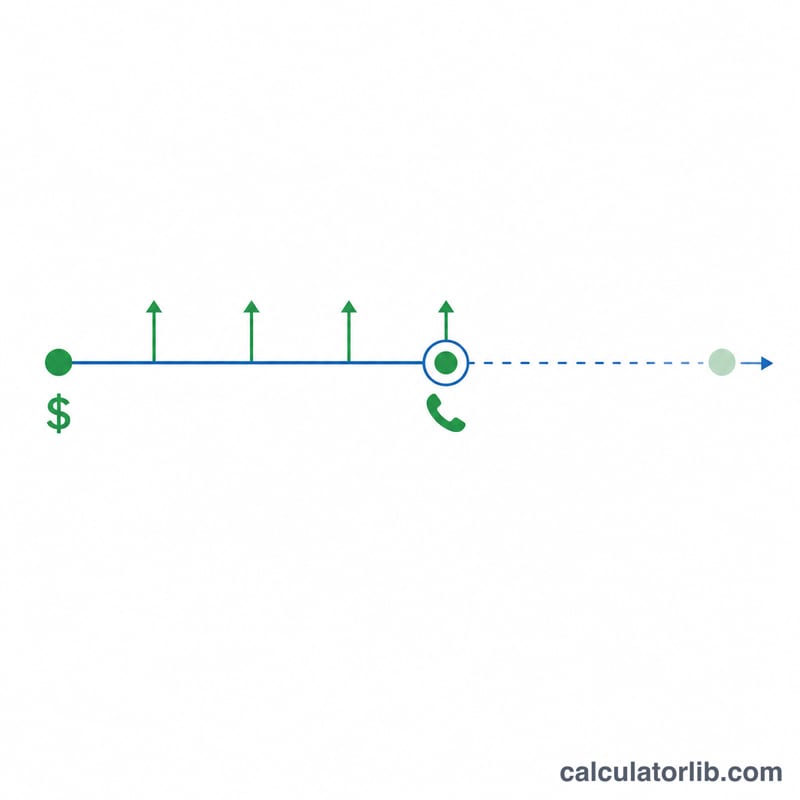
Le rendement à l'option de remboursement (en anglais yield to call ou YTC) estime le rendement annualisé qu'un investisseur perçoit sur une obligation rachetable si l'émetteur la rembourse par anticipation (« exerce l'option de remboursement ») à la première date possible, plutôt que de la conserver jusqu'à l'échéance. Comme les émetteurs rappellent souvent leurs obligations quand les taux d'intérêt baissent, le YTC constitue un indicateur clé du rendement « plancher » d'une obligation rachetable. On le compare fréquemment au rendement à l'échéance (YTM) afin d'identifier le plus faible des deux, appelé « rendement au pire » (yield to worst). Ce concept, issu des marchés obligataires anglo-saxons, s'applique aussi aux obligations « callable » émises ailleurs.
Comment utiliser ce calculateur
Saisissez la valeur nominale (au pair) de l'obligation, son prix de marché actuel, le prix de rachat (le montant que l'émetteur verse pour la rembourser), le taux du coupon annuel en pourcentage et le nombre d'années jusqu'à la date de remboursement anticipé. Le calculateur en déduit le montant du coupon annuel et affiche le YTC approximatif sous forme de pourcentage annualisé.
La formule expliquée
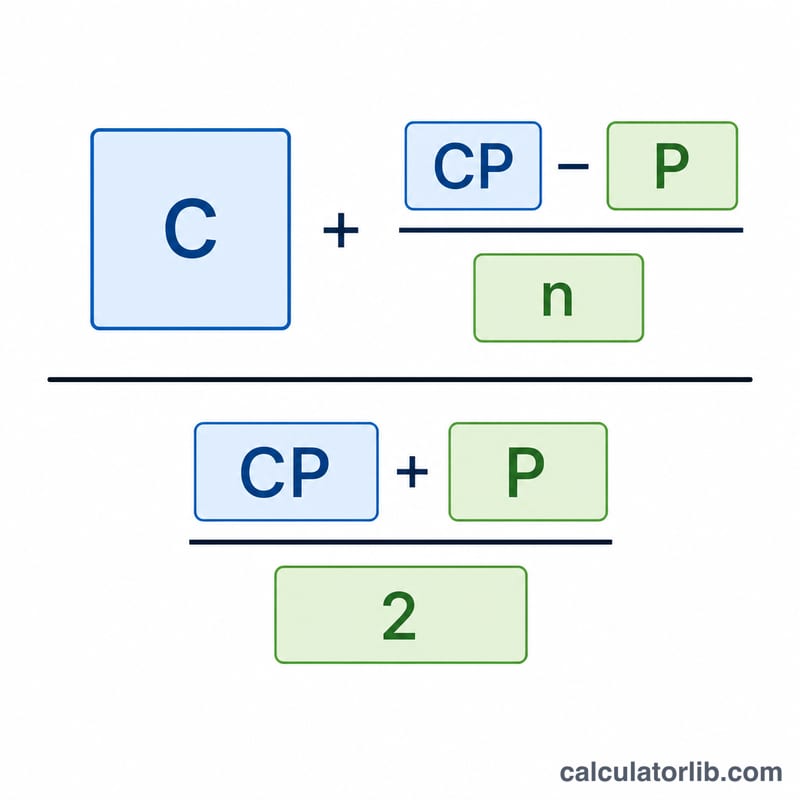
L'approximation s'écrit \( \text{YTC} \approx (C + (CP - P) / n) \div ((CP + P) / 2) \), où \(C\) correspond au montant du coupon annuel, \(CP\) au prix de rachat, \(P\) au prix actuel et \(n\) au nombre d'années jusqu'au remboursement. Le numérateur additionne les revenus du coupon au gain (ou à la perte) annuel par rapport au prix de rachat ; le dénominateur représente la moyenne entre le prix de rachat et le prix actuel, soit une approximation du capital moyen investi.
$$\text{YTC} = \frac{C + \dfrac{\text{Call Price} - \text{Price}}{\text{Years}}}{\dfrac{\text{Call Price} + \text{Price}}{2}} \times 100\%$$ $$\text{où}\quad C = \text{Face Value} \times \dfrac{\text{Coupon Rate}}{100}$$
Exemple chiffré
Une obligation d'une valeur nominale de 1 000 $ verse un coupon de 8 % (soit 80 $ par an). Elle se négocie à 1 050 $ et peut être rachetée à 1 100 $ dans 5 ans. Numérateur : \(80 + (1\,100 - 1\,050)/5 = 80 + 10 = 90\). Dénominateur : \((1\,100 + 1\,050)/2 = 1\,075\).
$$\text{YTC} \approx 90 / 1\,075 = 0{,}08372 \approx \textbf{8{,}37\%}$$
Le YTC selon différents scénarios
Le tableau ci-dessous applique la formule d’approximation \(\text{YTC} = \dfrac{C + (\text{Prix de rappel} - \text{Prix})/\text{Années}}{(\text{Prix de rappel} + \text{Prix})/2} \times 100\%\) à une obligation d’une valeur nominale de $1,000, où \(C\) est le coupon annuel en dollars. Les prix sont exprimés en dollars. Il s’agit d’une approximation, et non d’une solution exacte du taux de rendement interne.
| Scénario | Taux du coupon | Prix | Prix de rappel | Années avant le rappel | YTC approximatif |
|---|---|---|---|---|---|
| Obligation cotée au-dessus du pair | 8% | $1,050 | $1,100 | 5 | 8.37% |
| Cotée au pair, rappelée au pair | 6% | $1,000 | $1,000 | 5 | 6.00% |
| Obligation à escompte rappelée au pair | 5% | $950 | $1,000 | 4 | 6.41% |
| Délai de rappel plus court | 8% | $1,050 | $1,100 | 2 | 9.77% |
| Prime de rappel plus élevée | 8% | $1,050 | $1,150 | 5 | 9.09% |
Vérification détaillée de la première ligne : \(C = 1000 \times 8/100 = 80\). La variation annualisée du prix est \((1100 - 1050)/5 = 10\). Le numérateur est \(80 + 10 = 90\) et le dénominateur est \((1100 + 1050)/2 = 1075\), donc \(90/1075 = 0.0837\), soit 8.37%.
Comparez les lignes 1, 4 et 5. Pour une même obligation, le YTC est plus élevé lorsque la date de rappel est plus proche (la prime de $50 par rapport au prix est répartie sur moins d’années) ou lorsque le prix de rappel est plus élevé (un gain plus important au moment du rappel).
Interpréter votre résultat de YTC
- Le YTC est un scénario, non une prévision. Il indique le rendement annualisé si vous achetez au prix actuel, que l’émetteur rappelle l’obligation à la première date de rappel possible au prix de rappel, et que vous la conservez jusqu’à cette date.
- YTC contre YTM. Pour une obligation cotée au-dessus du pair, le prix de rappel est généralement inférieur à la valeur que l’obligation aurait si elle était conservée jusqu’à l’échéance. Par conséquent, le YTC est souvent inférieur au rendement à l’échéance (YTM). Un YTC nettement inférieur au YTM signale un risque de rappel : l’obligation peut être remboursée par anticipation et la prime payée n’être récupérée qu’en partie.
- Rendement au pire cas. Le rendement au pire cas est le plus bas des rendements calculés pour l’ensemble des scénarios de remboursement possibles. Pour une obligation avec une seule date de rappel, il s’agit du plus faible entre le YTC et le YTM.
- YTC contre taux du coupon et rendement courant. Le rendement courant est le coupon annuel divisé par le prix (pour l’obligation de 8% cotée $1,050, 80 / 1,050 ≈ 7.62%). Pour une obligation cotée au-dessus du pair, le YTC est généralement inférieur au taux du coupon. Dans le premier scénario, le YTC approximatif de 8.37% est supérieur au coupon uniquement en raison de la courte période avant le rappel et du fait que le prix de rappel est supérieur au prix d’achat. Pour une obligation à escompte rappelée au pair, le YTC dépasse généralement le taux du coupon, car l’acheteur réalise rapidement le gain lié à l’escompte.
- Quand les rappels ont lieu. Les émetteurs sont plus susceptibles de rappeler les obligations cotées au-dessus du pair lorsque les taux d’intérêt du marché baissent, car ils peuvent se refinancer à un coût plus faible. Les obligations dont le coupon est nettement supérieur aux taux du marché actuels sont les plus susceptibles d’être rappelées.
- Simplifications. Le calcul suppose un rappel à la première date de rappel possible. Il ne tient pas compte du réinvestissement des coupons, des impôts, des frais de transaction ni des intérêts courus. Il utilise également une approximation par moyenne plutôt qu’une résolution exacte du taux d’actualisation ; les résultats peuvent donc différer légèrement du chiffre communiqué par un courtier.
Il s’agit d’informations générales à but éducatif, et non de conseils financiers personnalisés.
Termes clés et glossaire
- Valeur nominale (pair)
- Le montant que l’émetteur rembourse à l’échéance et la base de calcul des paiements de coupons, souvent $1,000 par obligation.
- Prix du marché
- Le prix auquel l’obligation se négocie actuellement. Il peut être supérieur au pair (prime), égal au pair, ou inférieur au pair (escompte).
- Prix de rappel
- Le montant que l’émetteur verse au détenteur pour rembourser l’obligation par anticipation à la date de rappel.
- Date de rappel
- La date à laquelle l’émetteur a le droit de rembourser l’obligation avant l’échéance. Certaines obligations ont plusieurs dates de rappel.
- Prime de rappel
- Le montant dont le prix de rappel dépasse le pair. Elle compense les détenteurs pour le remboursement anticipé.
- Taux du coupon
- Le taux d’intérêt annuel, exprimé en pourcentage de la valeur nominale, que verse l’obligation.
- Paiement annuel du coupon
- Valeur nominale × taux du coupon. Une obligation de $1,000 avec un coupon de 8% verse $80 par an, souvent divisés en paiements semestriels.
- Rendement à l’échéance (YTM)
- Le rendement annualisé si l’obligation est conservée jusqu’à l’échéance et que tous les paiements sont effectués comme prévu.
- Rendement au pire cas
- Le rendement le plus bas qu’un investisseur peut obtenir parmi tous les résultats de remboursement possibles, comme le plus faible entre le YTC et le YTM.
- Rendement courant
- Paiement annuel du coupon divisé par le prix actuel du marché. Il ne tient pas compte des gains ou pertes liés aux variations de prix.
- Obligation rachetable
- Une obligation que l’émetteur peut rembourser avant l’échéance à un prix déterminé, selon les conditions de l’émission.
- Période de protection contre le rappel
- La période initiale suivant l’émission pendant laquelle l’obligation ne peut pas être rappelée, offrant aux investisseurs une certaine assurance de revenu.
Rendements des obligations d’État aujourd’hui
Rendements du Trésor américain par échéance au 2026-11-16 et rendements des obligations d’État à 10 ans dans la zone euro, mis à jour automatiquement : les taux de marché que suivent le prix des obligations, les crédits immobiliers et les produits d’épargne.
- Trésor à 10 ans
- 5,12 %
- Trésor à 2 ans
- 4,83 %
- Trésor à 3 mois
- 4,34 %
- 10 ans moins 2 ans
- +0,29 pt
| Échéance | Rendement | Un mois plus tôt (2026-10-16) | Variation |
|---|---|---|---|
| 1 mois | 4,10 % | 4,12 % | −2 pb |
| 3 mois | 4,34 % | 4,26 % | +8 pb |
| 6 mois | 4,42 % | 4,34 % | +8 pb |
| 1 ans | 4,62 % | 4,46 % | +16 pb |
| 2 ans | 4,83 % | 4,74 % | +9 pb |
| 3 ans | 4,87 % | 4,82 % | +5 pb |
| 5 ans | 4,93 % | 4,89 % | +4 pb |
| 7 ans | 5,01 % | 4,98 % | +3 pb |
| 10 ans | 5,12 % | 5,09 % | +3 pb |
| 20 ans | 5,51 % | 5,47 % | +4 pb |
| 30 ans | 5,46 % | 5,43 % | +3 pb |
Taux d’intérêt moyen payé par le Trésor américain sur sa dette, octobre 2026
Le taux d’intérêt moyen des titres du Trésor américain en circulation, par type de titre, publié chaque mois par le Bureau of the Fiscal Service. Le total évolue lentement : les titres à taux fixe déjà émis gardent le taux auquel ils ont été vendus jusqu’à leur échéance ; les bons et les obligations à taux variable suivent plus vite les taux du marché.
- Dette négociable, octobre 2026
- 3,570 %
- Variation sur 1 an
- +18 pb
| Type de titre | Taux moyen, octobre 2026 | octobre 2025 | Variation |
|---|---|---|---|
| Bons du Trésor (bills) | 4,014 % | 4,075 % | −6 pb |
| Obligations à moyen terme (notes) | 3,399 % | 3,124 % | +28 pb |
| Obligations à long terme (bonds) | 3,483 % | 3,338 % | +15 pb |
| Titres indexés sur l’inflation (TIPS) | 1,227 % | 0,964 % | +26 pb |
| Obligations à taux variable (FRN) | 4,170 % | 3,901 % | +27 pb |
| Total de la dette négociable | 3,570 % | 3,393 % | +18 pb |
| Total de la dette portant intérêt | 3,580 % | 3,355 % | +23 pb |
Rendements des obligations d’État à 10 ans dans la zone euro, 2026-09 (France en surbrillance)
Moyenne de la zone euro : 3,93 %
| Pays | Rendement |
|---|---|
| France | 4,44 % |
| Italie | 4,36 % |
| Grèce | 4,22 % |
| Malte | 4,19 % |
| Slovaquie | 4,16 % |
| Lettonie | 4,15 % |
| Belgique | 4,12 % |
| Bulgarie | 4,09 % |
| Estonie | 4,09 % |
| Espagne | 3,93 % |
| Chypre | 3,92 % |
| Slovénie | 3,86 % |
| Portugal | 3,85 % |
| Finlande | 3,80 % |
| Luxembourg | 3,70 % |
| Autriche | 3,69 % |
| Irlande | 3,59 % |
| Croatie | 3,59 % |
| Pays-Bas | 3,56 % |
| Allemagne | 3,47 % |
| Lituanie | 2,88 % |
Dernier chiffre : 2026-11-16 Données mises à jour le 2026-11-16 · à jour
Source : U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates Domaine public (œuvre du gouvernement des États-Unis); European Central Bank, long-term interest rate statistics Politique de réutilisation de la BCE; U.S. Department of the Treasury, Bureau of the Fiscal Service Œuvre du gouvernement des États-Unis
L’écart entre les taux à 10 ans et à 2 ans et les variations en points de base (1 pb = 0,01 point de pourcentage) sont calculés par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
Rendements des obligations d’État : États-Unis : tous les chiffres et l’historique
Questions fréquentes
Ce résultat est-il exact ? Non, il s'agit de l'approximation standard. Un YTC précis nécessite de résoudre l'équation qui égalise les flux de trésorerie actualisés au prix, mais cette estimation reste très proche de la réalité pour la plupart des obligations.
YTC ou YTM ? Le YTM (rendement à l'échéance) suppose que vous conservez le titre jusqu'à son échéance ; le YTC suppose que l'obligation est rachetée à la date de remboursement anticipé. Les investisseurs retiennent le plus faible des deux comme « rendement au pire ».
Pourquoi prévoir une prime de remboursement ? De nombreuses obligations sont rachetées au-dessus du pair (par exemple 1 100 $ pour une obligation de 1 000 $) afin de dédommager les porteurs du remboursement anticipé ; cette prime augmente le YTC.