Что такое доходность к колл-опциону?
Доходность к колл-опциону (yield to call, YTC) показывает примерную годовую доходность инвестора по отзывной облигации в случае, если эмитент погасит (отзовёт) её в ближайшую возможную дату отзыва, а не будет держать до погашения. Поскольку эмитенты часто отзывают облигации при снижении процентных ставок, YTC — это ключевой показатель «нижней» доходности для отзывных облигаций. Его обычно сравнивают с доходностью к погашению (YTM), чтобы определить наименьшую из них — так называемую «доходность к худшему» (yield to worst).
Как пользоваться калькулятором
Введите номинал облигации, её текущую рыночную цену, цену отзыва (сумму, которую эмитент платит при досрочном погашении), годовую купонную ставку в процентах и число лет до даты отзыва. Калькулятор рассчитает годовой купонный платёж и выдаст примерную YTC в виде годовой процентной ставки.
Разбор формулы
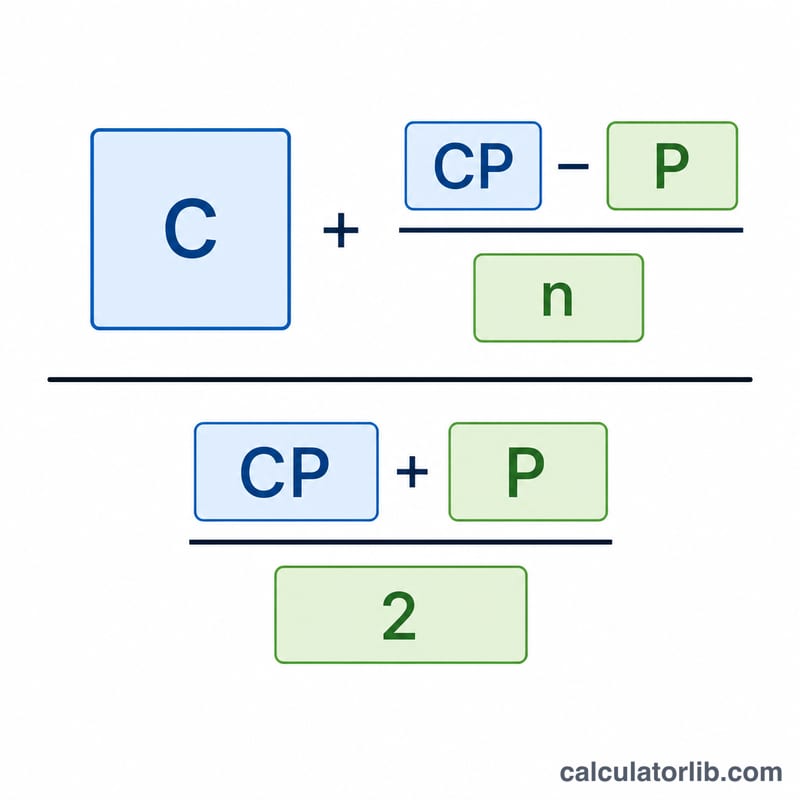
Приближённый расчёт выглядит так: $$\text{YTC} \approx \frac{C + \dfrac{\text{CP} - \text{P}}{n}}{\dfrac{\text{CP} + \text{P}}{2}}$$ где \(C\) — годовой купонный доход в денежном выражении, \(\text{CP}\) — цена отзыва, \(P\) — текущая цена, а \(n\) — число лет до отзыва. В числителе к купонному доходу прибавляется среднегодовой прирост (или убыток) цены до уровня цены отзыва; в знаменателе берётся среднее между ценой отзыва и текущей ценой, что приближённо отражает средний вложенный капитал.
Пример расчёта
Облигация с номиналом 1000 $ выплачивает купон 8% (80 $ в год). Она торгуется по 1050 $ и может быть отозвана по 1100 $ через 5 лет. Числитель: $$80 + \frac{1100 - 1050}{5} = 80 + 10 = 90$$ Знаменатель: $$\frac{1100 + 1050}{2} = 1075$$ $$\text{YTC} \approx \frac{90}{1075} = 0{,}08372 \approx \mathbf{8{,}37\%}$$
Частые вопросы
Это точный результат? Нет — это стандартная приближённая оценка. Для точного значения YTC нужно решить уравнение и найти ставку, при которой дисконтированные денежные потоки равны цене облигации, но для большинства облигаций приближение даёт близкий результат.
YTC или YTM? YTM (доходность к погашению) предполагает, что вы держите облигацию до срока погашения; YTC исходит из того, что облигацию отзовут в дату отзыва. Инвесторы ориентируются на меньшую из двух величин — «доходность к худшему».
Зачем нужна премия за отзыв? Многие облигации отзываются по цене выше номинала (например, 1100 $ при номинале 1000 $), чтобы компенсировать держателям досрочное погашение, — эта премия увеличивает YTC.
Доходность до колл-опциона в разных сценариях
В таблице ниже формула приближения \(\text{YTC} = \dfrac{C + (\text{Call Price} - \text{Price})/\text{Years}}{(\text{Call Price} + \text{Price})/2} \times 100\%\) применена к облигации номиналом $1,000, где \(C\) — годовой купонный платёж в долларах. Цены указаны в долларах. Это приближение, а не точное решение для внутренней ставки доходности.
| Сценарий | Купонная ставка | Цена | Цена колл-опциона | Лет до колл-опциона | Прибл. YTC |
|---|---|---|---|---|---|
| Облигация с премией | 8% | $1,050 | $1,100 | 5 | 8.37% |
| Продаётся по номиналу, погашается по номиналу | 6% | $1,000 | $1,000 | 5 | 6.00% |
| Облигация с дисконтом, погашается по номиналу | 5% | $950 | $1,000 | 4 | 6.41% |
| Меньший срок до колл-опциона | 8% | $1,050 | $1,100 | 2 | 9.77% |
| Более высокая премия колл-опциона | 8% | $1,050 | $1,150 | 5 | 9.09% |
Проверка первой строки: \(C = 1000 \times 8/100 = 80\). Годовое изменение цены составляет \((1100 - 1050)/5 = 10\). Числитель равен \(80 + 10 = 90\), а знаменатель равен \((1100 + 1050)/2 = 1075\), поэтому \(90/1075 = 0.0837\), или 8.37%.
Сравните строки 1, 4 и 5. Одна и та же облигация показывает более высокую YTC, когда дата колл-опциона ближе (премия $50 над ценой распределяется на меньшее число лет), или когда цена колл-опциона выше (больший доход при погашении).
Интерпретация вашего результата YTC
- YTC — это сценарий, а не прогноз. Она показывает годовую доходность, если вы покупаете по текущей цене, эмитент выкупает облигацию в ближайшую дату колл-опциона по цене колл-опциона, и вы держите её до этого момента.
- YTC и YTM. Для облигации, торгуемой с премией, цена колл-опциона обычно ниже стоимости облигации при удержании до погашения. Поэтому YTC часто ниже доходности до погашения (YTM). Значительно более низкая YTC по сравнению с YTM указывает на риск колл-опциона: облигация может быть досрочно погашена, и уплаченная премия может быть возмещена лишь частично.
- Доходность до худшего исхода. Доходность до худшего исхода — это наименьшая из доходностей по всем возможным сценариям погашения. Для облигации с одной датой колл-опциона это меньшее из YTC и YTM.
- YTC, купонная ставка и текущая доходность. Текущая доходность — это годовой купон, делённый на цену (для облигации 8% по цене $1,050: 80 / 1,050 ≈ 7.62%). Для облигации с премией YTC обычно ниже купонной ставки. В первом сценарии приблизительная YTC 8.37% выше купона лишь из-за короткого горизонта до колл-опциона и того, что цена колл-опциона выше цены покупки. Для облигации с дисконтом, погашаемой по номиналу, YTC обычно превышает купонную ставку, так как покупатель быстро получает разницу между ценой и номиналом.
- Когда происходят выкупы. Эмитенты чаще выкупают облигации с премией, когда рыночные процентные ставки падают, поскольку могут рефинансироваться под меньший процент. Наиболее вероятно выкупаются облигации с купонами, значительно превышающими текущие рыночные ставки.
- Упрощения. Расчёт предполагает выкуп в ближайшую дату колл-опциона. Он не учитывает реинвестирование купонов, налоги, торговые издержки и накопленный процентный доход. Также используется приближение через усреднение, а не точное решение для ставки дисконтирования, поэтому результаты могут немного отличаться от цифры, которую называет брокер.
Это общая образовательная информация, а не персональная финансовая рекомендация.
Доходность государственных облигаций сегодня
Доходность казначейских облигаций США по срокам на 2026-11-16 и доходность 10-летних государственных облигаций в еврозоне, обновляется автоматически: рыночные ставки, за которыми следуют цены облигаций, ипотека и сберегательные продукты.
- 10-летние казначейские
- 5,12 %
- 2-летние казначейские
- 4,83 %
- 3-месячные казначейские
- 4,34 %
- 10 лет минус 2 года
- +0,29 п.п.
| Срок | Доходность | Месяц назад (2026-10-16) | Изменение |
|---|---|---|---|
| 1 мес. | 4,10 % | 4,12 % | −2 б. п. |
| 3 мес. | 4,34 % | 4,26 % | +8 б. п. |
| 6 мес. | 4,42 % | 4,34 % | +8 б. п. |
| 1 г. | 4,62 % | 4,46 % | +16 б. п. |
| 2 г. | 4,83 % | 4,74 % | +9 б. п. |
| 3 г. | 4,87 % | 4,82 % | +5 б. п. |
| 5 г. | 4,93 % | 4,89 % | +4 б. п. |
| 7 г. | 5,01 % | 4,98 % | +3 б. п. |
| 10 г. | 5,12 % | 5,09 % | +3 б. п. |
| 20 г. | 5,51 % | 5,47 % | +4 б. п. |
| 30 г. | 5,46 % | 5,43 % | +3 б. п. |
Средняя ставка, которую Казначейство США платит по своему долгу, октябрь 2026 г.
Средняя процентная ставка по находящимся в обращении казначейским ценным бумагам США по типам бумаг; ежемесячно публикуется Bureau of the Fiscal Service. Общий показатель меняется медленно: уже выпущенные бумаги с фиксированной ставкой сохраняют ставку, по которой были проданы, до погашения; векселя и ноты с плавающей ставкой быстрее следуют за рыночными ставками.
- Рыночный долг, октябрь 2026 г.
- 3,570 %
- Изменение за 1 год
- +18 б. п.
| Тип бумаг | Средняя ставка, октябрь 2026 г. | октябрь 2025 г. | Изменение |
|---|---|---|---|
| Казначейские векселя (bills) | 4,014 % | 4,075 % | −6 б. п. |
| Казначейские ноты (notes) | 3,399 % | 3,124 % | +28 б. п. |
| Казначейские облигации (bonds) | 3,483 % | 3,338 % | +15 б. п. |
| Бумаги с защитой от инфляции (TIPS) | 1,227 % | 0,964 % | +26 б. п. |
| Ноты с плавающей ставкой (FRN) | 4,170 % | 3,901 % | +27 б. п. |
| Весь рыночный долг | 3,570 % | 3,393 % | +18 б. п. |
| Весь процентный долг | 3,580 % | 3,355 % | +23 б. п. |
Доходность 10-летних государственных облигаций в еврозоне, 2026-09
Среднее по еврозоне: 3,93 %
| Страна | Доходность |
|---|---|
| Франция | 4,44 % |
| Италия | 4,36 % |
| Греция | 4,22 % |
| Мальта | 4,19 % |
| Словакия | 4,16 % |
| Латвия | 4,15 % |
| Бельгия | 4,12 % |
| Болгария | 4,09 % |
| Эстония | 4,09 % |
| Испания | 3,93 % |
| Кипр | 3,92 % |
| Словения | 3,86 % |
| Португалия | 3,85 % |
| Финляндия | 3,80 % |
| Люксембург | 3,70 % |
| Австрия | 3,69 % |
| Ирландия | 3,59 % |
| Хорватия | 3,59 % |
| Нидерланды | 3,56 % |
| Германия | 3,47 % |
| Литва | 2,88 % |
Последнее значение: 2026-11-16 Данные обновлены 2026-11-16 · актуально
Источник: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates Общественное достояние (произведение правительства США); European Central Bank, long-term interest rate statistics Правила повторного использования данных ЕЦБ; U.S. Department of the Treasury, Bureau of the Fiscal Service Произведение правительства США
Спред между доходностью 10-летних и 2-летних облигаций и изменения в базисных пунктах (1 б. п. = 0,01 процентного пункта) рассчитаны CalculatorLib на основе этих данных.
Сведения об источнике и методология
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
Доходность гособлигаций: Соединенные Штаты: все данные и история
Ключевые термины и глоссарий
- Номинальная (нарицательная) стоимость
- Сумма, которую эмитент выплачивает при погашении и которая служит базой для расчёта купонных платежей, часто $1,000 за облигацию.
- Рыночная цена
- Текущая цена, по которой торгуется облигация. Она может быть выше номинала (с премией), равна ему или ниже (с дисконтом).
- Цена колл-опциона
- Сумма, которую эмитент выплачивает держателю за досрочное погашение облигации в дату колл-опциона.
- Дата колл-опциона
- Дата, в которую эмитент имеет право досрочно погасить облигацию до наступления срока погашения. У некоторых облигаций есть несколько дат колл-опциона.
- Премия колл-опциона
- Величина, на которую цена колл-опциона превышает номинал. Она компенсирует держателям досрочное погашение.
- Купонная ставка
- Годовая процентная ставка в процентах от номинальной стоимости, которую выплачивает облигация.
- Годовой купонный платёж
- Номинальная стоимость × купонная ставка. Облигация номиналом $1,000 с купоном 8% выплачивает $80 в год, часто разделённых на полугодовые платежи.
- Доходность до погашения (YTM)
- Годовая доходность, если облигация удерживается до погашения и все платежи производятся по графику.
- Доходность до худшего исхода
- Наименьшая доходность, которую инвестор может получить при всех возможных исходах погашения, например меньшее из YTC и YTM.
- Текущая доходность
- Годовой купонный платёж, делённый на текущую рыночную цену. Она не учитывает доходы или убытки от изменения цены.
- Отзывная облигация
- Облигация, которую эмитент может погасить до срока погашения по установленной цене в соответствии с условиями выпуска.
- Период защиты от колл-опциона
- Начальный период после выпуска, в течение которого облигация не может быть выкуплена, что даёт инвесторам некоторую гарантию дохода.