什么是赎回收益率?
赎回收益率(Yield to Call,简称 YTC)用来估算:如果发行人在最早的可赎回日(Call Date)提前赎回一只可赎回债券,而非持有到期,投资者所能获得的年化回报率。由于发行人往往会在利率下行时行使赎回权,YTC 成为衡量可赎回债券下行收益的关键指标,通常会与到期收益率(YTM)相比较,取两者中较低值作为"最差收益率"(Yield to Worst)。需要说明的是,"可赎回债券"是欧美等成熟债券市场的常见品种;中国境内债券也有含赎回权条款的品种,但具体条款和市场惯例可能有所不同,使用时请以实际募集说明书为准。
如何使用本计算器
请依次填入债券的面值(票面价值)、当前市场价格、赎回价格(发行人提前赎回时支付的金额)、以百分比表示的年票面利率,以及距赎回日的年数。计算器会先算出每年的票面利息,再输出以年化百分比表示的近似赎回收益率(YTC)。
公式详解
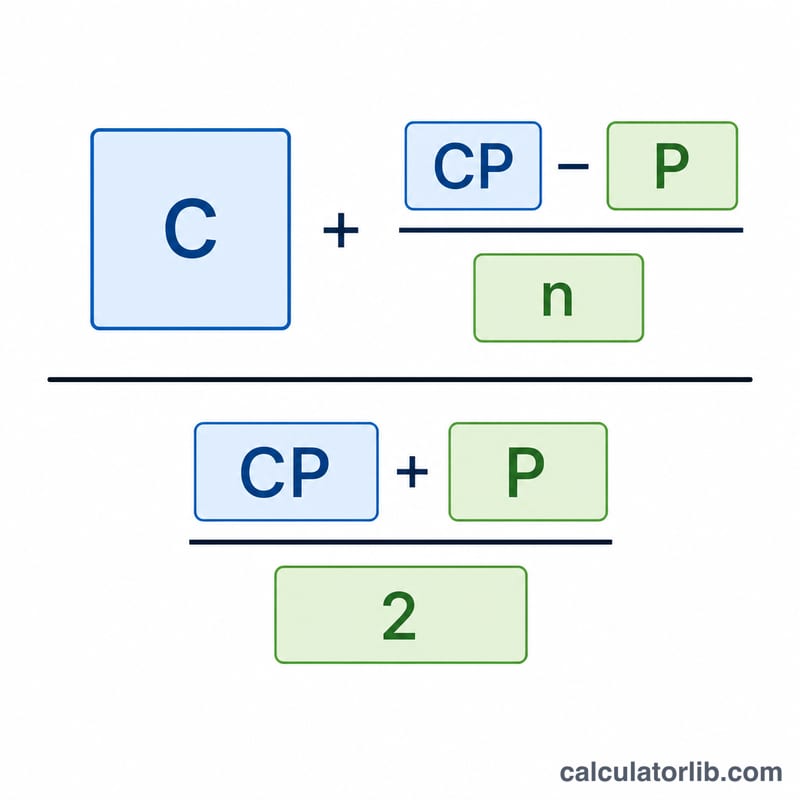
近似计算公式为 $$\text{YTC} \approx \frac{C + \dfrac{\text{CP} - \text{P}}{n}}{\dfrac{\text{CP} + \text{P}}{2}}$$ 其中 \(C\) 为每年票面利息金额,\(\text{CP}\) 为赎回价格,\(\text{P}\) 为当前价格,\(n\) 为距赎回日的年数。分子部分将票面利息收入与每年向赎回价格靠拢所产生的价差损益相加;分母则是赎回价格与当前价格的平均值,用以近似投资期内的平均投入资本。
计算示例
某债券面值为 1,000 美元,票面利率 8%(即每年 80 美元利息)。当前市场价格为 1,050 美元,5 年后可按 1,100 美元被赎回。分子:\(80 + (1100 - 1050)/5 = 80 + 10 = 90\);分母:\((1100 + 1050)/2 = 1075\)。则 $$\text{YTC} \approx 90 / 1075 = 0.08372 \approx 8.37\%$$
不同情景下的赎回收益率(YTC)
下表将近似公式 \(\text{赎回收益率} = \dfrac{C + (\text{赎回价} - \text{价格})/\text{年数}}{(\text{赎回价} + \text{价格})/2} \times 100\%\) 应用于面值为 $1,000 的债券,其中 \(C\) 为以美元计的年息票金额。价格以美元计。这是一个近似值,而不是精确的内部收益率解。
| 情景 | 票息率 | 价格 | 赎回价 | 距赎回年数 | 近似 YTC |
|---|---|---|---|---|---|
| 溢价债券 | 8% | $1,050 | $1,100 | 5 | 8.37% |
| 平价发行,平价赎回 | 6% | $1,000 | $1,000 | 5 | 6.00% |
| 折价债券,平价赎回 | 5% | $950 | $1,000 | 4 | 6.41% |
| 赎回期限较短 | 8% | $1,050 | $1,100 | 2 | 9.77% |
| 较高赎回溢价 | 8% | $1,050 | $1,150 | 5 | 9.09% |
第一行的核算过程:\(C = 1000 \times 8/100 = 80\)。年化价格变动为 \((1100 - 1050)/5 = 10\)。分子为 \(80 + 10 = 90\),分母为 \((1100 + 1050)/2 = 1075\),因此 \(90/1075 = 0.0837\),即 8.37%。
比较第 1、4、5 行。同一只债券在赎回日较近时(相对价格的 $50 溢价分摊到更少的年数上)或赎回价较高时(赎回时收益更大),YTC 更高。
如何解读你的 YTC 结果
- YTC 是一种情景,而非预测。 它表示如果你以当前价格买入,发行人在最早赎回日按赎回价赎回债券,且你持有至该日,所能获得的年化收益率。
- YTC 与 YTM。 对于溢价交易的债券,赎回价通常低于持有至到期时的价值。因此,YTC 往往低于到期收益率(YTM)。若 YTC 远低于 YTM,则说明存在赎回风险:债券可能被提前赎回,所支付的溢价可能只能部分收回。
- 最差收益率。 最差收益率是各种可能的赎回情景中最低的收益率。对于只有一个赎回日的债券,它是 YTC 与 YTM 中较低的那个。
- YTC 与票息率及当期收益率。 当期收益率是年息票金额除以价格(以价格 $1,050 的 8% 债券为例,80 / 1,050 ≈ 7.62%)。对于溢价债券,YTC 通常低于票息率。在第一种情景中,8.37% 的近似 YTC 高于票息率,仅因赎回期限较短,且赎回价高于买入价。对于以平价赎回的折价债券,YTC 通常高于票息率,因为买方很快便能获得折价带来的收益。
- 何时会发生赎回。 市场利率下降时,发行人更可能赎回溢价债券,因为它们可以以更低成本再融资。票息远高于当前市场利率的债券最有可能被赎回。
- 简化假设。 该计算假设在最早赎回日被赎回。它忽略了息票再投资、税费、交易成本和应计利息。它还使用平均化近似,而非精确求解折现率,因此结果可能与经纪商报价略有不同。
本内容仅为一般性教育信息,不构成个人理财建议。
关键术语与词汇表
- 面值(票面价值)
- 发行人在到期时偿还的金额,也是计算息票支付的基数,通常每份债券为 $1,000。
- 市场价格
- 债券当前的交易价格。它可能高于(溢价)、等于或低于(折价)面值。
- 赎回价
- 发行人在赎回日提前赎回债券时,向持有人支付的金额。
- 赎回日
- 发行人有权在到期前赎回债券的日期。有些债券有多个赎回日。
- 赎回溢价
- 赎回价超出面值的部分。它用于补偿持有人被提前赎回的损失。
- 票息率
- 债券每年支付的利率,按面值的百分比计算。
- 年息票支付额
- 面值 × 票息率。票息为 8% 的 $1,000 债券每年支付 $80,通常分为每半年一次的支付。
- 到期收益率(YTM)
- 若债券持有至到期且所有款项均按时支付,所能获得的年化收益率。
- 最差收益率
- 投资者在所有可能的赎回结果中可能获得的最低收益率,例如 YTC 与 YTM 中较低者。
- 当期收益率
- 年息票支付额除以当前市场价格。它不计入价格变动带来的收益或损失。
- 可赎回债券
- 根据发行条款,发行人可在到期前按既定价格赎回的债券。
- 赎回保护期
- 债券发行后的最初一段时间,在此期间债券不可被赎回,让投资者在一定程度上获得收入保障。
今日政府债券收益率
2026-11-16按期限划分的美国国债收益率,以及欧元区10年期政府债券收益率,自动更新:债券价格、房贷和储蓄产品所跟随的市场利率。
- 10年期美国国债
- 5.12%
- 2年期美国国债
- 4.83%
- 3个月期美国国债
- 4.34%
- 10年期减2年期
- +0.29 个百分点
| 期限 | 收益率 | 一个月前(2026-10-16) | 变化 |
|---|---|---|---|
| 1个月 | 4.10% | 4.12% | −2个基点 |
| 3个月 | 4.34% | 4.26% | +8个基点 |
| 6个月 | 4.42% | 4.34% | +8个基点 |
| 1年 | 4.62% | 4.46% | +16个基点 |
| 2年 | 4.83% | 4.74% | +9个基点 |
| 3年 | 4.87% | 4.82% | +5个基点 |
| 5年 | 4.93% | 4.89% | +4个基点 |
| 7年 | 5.01% | 4.98% | +3个基点 |
| 10年 | 5.12% | 5.09% | +3个基点 |
| 20年 | 5.51% | 5.47% | +4个基点 |
| 30年 | 5.46% | 5.43% | +3个基点 |
美国财政部为其债务支付的平均利率(2026年10月)
按证券类型列出的美国在外流通国债平均利率,由美国财政部财政服务局(Bureau of the Fiscal Service)每月公布。合计变化缓慢:已发行的固定利率证券在到期前保持发行时的利率;短期国库券和浮动利率票据则较快跟随市场利率。
- 可流通债务(2026年10月)
- 3.570%
- 1年变化
- +18个基点
| 证券类型 | 平均利率(2026年10月) | 2025年10月 | 变化 |
|---|---|---|---|
| 短期国库券(Bills) | 4.014% | 4.075% | −6个基点 |
| 中期国债(Notes) | 3.399% | 3.124% | +28个基点 |
| 长期国债(Bonds) | 3.483% | 3.338% | +15个基点 |
| 通胀保值国债(TIPS) | 1.227% | 0.964% | +26个基点 |
| 浮动利率票据(FRN) | 4.170% | 3.901% | +27个基点 |
| 可流通债务合计 | 3.570% | 3.393% | +18个基点 |
| 计息债务合计 | 3.580% | 3.355% | +23个基点 |
欧元区10年期政府债券收益率,2026-09
欧元区平均:3.93%
| 国家 | 收益率 |
|---|---|
| 法国 | 4.44% |
| 意大利 | 4.36% |
| 希腊 | 4.22% |
| 马耳他 | 4.19% |
| 斯洛伐克 | 4.16% |
| 拉脱维亚 | 4.15% |
| 比利时 | 4.12% |
| 保加利亚 | 4.09% |
| 爱沙尼亚 | 4.09% |
| 西班牙 | 3.93% |
| 塞浦路斯 | 3.92% |
| 斯洛文尼亚 | 3.86% |
| 葡萄牙 | 3.85% |
| 芬兰 | 3.80% |
| 卢森堡 | 3.70% |
| 奥地利 | 3.69% |
| 爱尔兰 | 3.59% |
| 克罗地亚 | 3.59% |
| 荷兰 | 3.56% |
| 德国 | 3.47% |
| 立陶宛 | 2.88% |
最新数据:2026-11-16 数据更新于 2026-11-16 · 最新
来源: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates 公有领域(美国政府作品); European Central Bank, long-term interest rate statistics 欧洲央行数据再利用政策; U.S. Department of the Treasury, Bureau of the Fiscal Service 美国政府作品
10 年期与 2 年期收益率之差以及以基点计的变化(1 个基点 = 0.01 个百分点)由 CalculatorLib 根据这些数据计算。
来源详情与统计方法
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
常见问题
结果精确吗? 不完全精确——这是行业通用的近似算法。精确的 YTC 需要求解使所有贴现现金流之和等于债券价格的利率,但对于大多数债券而言,这一估算值已相当接近真实水平。
YTC 和 YTM 有何区别? 到期收益率(YTM)假设你持有到期;赎回收益率(YTC)则假设债券在赎回日被提前赎回。投资者通常取两者中的较低值作为"最差收益率"。
为什么会有赎回溢价? 许多债券会以高于面值的价格被赎回(例如面值 1,000 美元的债券按 1,100 美元赎回),用以补偿投资者因提前赎回而受到的影响——这部分溢价会提高 YTC。