Что такое калькулятор выплаты по опциону колл?
Опцион колл даёт держателю право (но не обязанность) купить базовый актив по фиксированной цене страйк (\(K\)) до даты экспирации или в этот день. Этот калькулятор показывает выплату и прибыль или убыток длинной позиции по опциону колл на момент экспирации исходя из цены базового актива (\(S\)), страйка и уплаченной вами премии. Он также рассчитывает цену безубыточности и масштабирует результаты на несколько контрактов (один стандартный контракт на акции охватывает 100 акций).
Как пользоваться калькулятором
Введите цену базового актива на момент экспирации, страйк, уплаченную премию за одну акцию и количество контрактов. Калькулятор покажет выплату на одну акцию (внутреннюю стоимость), прибыль на акцию после вычета премии, общий результат по всей позиции и цену безубыточности. Используйте его, чтобы сравнить сценарии до или после открытия сделки.
Разбор формулы
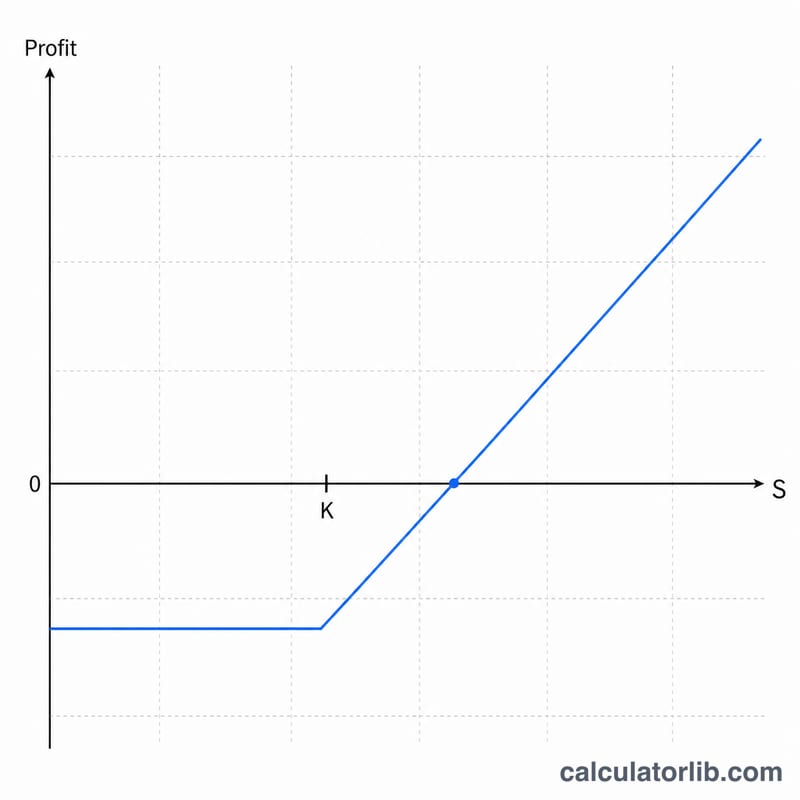
Выплата по опциону колл на момент экспирации равна внутренней стоимости: \(\text{Выплата} = \max(0,\ S - K)\). Если на дату экспирации цена базового актива выше страйка, опцион стоит \(S - K\); в противном случае он истекает без стоимости (выплата 0). Прибыль учитывает первоначальные затраты: \(\text{Прибыль} = \max(0,\ S - K) - \text{премия}\). Цена безубыточности — точка, где прибыль равна нулю — это просто \(K + \text{премия}\). Итоговые суммы получаются умножением показателей на акцию на количество акций = контракты \(\times\) 100.
$$\text{Total Profit} = \Big[\max\!\big(0,\ S - K\big) - P\Big] \times 100 \times C$$
$$\text{where}\quad \left\{ \begin{aligned} S &= \text{Underlying Price at Expiration} \\ K &= \text{Strike Price} \\ P &= \text{Premium per Share} \\ C &= \text{Contracts} \end{aligned} \right.$$
Пример расчёта
Допустим, вы покупаете 1 опцион колл со страйком \(K = 100\) за премию 5, а на момент экспирации акция торгуется по цене \(S = 110\). Выплата на акцию \(= \max(0,\ 110 - 100) = 10\). Прибыль на акцию \(= 10 - 5 = 5\). При 100 акциях общая прибыль $$5 \times 100 = \$500.$$ Точка безубыточности \(= 100 + 5 = 105\).
Частые вопросы
Что будет, если цена акции окажется ниже страйка? Опцион истечёт без стоимости, поэтому ваш убыток будет равен всей уплаченной премии.
Учитываются ли комиссии и временная стоимость? Нет — калькулятор показывает только выплату на момент экспирации; торговые комиссии и временная стоимость до экспирации не учитываются.
Каков максимальный убыток? Для длинной позиции по опциону колл максимальный убыток ограничен уплаченной премией (премия \(\times\) количество акций).
Выплаты в зависимости от цены на экспирации
В таблице ниже показан длинный колл со страйком 100 $ и премией 5 $ за акцию. Один стандартный опционный контракт на акции охватывает 100 акций, поэтому уплаченная премия составляет 5 $ × 100 = 500 $. Это также максимально возможный убыток. В расчётах используется выплата на момент экспирации; комиссии, налоги и досрочное исполнение не учитываются.
| Спотовая цена на экспирации | Внутренняя стоимость (за акцию) | Прибыль на акцию | Общая прибыль/убыток (1 контракт) | Доходность от премии |
|---|---|---|---|---|
| 90 $ | 0 $ | -5 $ | -500 $ | -100% |
| 100 $ | 0 $ | -5 $ | -500 $ | -100% |
| 105 $ | 5 $ | 0 $ | 0 $ (безубыточность) | 0% |
| 110 $ | 10 $ | 5 $ | 500 $ | +100% |
| 120 $ | 20 $ | 15 $ | $1 500 | +300% |
| 130 $ | 30 $ | 25 $ | 2 500 $ | +500% |
Основные выводы из таблицы:
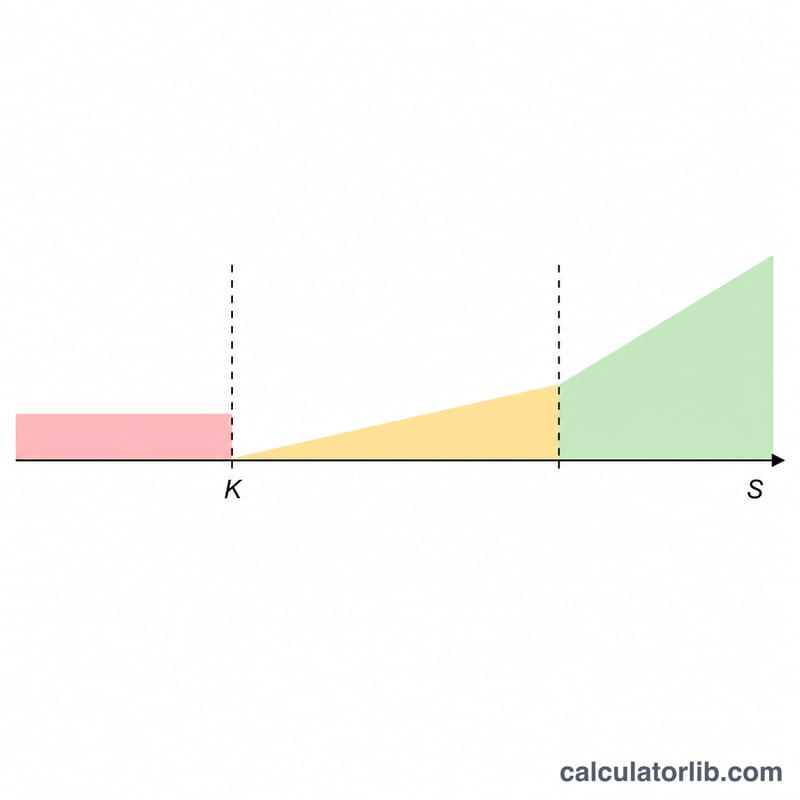
- При любой спотовой цене ниже или равной 100 $ колл истекает без стоимости, и убыток равен всей премии: -500 $.
- При 105 $ внутренняя стоимость 5 $ точно компенсирует премию в 5 $, поэтому прибыль равна 0 $.
- Выше 105 $ каждый рост базового актива на 1 $ добавляет 1 $ на акцию, или 100 $ на контракт.
Пример расчёта для 120 $: \((\max(0,\ 120 - 100) - 5) \times 100 \times 1 = (20 - 5) \times 100 = 1{,}500\). Доходность от премии равна \(1{,}500 / 500 = 300\%\).
Ключевые термины в выплатах по опционам колл
- Длинный колл
- Позиция, при которой вы покупаете опцион колл. Он даёт право, но не обязанность купить базовый актив по цене страйка до экспирации включительно или в день экспирации. Максимальный убыток равен уплаченной премии.
- Цена страйка (K)
- Фиксированная цена, по которой владелец опциона может купить базовый актив.
- Премия (P)
- Цена, уплаченная за опцион, указанная за акцию. Умножьте её на мультипликатор контракта и на количество контрактов, чтобы получить общую стоимость.
- Базовый актив / спотовая цена (S)
- Рыночная цена базового актива. В этом калькуляторе это цена на момент экспирации.
- Мультипликатор контракта
- Количество акций, которое контролирует один контракт. Для стандартных американских опционов на акции это 100.
- Внутренняя стоимость
- Стоимость при немедленном исполнении: \(\max(0,\ S - K)\) для колла. Она никогда не может быть отрицательной.
- Временная стоимость
- Часть премии сверх внутренней стоимости. Она отражает вероятность дальнейших благоприятных движений до экспирации и становится нулевой к моменту экспирации.
- Точка безубыточности
- Цена базового актива на экспирации, при которой общая прибыль равна нулю. Для длинного колла она равна \(K + P\).
- В деньгах (ITM)
- Колл находится в деньгах, когда спотовая цена выше страйка (S > K).
- Около денег (ATM)
- Спотовая цена равна страйку или очень близка к нему (S = K).
- Вне денег (OTM)
- Колл находится вне денег, когда спотовая цена ниже страйка (S < K).
- Экспирация
- Дата, после которой опцион перестаёт существовать. После этого неисполненный опцион не имеет стоимости.