什么是看涨期权盈亏计算器?
看涨期权(Call Option)赋予持有人在到期日或到期前以约定的行权价(\(K\))买入标的资产的权利,但并非义务。本计算器根据标的资产价格(\(S\))、行权价以及你支付的权利金,计算买入看涨期权(多头)在到期时的收益(Payoff)和盈亏。同时还会给出盈亏平衡价格,并按多份合约换算结果(标准股票期权每份合约对应 100 股)。需要注意的是,期权交易规则在不同市场(如美股、A 股相关衍生品、港股)存在差异,本工具基于通用的标准股票期权设定。
使用方法
填入到期时的标的价格、行权价、每股支付的权利金以及合约数量。计算器会返回每股收益(内在价值)、扣除权利金后的每股利润、整个仓位的总盈亏以及盈亏平衡价格。无论是在建仓前还是建仓后,你都可以用它来对比不同情景。
公式详解
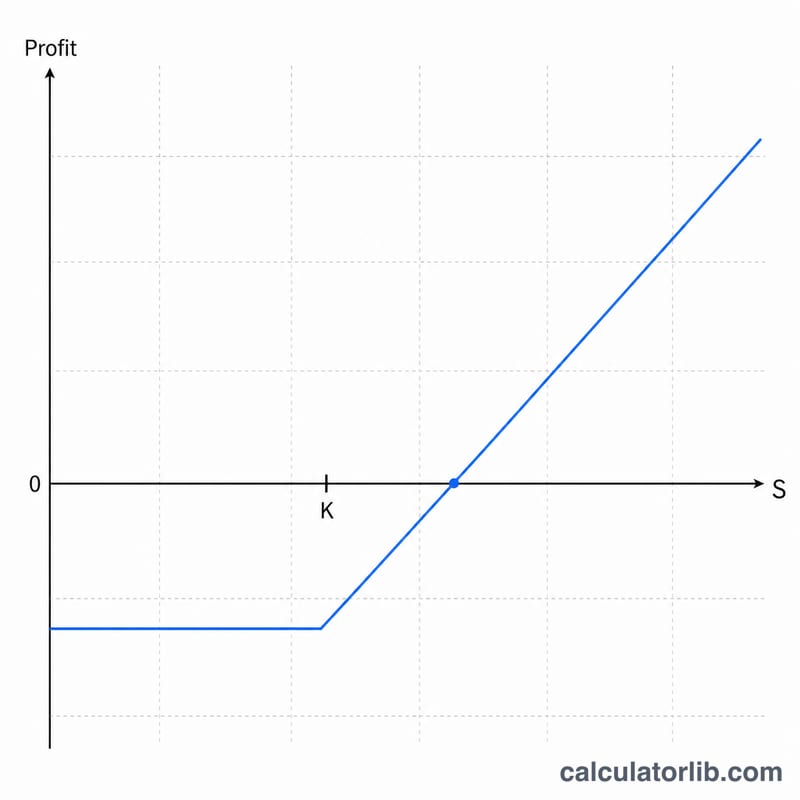
看涨期权到期时的收益即为内在价值:收益 = max(0, \(S - K\))。如果标的价格高于行权价,期权价值为 \(S - K\);否则期权作废,收益为 0。利润则需再扣除前期成本:
$$\text{Total Profit} = \Big[\max\!\big(0,\ S - K\big) - P\Big] \times 100 \times C$$$$\text{where}\quad \left\{ \begin{aligned} S &= \text{Underlying Price at Expiration} \\ K &= \text{Strike Price} \\ P &= \text{Premium per Share} \\ C &= \text{Contracts} \end{aligned} \right.$$
盈亏平衡价格(利润为零时的价格)就是 \(K + \text{权利金}\)。总额由每股数据乘以股数得出,其中股数 = 合约数 \(\times\) 100。
实例演示
假设你以 5 的权利金买入 1 份行权价 \(K = 100\) 的看涨期权,到期时股价为 \(S = 110\)。每股收益 \(= \max(0,\ 110 - 100) = 10\)。每股利润 \(= 10 - 5 = 5\)。按 100 股计算,总利润 \(= 5 \times 100 = 500\) 美元。盈亏平衡价 \(= 100 + 5 = 105\)。
不同到期价格下的收益
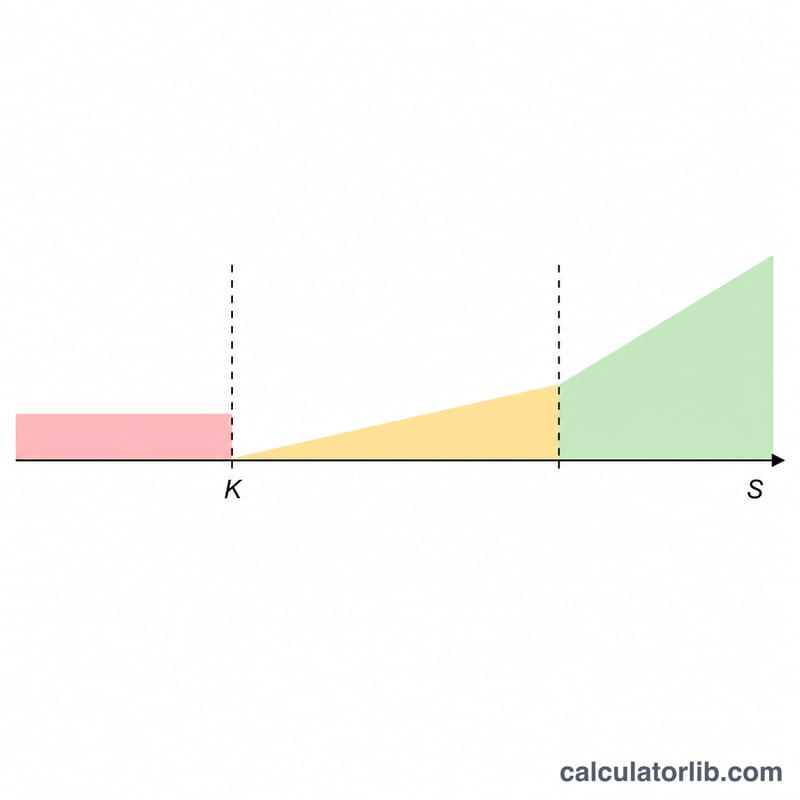
下表显示了行权价为 $100、权利金为每股 $5 的买入看涨期权。一份标准股票期权合约涵盖 100 股,因此支付的权利金为 $5 × 100 = $500。这也是最大可能损失。图表使用到期时的收益计算,忽略佣金、税费和提前行权。
| 到期时的标的现价 | 内在价值(每股) | 每股利润 | 总利润/亏损(1 份合约) | 权利金收益率 |
|---|---|---|---|---|
| $90 | $0 | -$5 | -$500 | -100% |
| $100 | $0 | -$5 | -$500 | -100% |
| $105 | $5 | $0 | $0(盈亏平衡) | 0% |
| $110 | $10 | $5 | $500 | +100% |
| $120 | $20 | $15 | $1,500 | +300% |
| $130 | $30 | $25 | $2,500 | +500% |
表格要点:
- 在标的价等于或低于 $100 时,看涨期权到期作废,亏损为全部权利金 -$500。
- 在 $105 时,$5 的内在价值正好抵消 $5 的权利金,因此利润为 $0。
- 高于 $105 后,标的价每上涨 $1,每股增加 $1,即每份合约增加 $100。
以 $120 为例:\((\max(0,\ 120 - 100) - 5) \times 100 \times 1 = (20 - 5) \times 100 = 1{,}500\)。权利金收益率为 \(1{,}500 / 500 = 300\%\)。
看涨期权收益中的关键术语
- 买入看涨期权
- 指买入一份看涨期权的头寸。它赋予你在到期前或到期时以行权价买入标的资产的权利,但没有义务。你的最大损失是已支付的权利金。
- 行权价 (K)
- 期权持有人可以买入标的资产的固定价格。
- 权利金 (P)
- 期权的购买价格,按每股报价。乘以合约乘数和合约份数即为总成本。
- 标的资产 / 现货价格 (S)
- 标的资产的市场价格。在本计算器中,它指到期时的价格。
- 合约乘数
- 一份合约所控制的股数。对于标准的美国股票期权,该数值为 100。
- 内在价值
- 若立即行权的价值:看涨期权为 \(\max(0,\ S - K)\)。它永远不会为负。
- 时间价值
- 权利金中超出内在价值的部分。它反映了到期前价格出现进一步有利变动的可能性,并在到期时降为零。
- 盈亏平衡点
- 到期时总利润为零的标的价格。对于买入看涨期权,它为 \(K + P\)。
- 实值(ITM)
- 当现货价格高于行权价(S > K)时,看涨期权为实值。
- 平值(ATM)
- 现货价格等于或非常接近行权价(S = K)。
- 虚值(OTM)
- 当现货价格低于行权价(S < K)时,看涨期权为虚值。
- 到期日
- 期权停止存在的日期。过后,未行权的期权没有价值。
常见问题
如果到期时股价低于行权价会怎样?期权将作废,你的亏损等于支付的全部权利金。
计算结果是否包含手续费或时间价值?否——它只反映到期时的收益;交易费用以及到期前的时间价值均不计入。
最大亏损是多少?对于买入看涨期权(多头),最大亏损仅限于支付的权利金(权利金 \(\times\) 股数)。