Что такое выпуклость облигации?
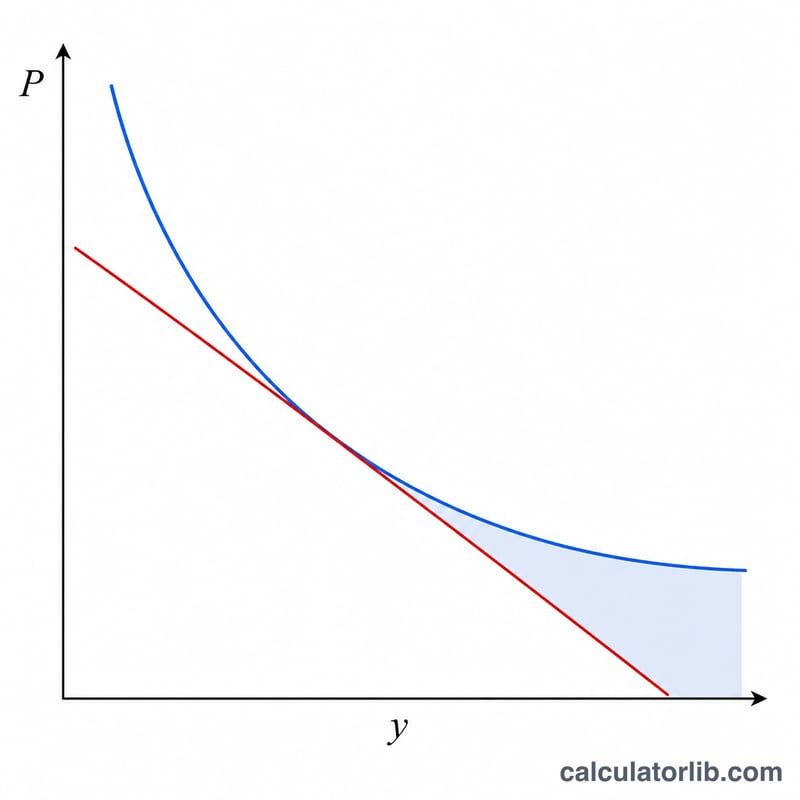
Выпуклость (конвекситет) показывает, насколько криволинейна зависимость между ценой облигации и её доходностью. Если дюрация даёт лишь линейную оценку первого порядка того, как меняется цена при изменении ставок, то выпуклость добавляет важную поправку второго порядка. Облигации с более высокой выпуклостью слабее реагируют на рост ставок и сильнее дорожают при их снижении — ценное свойство для инвесторов в инструменты с фиксированным доходом. Этот калькулятор рассчитывает как справедливую цену облигации, так и её годовую выпуклость.
Как пользоваться калькулятором
Введите номинальную стоимость облигации, годовую купонную ставку, доходность к погашению, количество лет до погашения и число купонных выплат в год. Инструмент дисконтирует каждый денежный поток, суммирует взвешенные по выпуклости слагаемые и выдаёт результат в годах². Дополнительно отображается приведённая стоимость (цена) облигации — полезный побочный результат расчёта.
Разбор формулы
Для каждого периода \(t\) денежный поток \(CF_t\) (купон, а в момент погашения — плюс номинал) умножается на \(t(t+1)\) и дисконтируется на \((1+y)^{t}\), где \(y\) — доходность за период. Полученная сумма делится на цену, умноженную на \((1+y)^{2}\). Поскольку расчёт ведётся по периодам, для выражения выпуклости в годах мы делим результат на квадрат частоты выплат \(m^{2}\).
$$C = \frac{1}{P\,(1+y)^{2}} \sum_{t=1}^{n} \frac{CF_t \cdot t\,(t+1)}{(1+y)^{t}} \cdot \frac{1}{k^{2}}$$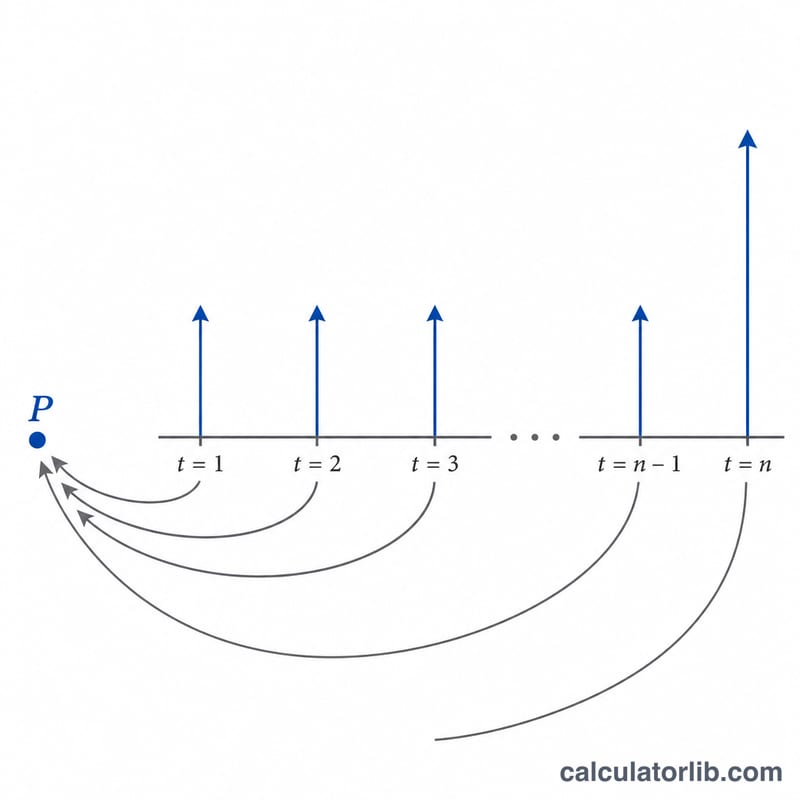
Пример расчёта
Возьмём облигацию номиналом $1 000 с купоном 5% годовых, выплачиваемым раз в год, доходностью 8% и сроком 2 года до погашения. Денежные потоки: $50 в конце первого года и $1 050 в конце второго. Цена $$= 50/1{,}08 + 1050/1{,}08^{2} \approx \$946{,}50.$$ Сумма для выпуклости $$= 50\cdot1\cdot2/1{,}08 + 1050\cdot2\cdot3/1{,}08^{2} = 92{,}59 + 5401{,}23 = 5493{,}82.$$ Выпуклость $$= 5493{,}82 / (946{,}50 \times 1{,}08^{2}) \approx 4{,}98 \text{ года}^{2}.$$
Частые вопросы
Почему у обычных облигаций выпуклость всегда положительна? Стандартные облигации без встроенных опционов имеют положительную выпуклость — при снижении доходности их цена растёт быстрее, чем предсказывает дюрация.
В каких единицах измеряется выпуклость? Этот калькулятор выдаёт результат в годах². Чтобы оценить вклад выпуклости в изменение цены, умножьте его на \(\tfrac{1}{2} \times (\Delta y)^{2}\).
Подходит ли он для бескупонных облигаций? Да — задайте купонную ставку равной 0, и единственным денежным потоком останется выплата номинала при погашении.
Интерпретация вашего результата выпуклости
Выпуклость измеряет кривизну зависимости цены облигации от доходности — как изменяется сама модифицированная дюрация облигации при изменении доходности. Это второй член разложения Тейлора цены по доходности, который уточняет линейную оценку, получаемую с использованием только дюрации.
Комбинированное приближение для изменения цены:
$$\frac{\Delta P}{P} \approx -D \cdot \Delta y + \tfrac{1}{2}\, C \cdot (\Delta y)^2$$где \(D\) — модифицированная дюрация, \(C\) — выпуклость, и \(\Delta y\) — изменение доходности (в десятичной форме). Первый член — линейная оценка дюрации; второй член всегда положителен для облигации без встроенных опционов (так как \(C>0\) и \((\Delta y)^2 \ge 0\)), поэтому он добавляет к цене, когда доходность снижается, и смягчает потери, когда доходность растёт.
Более высокая или более низкая выпуклость. Более высокое значение выпуклости означает, что кривая цены–доходности более ярко выражена: облигация получает большую прибыль, когда доходность падает, и теряет меньше, когда доходность растёт, чем предсказывает одна только дюрация. Эта асимметрия обычно желательна для держателя облигации. Более низкая выпуклость означает, что цена ведёт себя более как прямая линия — оценка дюрации является более точной, с меньшей вторичной выгодой.
Что повышает выпуклость? При прочих равных условиях выпуклость увеличивается с более длинными сроками погашения (денежные потоки распределены дальше и дисконтированы больше), с более низкими купонами (большая часть стоимости сосредоточена в отдалённом финальном платеже — облигация с нулевым купоном имеет наивысшую выпуклость для своего срока погашения), и с более низкими доходностями. Она снижается при более высоких купонах и более коротких сроках.
Практический пример. Предположим, что облигация имеет модифицированную дюрацию \(D = 7,0\) лет и выпуклость \(C = 65\) лет², а доходность растёт на \(\Delta y = 0,01\) (100 б.п.). Оценённое изменение цены составляет \(-7,0(0,01) + \tfrac{1}{2}(65)(0,01)^2 = -0,070 + 0,00325 = -0,06675\), или примерно −6,68% — примерно на 0,33 процентных пункта менее значительное, чем оценка только по дюрации −7,00%.
Это объяснение отражает стандартную теорию рынка облигаций и предоставляется в образовательных целях; это не инвестиционный совет.
Доходность государственных облигаций сегодня
Доходность казначейских облигаций США по срокам на 2026-11-16 и доходность 10-летних государственных облигаций в еврозоне, обновляется автоматически: рыночные ставки, за которыми следуют цены облигаций, ипотека и сберегательные продукты.
- 10-летние казначейские
- 5,12 %
- 2-летние казначейские
- 4,83 %
- 3-месячные казначейские
- 4,34 %
- 10 лет минус 2 года
- +0,29 п.п.
| Срок | Доходность | Месяц назад (2026-10-16) | Изменение |
|---|---|---|---|
| 1 мес. | 4,10 % | 4,12 % | −2 б. п. |
| 3 мес. | 4,34 % | 4,26 % | +8 б. п. |
| 6 мес. | 4,42 % | 4,34 % | +8 б. п. |
| 1 г. | 4,62 % | 4,46 % | +16 б. п. |
| 2 г. | 4,83 % | 4,74 % | +9 б. п. |
| 3 г. | 4,87 % | 4,82 % | +5 б. п. |
| 5 г. | 4,93 % | 4,89 % | +4 б. п. |
| 7 г. | 5,01 % | 4,98 % | +3 б. п. |
| 10 г. | 5,12 % | 5,09 % | +3 б. п. |
| 20 г. | 5,51 % | 5,47 % | +4 б. п. |
| 30 г. | 5,46 % | 5,43 % | +3 б. п. |
Средняя ставка, которую Казначейство США платит по своему долгу, октябрь 2026 г.
Средняя процентная ставка по находящимся в обращении казначейским ценным бумагам США по типам бумаг; ежемесячно публикуется Bureau of the Fiscal Service. Общий показатель меняется медленно: уже выпущенные бумаги с фиксированной ставкой сохраняют ставку, по которой были проданы, до погашения; векселя и ноты с плавающей ставкой быстрее следуют за рыночными ставками.
- Рыночный долг, октябрь 2026 г.
- 3,570 %
- Изменение за 1 год
- +18 б. п.
| Тип бумаг | Средняя ставка, октябрь 2026 г. | октябрь 2025 г. | Изменение |
|---|---|---|---|
| Казначейские векселя (bills) | 4,014 % | 4,075 % | −6 б. п. |
| Казначейские ноты (notes) | 3,399 % | 3,124 % | +28 б. п. |
| Казначейские облигации (bonds) | 3,483 % | 3,338 % | +15 б. п. |
| Бумаги с защитой от инфляции (TIPS) | 1,227 % | 0,964 % | +26 б. п. |
| Ноты с плавающей ставкой (FRN) | 4,170 % | 3,901 % | +27 б. п. |
| Весь рыночный долг | 3,570 % | 3,393 % | +18 б. п. |
| Весь процентный долг | 3,580 % | 3,355 % | +23 б. п. |
Доходность 10-летних государственных облигаций в еврозоне, 2026-09
Среднее по еврозоне: 3,93 %
| Страна | Доходность |
|---|---|
| Франция | 4,44 % |
| Италия | 4,36 % |
| Греция | 4,22 % |
| Мальта | 4,19 % |
| Словакия | 4,16 % |
| Латвия | 4,15 % |
| Бельгия | 4,12 % |
| Болгария | 4,09 % |
| Эстония | 4,09 % |
| Испания | 3,93 % |
| Кипр | 3,92 % |
| Словения | 3,86 % |
| Португалия | 3,85 % |
| Финляндия | 3,80 % |
| Люксембург | 3,70 % |
| Австрия | 3,69 % |
| Ирландия | 3,59 % |
| Хорватия | 3,59 % |
| Нидерланды | 3,56 % |
| Германия | 3,47 % |
| Литва | 2,88 % |
Последнее значение: 2026-11-16 Данные обновлены 2026-11-16 · актуально
Источник: U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates Общественное достояние (произведение правительства США); European Central Bank, long-term interest rate statistics Правила повторного использования данных ЕЦБ; U.S. Department of the Treasury, Bureau of the Fiscal Service Произведение правительства США
Спред между доходностью 10-летних и 2-летних облигаций и изменения в базисных пунктах (1 б. п. = 0,01 процентного пункта) рассчитаны CalculatorLib на основе этих данных.
Сведения об источнике и методология
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- European Central Bank, long-term interest rate statistics
- U.S. Department of the Treasury, Bureau of the Fiscal Service — Average Interest Rates on U.S. Treasury Securities
Доходность гособлигаций: Соединенные Штаты: все данные и история
Ключевые термины и переменные
- Номинальная стоимость (стоимость погашения)
-
Сумма основного долга, выплачиваемая держателю облигации при наступлении срока погашения, и база, на которой рассчитывается купон. В формуле это
face; \(1{,}000\) — обычное соглашение. - Купонная ставка
-
Годовая процентная ставка, указанная на облигации, применяемая к номинальной стоимости для определения годового купона. Поле
coupon, вводится как процент. - Доходность к погашению (YTM)
-
Единая годовая ставка дисконтирования, которая приравнивает текущую стоимость всех будущих денежных потоков к цене облигации — внутренняя норма прибыли облигации при владении до погашения. Поле
yield, вводится как процент. - Периодическая доходность (\(y\))
- Доходность за период выплаты: \(y = \dfrac{\text{YTM}/100}{k}\). Все дисконтирование в сумме выпуклости использует эту периодическую ставку.
- Выплаты в год (\(k\))
- Частота начисления сложных процентов/купонов: 1 (годовая), 2 (полугодовая), 4 (ежеквартальная) или 12 (ежемесячная). Она преобразует годовые показатели в показатели за период и устанавливает общее количество периодов \(n = \text{лет}\times k\).
- Денежный поток (\(CF_t\))
- Платёж, полученный в периоде \(t\): периодический купон \(\dfrac{\text{face}\times\text{coupon}/100}{k}\) за каждый период плюс номинальная стоимость, возвращённая в финальном периоде \(t=n\).
- Дюрация
- Чувствительность первого порядка (линейная) цены к доходности — примерно взвешенное среднее время получения денежных потоков, измеряемое в годах. Она даёт линейную оценку изменения цены.
- Выпуклость
- Чувствительность второго порядка — кривизна зависимости цены от доходности. Она корректирует линейную оценку дюрации, особенно при больших изменениях доходности.
- Единицы выпуклости (лет²)
- Поскольку выпуклость является второй производной цены по доходности (масштабированной на цену), её естественные единицы — квадрат времени, условно выражаемый в лет². Она используется в члене \(\tfrac{1}{2}C(\Delta y)^2\) формулы изменения цены.