이 계산기의 역할 (미국 전용)
미국에서 S-Corporation 선택을 고민하는 사업자를 위한 도구입니다. 개인사업자나 1인 LLC는 순이익의 92.35%(Schedule SE 4a행)에 15.3%의 자영업세(SE세)를 냅니다. 연간 임금 한도까지의 사회보장세 12.4%와 한도 없는 메디케어세 2.9%입니다. S-Corp에서는 본인에게 지급하는 "합리적 급여"에만 급여세(FICA)가 붙고, 나머지 이익은 배당으로 받아 이 세금을 피합니다. 계산기는 두 경우를 비교해 절감액을 보여 줍니다. 과세 연도(기본 2026년, 또는 2025년·2024년)를 고르면 사회보장 임금 한도가 자동 적용됩니다: $184,500(2026년), $176,100(2025년), $168,600(2024년).
사용 방법
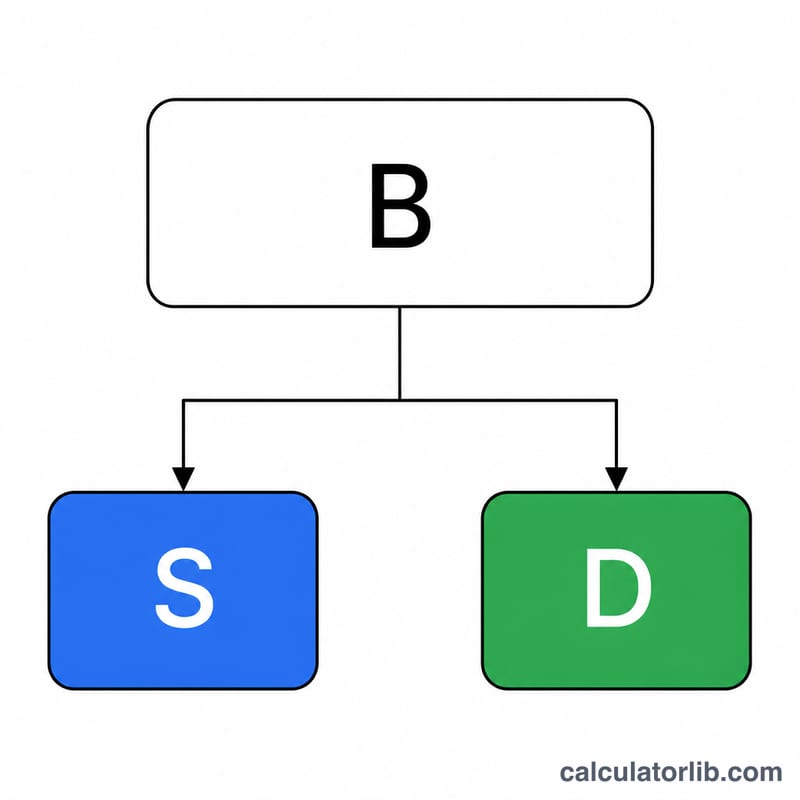
사업 순이익과 본인에게 지급할 합리적 급여를 입력하고 과세 연도를 고르세요. 개인사업자일 때의 SE세, S-Corp 급여에 대한 급여세, 배당액(이익 − 급여), 적용된 임금 한도, 그리고 두 세금의 차이인 예상 절감액이 표시됩니다.
계산 공식 설명
개인사업자(\(P\) = 순이익, \(B\) = 임금 한도): 이익의 92.35%만 자영업 순소득으로 계산됩니다.
$$\text{SE tax} = 12.4\% \times \min(0.9235P,\, B) + 2.9\% \times 0.9235P$$S-Corp(\(S\) = 급여): 고용주와 근로자 몫을 합친 FICA는 급여의 15.3%로, 임금 한도까지 12.4%와 2.9%입니다.
$$\text{Payroll tax} = 12.4\% \times \min(S,\, B) + 2.9\% \times S$$절감액 = SE세 − 급여세.
계산 예시
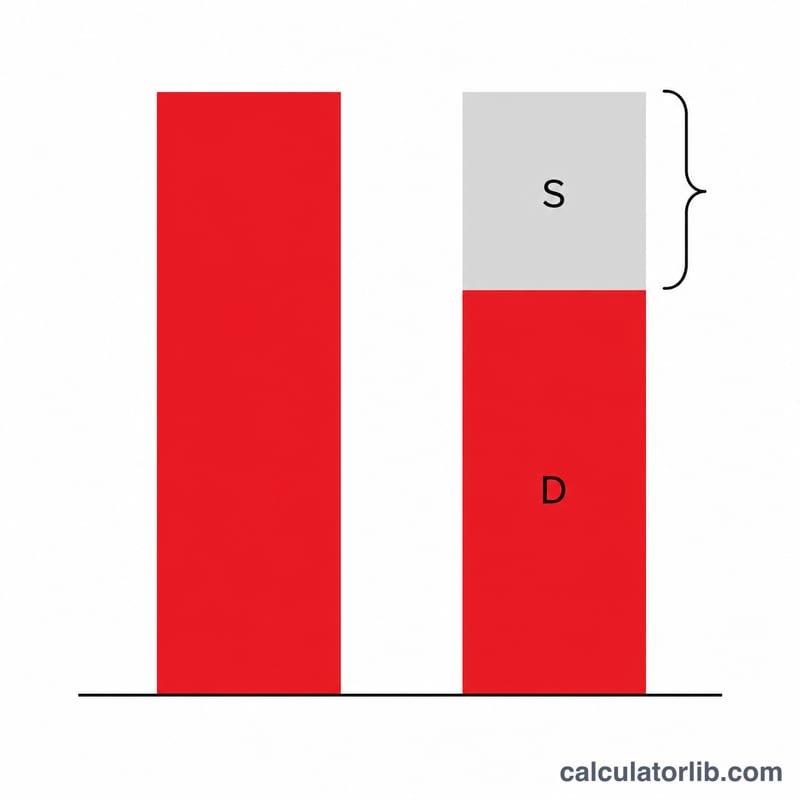
2026년, 이익 $120,000, 급여 $60,000, 임금 한도 $184,500인 경우. 자영업 순소득 \(= 120{,}000 \times 0.9235 = 110{,}820\)달러로 한도 이하입니다. 개인사업자 SE세 \(= 110{,}820 \times 12.4\% + 110{,}820 \times 2.9\% = 13{,}741.68 + 3{,}213.78 = \$16{,}955.46\). S-Corp 급여에 대한 급여세 \(= 60{,}000 \times 15.3\% = \$9{,}180\). 예상 절감액 = $16,955.46 − $9,180 = 연간 $7,775.46이며, 배당액은 $60,000입니다.
자주 묻는 질문
"합리적 급여"란? IRS는 S-Corp 소유주 겸 직원에게 비슷한 업무의 시장 수준에 맞는 급여를 지급하도록 요구합니다. 급여세를 줄이려고 너무 낮게 잡으면 세무 조사의 흔한 원인이 됩니다.
소득세도 포함되나요? 아니요. 배당에도 일반 소득세가 부과됩니다. 이 도구는 사회보장세와 메디케어세만 비교합니다.
추정에서 빠진 것은? $200,000(부부 공동 신고 $250,000) 초과 소득에 붙는 0.9% 추가 메디케어세, SE세 절반 공제와 S-Corp의 고용주 부담 FICA 공제, S-Corp 운영 비용(급여 대행, Form 1120-S, 주 수수료)은 반영하지 않습니다. 절감액과 비교해 보고 세무 전문가와 확인하세요.