À quoi sert ce calculateur (États-Unis uniquement)
Cet outil s'adresse aux chefs d'entreprise américains qui envisagent le statut de S-Corporation. En entreprise individuelle ou en LLC à associé unique, vous payez 15,3 % d'impôt sur le travail indépendant (SE tax) sur 92,35 % de votre bénéfice net (Schedule SE, ligne 4a) : 12,4 % de Social Security jusqu'au plafond annuel et 2,9 % de Medicare sans plafond. En S-Corp, seul le « salaire raisonnable » que vous vous versez supporte les charges salariales (FICA) ; le reste du bénéfice est perçu sous forme de distributions qui y échappent. Le calculateur compare les deux et affiche l'économie. Choisissez l'année fiscale (2026 par défaut, ou 2025 / 2024) : le plafond Social Security est appliqué automatiquement, 184 500 $ (2026), 176 100 $ (2025), 168 600 $ (2024).
Comment l'utiliser
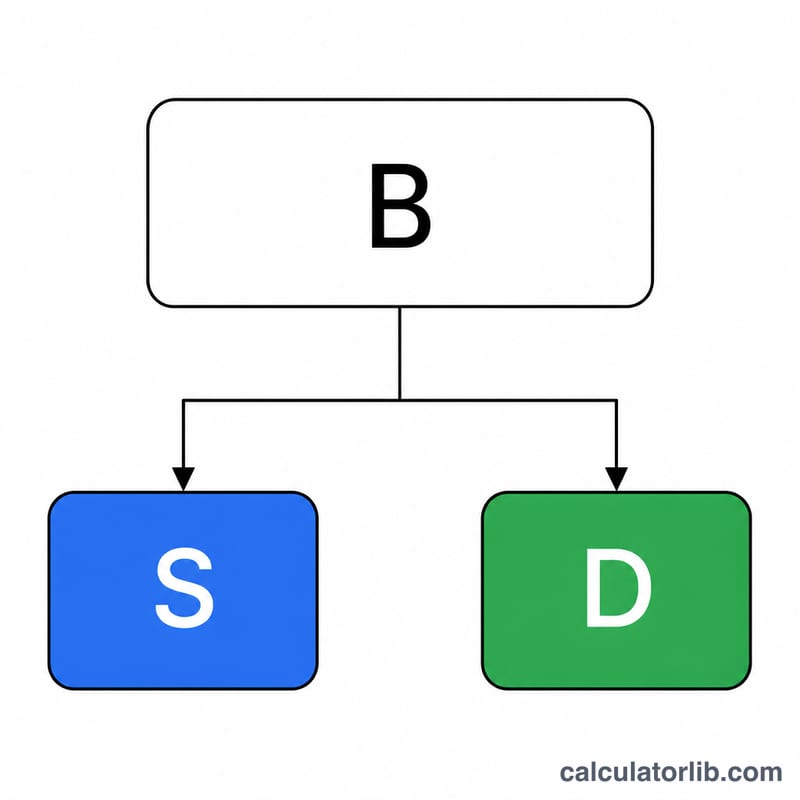
Saisissez le bénéfice net de l'entreprise et le salaire raisonnable que vous comptez vous verser, puis choisissez l'année fiscale. Vous obtenez la SE tax due en entreprise individuelle, les charges salariales sur le salaire de la S-Corp, la distribution (bénéfice moins salaire), le plafond utilisé et l'écart entre les deux, c'est-à-dire l'économie estimée.
La formule expliquée
Entreprise individuelle (\(P\) = bénéfice net, \(B\) = plafond) : seuls 92,35 % du bénéfice comptent comme revenu net d'activité indépendante.
$$\text{SE tax} = 12{,}4\% \times \min(0{,}9235P,\, B) + 2{,}9\% \times 0{,}9235P$$S-Corp (\(S\) = salaire) : les parts employeur et salarié de la FICA font ensemble 15,3 % du salaire, soit 12,4 % jusqu'au plafond plus 2,9 %.
$$\text{Charges} = 12{,}4\% \times \min(S,\, B) + 2{,}9\% \times S$$Économie = SE tax − charges salariales.
Exemple chiffré
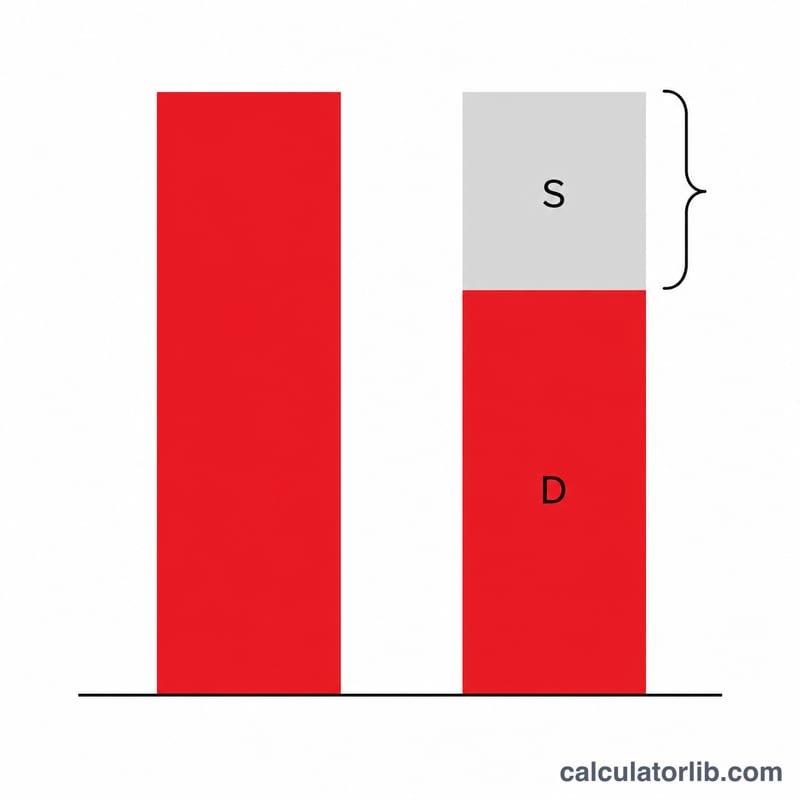
Année 2026, bénéfice de 120 000 $, salaire de 60 000 $, plafond de 184 500 $. Revenu net d'activité indépendante \(= 120\,000 \times 0{,}9235 = 110\,820\), sous le plafond. SE tax en entreprise individuelle \(= 110\,820 \times 12{,}4\% + 110\,820 \times 2{,}9\% = 13\,741{,}68 + 3\,213{,}78 = 16\,955{,}46\,\$\). Charges salariales de la S-Corp sur le salaire \(= 60\,000 \times 15{,}3\% = 9\,180\,\$\). Économie estimée = 16 955,46 $ − 9 180 $ = 7 775,46 $ par an, pour une distribution de 60 000 $.
FAQ
Qu'est-ce qu'un « salaire raisonnable » ? L'IRS exige que les associés-salariés d'une S-Corp se versent un salaire comparable à celui d'un poste similaire. Le fixer trop bas pour réduire les charges est un motif fréquent de contrôle.
L'impôt sur le revenu est-il pris en compte ? Non. Les distributions restent soumises à l'impôt sur le revenu ordinaire ; l'outil ne compare que les cotisations Social Security et Medicare.
Que laisse de côté l'estimation ? L'Additional Medicare Tax de 0,9 % sur les revenus au-delà de 200 000 $ (250 000 $ en déclaration commune), la déduction de la moitié de la SE tax et la déduction par la S-Corp de sa part patronale de FICA, ainsi que les coûts de fonctionnement d'une S-Corp (paie, Form 1120-S, frais de l'État). Mettez-les en balance avec l'économie affichée et faites valider par un fiscaliste.