この計算ツールでできること(米国専用)
米国でSコーポレーション(S-Corp)の選択を検討している事業主向けのツールです。個人事業主や一人LLCの場合、純利益の92.35%(Schedule SE 4a行)に15.3%の自営業税(SE税)がかかります。内訳は年間の賃金ベースまでの社会保障税12.4%と、上限のないメディケア税2.9%です。S-Corpでは、自分に支払う「妥当な給与」にだけ給与税(FICA)がかかり、残りの利益は分配として受け取るためこの税の対象外になります。両者を比べて節約できる額を示します。課税年度(既定は2026年、ほかに2025年・2024年)を選ぶと、社会保障の賃金ベースが自動で適用されます:184,500ドル(2026年)、176,100ドル(2025年)、168,600ドル(2024年)。
使い方
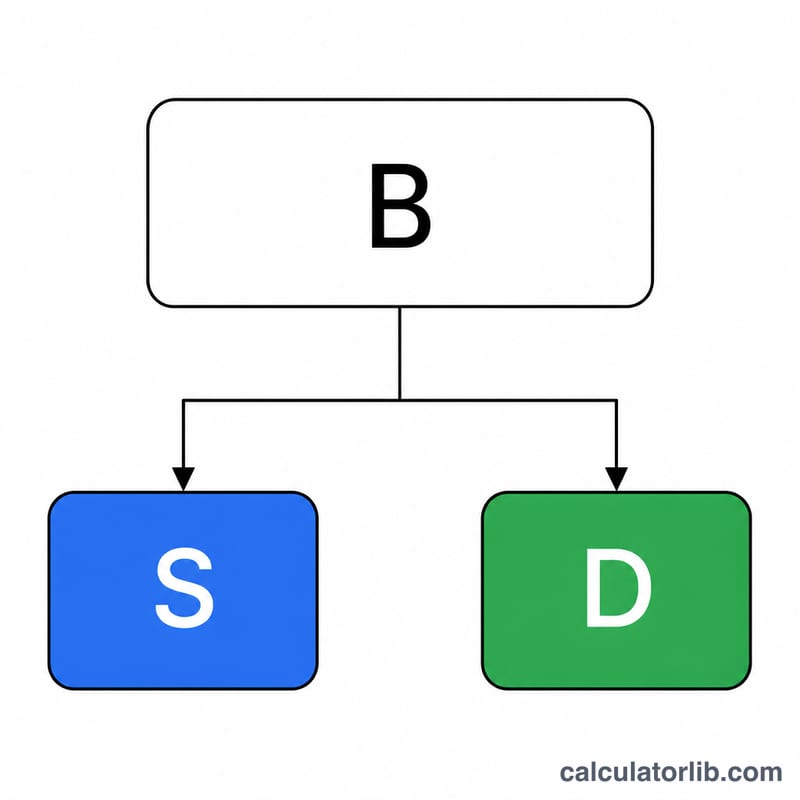
事業の純利益と、自分に支払う予定の妥当な給与を入力し、課税年度を選びます。個人事業主として払うSE税、S-Corpの給与にかかる給与税、分配額(利益-給与)、使用した賃金ベース、そして両者の差額(節約見込み額)が表示されます。
計算式の解説
個人事業主(\(P\)=純利益、\(B\)=賃金ベース):利益の92.35%だけが自営業の純所得として扱われます。
$$\text{SE tax} = 12.4\% \times \min(0.9235P,\, B) + 2.9\% \times 0.9235P$$S-Corp(\(S\)=給与):雇用主分と従業員分を合わせたFICAは給与の15.3%で、賃金ベースまでの12.4%と2.9%からなります。
$$\text{Payroll tax} = 12.4\% \times \min(S,\, B) + 2.9\% \times S$$節約額=SE税-給与税。
計算例
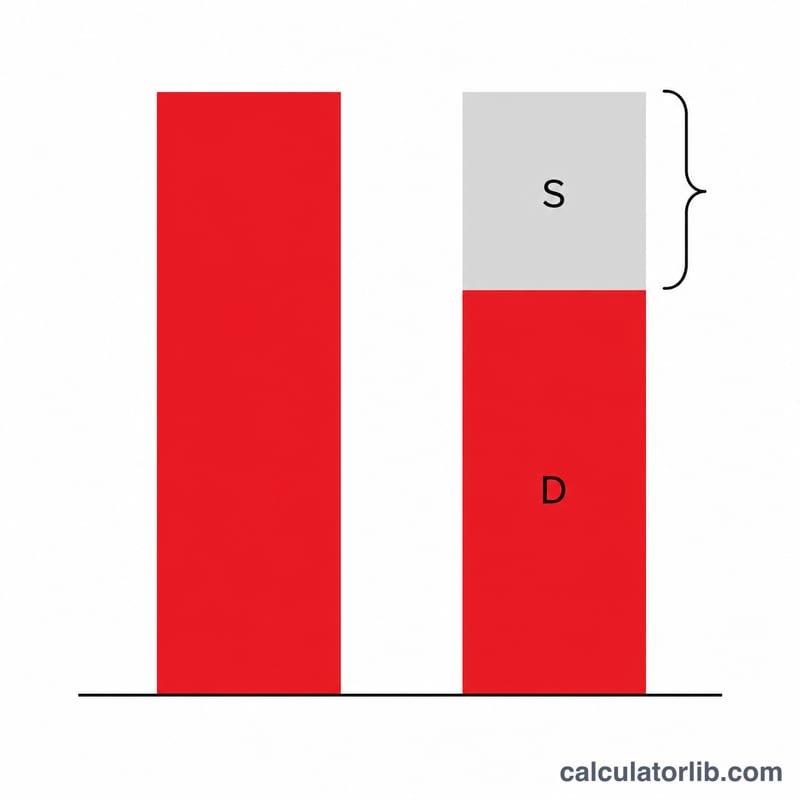
2026年、利益120,000ドル、給与60,000ドル、賃金ベース184,500ドルの場合。自営業の純所得 \(= 120{,}000 \times 0.9235 = 110{,}820\) ドルで、賃金ベース以下です。個人事業主のSE税 \(= 110{,}820 \times 12.4\% + 110{,}820 \times 2.9\% = 13{,}741.68 + 3{,}213.78 = 16{,}955.46\) ドル。S-Corpの給与にかかる給与税 \(= 60{,}000 \times 15.3\% = 9{,}180\) ドル。節約見込み額は16,955.46ドル-9,180ドル=年間7,775.46ドルで、分配額は60,000ドルです。
よくある質問
「妥当な給与」とは? IRSは、S-Corpのオーナー兼従業員に対し、同様の仕事の相場に見合う給与を支払うよう求めています。給与税を減らすために低く設定しすぎると、税務調査のきっかけになりがちです。
所得税は含まれますか? いいえ。分配にも通常の所得税がかかります。このツールが比べるのは社会保障税とメディケア税だけです。
試算に含まれていないものは? 200,000ドル(夫婦合算申告は250,000ドル)を超える所得への0.9%の追加メディケア税、SE税の半額控除とS-Corpが受ける雇用主負担FICAの控除、S-Corpの運営コスト(給与計算サービス、Form 1120-S、州の手数料)は考慮していません。節約額と比較し、税理士に確認してください。