這個工具的用途(僅適用美國)
本工具適合考慮選擇 S 型公司(S-Corp)的美國企業主。以獨資或單一成員 LLC 經營時,你要就淨利的 92.35%(Schedule SE 第 4a 行)繳納 15.3% 的自雇稅(SE 稅):年度薪資上限以內的 12.4% 社安稅,以及無上限的 2.9% 醫療保險稅。選擇 S-Corp 後,只有支付給自己的「合理薪資」需繳薪資稅(FICA),其餘盈餘以分配方式領取,不必繳這部分稅。計算器會比較兩種情況並顯示可省下的金額。選擇課稅年度(預設 2026 年,也可選 2025 或 2024 年),社安稅薪資上限會自動套用:184,500 美元(2026 年)、176,100 美元(2025 年)、168,600 美元(2024 年)。
使用方式
輸入事業淨利與打算支付給自己的合理薪資,再選擇課稅年度。結果會列出獨資經營時的自雇稅、S-Corp 薪資的薪資稅、分配金額(淨利減薪資)、採用的薪資上限,以及兩者差額,也就是預估可省下的稅。
公式說明
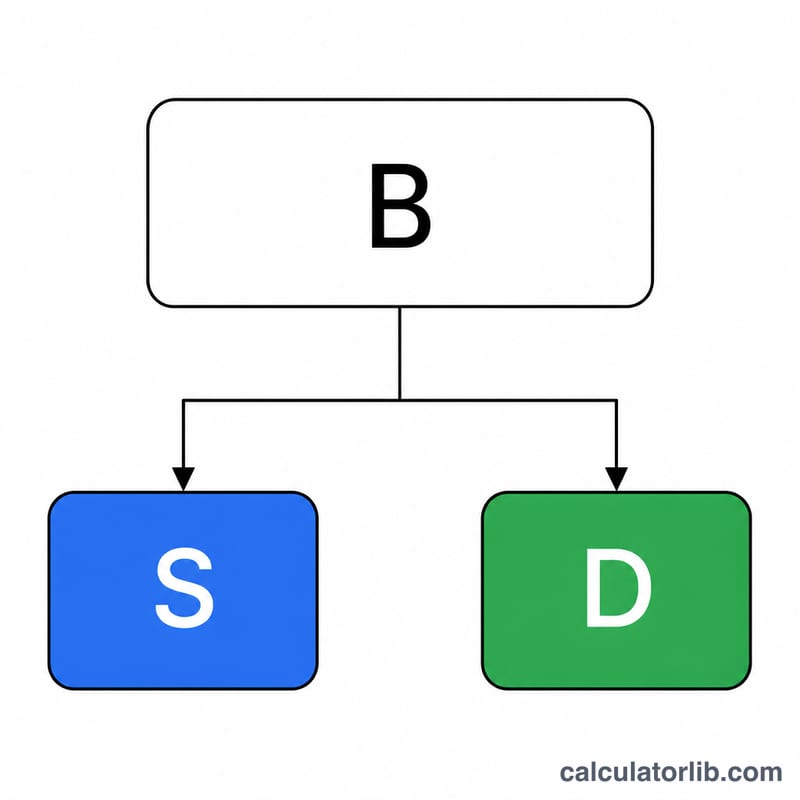
獨資經營(\(P\) = 淨利,\(B\) = 薪資上限):只有淨利的 92.35% 計為自雇淨所得。
$$\text{SE tax} = 12.4\% \times \min(0.9235P,\, B) + 2.9\% \times 0.9235P$$S-Corp(\(S\) = 薪資):雇主與員工的 FICA 合計為薪資的 15.3%,即上限以內 12.4% 加 2.9%。
$$\text{Payroll tax} = 12.4\% \times \min(S,\, B) + 2.9\% \times S$$節省金額 = 自雇稅 − 薪資稅。
實際範例
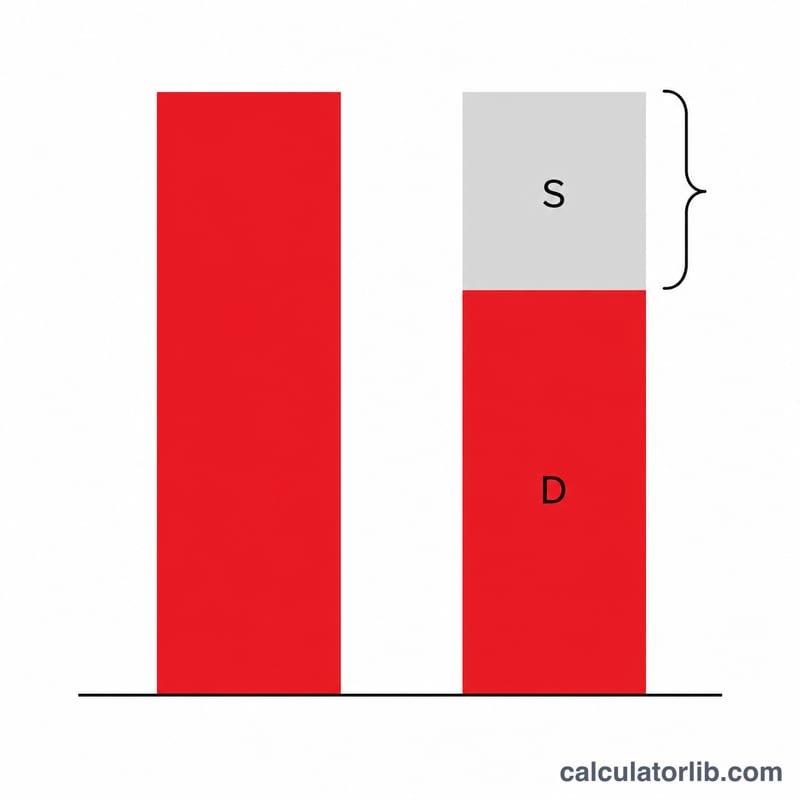
以 2026 年、淨利 120,000 美元、薪資 60,000 美元、薪資上限 184,500 美元為例。自雇淨所得 = \(120{,}000 \times 0.9235 = 110{,}820\) 美元,低於上限。獨資經營的自雇稅 = \(110{,}820 \times 12.4\% + 110{,}820 \times 2.9\% = 13{,}741.68 + 3{,}213.78 = 16{,}955.46\) 美元;S-Corp 薪資的薪資稅 = \(60{,}000 \times 15.3\% = 9{,}180\) 美元。預估每年可省下 16,955.46 − 9,180 = 7,775.46 美元,分配金額為 60,000 美元。
常見問題
什麼是「合理薪資」? IRS 要求 S-Corp 的股東兼員工支付自己與同類工作市場行情相當的薪資。為了少繳薪資稅而把薪資壓得太低,是常見的查稅原因。
有包含所得稅嗎? 沒有。分配金額仍要繳一般所得稅;本工具只比較社安稅與醫療保險稅。
估算沒有考慮哪些項目? 所得超過 200,000 美元(夫妻合併申報為 250,000 美元)部分的 0.9% 額外醫療保險稅、自雇稅一半的扣除與 S-Corp 可扣除的雇主負擔 FICA,以及經營 S-Corp 的成本(代發薪資、Form 1120-S 申報、州規費)。請把這些與顯示的節省金額一併衡量,並向稅務專業人士確認。