ماذا تفعل هذه الحاسبة (الولايات المتحدة فقط)
هذه الأداة مخصّصة لأصحاب الأعمال في الولايات المتحدة الذين يدرسون اختيار نظام S-Corporation. بصفتك مالكًا فرديًا أو شركة LLC بعضو واحد، تدفع ضريبة عمل حر (SE) بنسبة 15.3٪ على 92.35٪ من صافي ربحك (Schedule SE، السطر 4a): 12.4٪ للضمان الاجتماعي حتى سقف الأجر السنوي و2.9٪ لـ Medicare دون سقف. أما في S-Corp فلا يخضع لضريبة الرواتب (FICA) إلا "الراتب المعقول" الذي تدفعه لنفسك، ويُسحب باقي الربح كتوزيعات لا تخضع لها. تقارن الحاسبة بين الحالتين وتعرض مقدار التوفير. اختر السنة الضريبية (2026 افتراضيًا، أو 2025 / 2024) ويُطبَّق سقف أجر الضمان الاجتماعي تلقائيًا: 184,500 دولار (2026)، 176,100 دولار (2025)، 168,600 دولار (2024).
كيفية الاستخدام
أدخل صافي ربح نشاطك والراتب المعقول الذي تنوي دفعه لنفسك، ثم اختر السنة الضريبية. تعرض النتيجة ضريبة العمل الحر كمالك فردي، وضريبة الرواتب على راتب S-Corp، والتوزيعات (الربح ناقص الراتب)، وسقف الأجر المستخدم، والفرق بين الضريبتين وهو التوفير التقديري.
شرح المعادلة
المالك الفردي (\(P\) = صافي الربح، \(B\) = سقف الأجر): يُحتسب 92.35٪ فقط من الربح كصافي دخل من العمل الحر.
$$\text{SE tax} = 12.4\% \times \min(0.9235P,\, B) + 2.9\% \times 0.9235P$$شركة S-Corp (\(S\) = الراتب): مجموع حصتي صاحب العمل والموظف من FICA هو 15.3٪ من الراتب، أي 12.4٪ حتى السقف و2.9٪.
$$\text{Payroll tax} = 12.4\% \times \min(S,\, B) + 2.9\% \times S$$التوفير = ضريبة العمل الحر − ضريبة الرواتب.
مثال تطبيقي
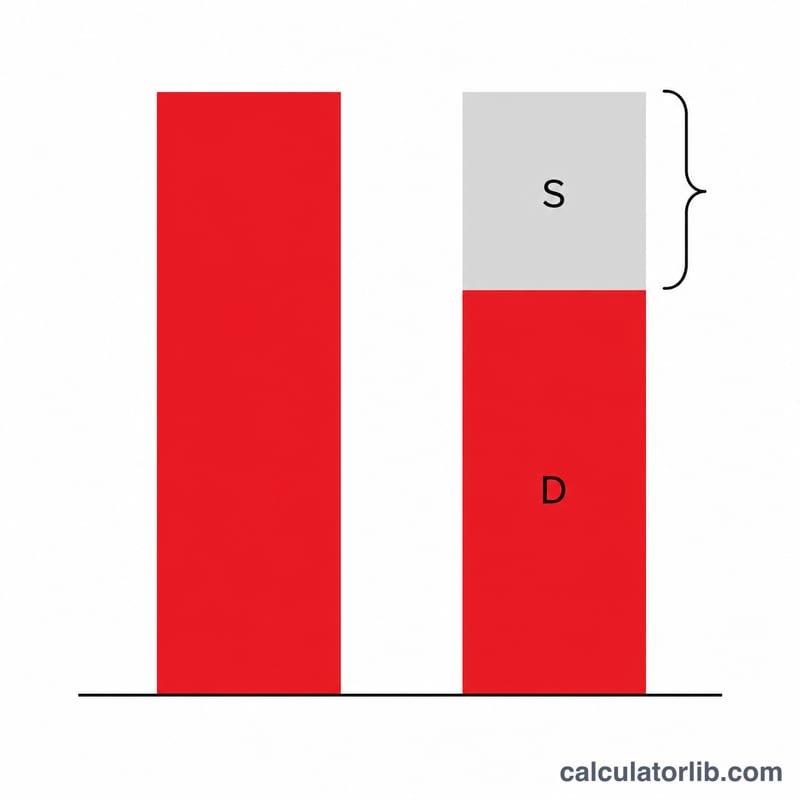
السنة الضريبية 2026، الربح 120,000 دولار، الراتب 60,000 دولار، سقف الأجر 184,500 دولار. صافي دخل العمل الحر \(= 120{,}000 \times 0.9235 = 110{,}820\) دولار، وهو أقل من السقف. ضريبة العمل الحر للمالك الفردي \(= 110{,}820 \times 12.4\% + 110{,}820 \times 2.9\% = 13{,}741.68 + 3{,}213.78 = 16{,}955.46\) دولار. ضريبة الرواتب على راتب S-Corp \(= 60{,}000 \times 15.3\% = 9{,}180\) دولار. التوفير التقديري = 16,955.46 − 9,180 = 7,775.46 دولار سنويًا، مع توزيعات قدرها 60,000 دولار.
الأسئلة الشائعة
ما هو "الراتب المعقول"؟ تشترط مصلحة الضرائب (IRS) أن يدفع الملاك العاملون في S-Corp لأنفسهم راتبًا يماثل أجر العمل المشابه في السوق. وتخفيضه كثيرًا لتقليل ضريبة الرواتب سبب شائع للتدقيق.
هل تشمل الحاسبة ضريبة الدخل؟ لا. تخضع التوزيعات لضريبة الدخل العادية؛ والأداة تقارن ضرائب الضمان الاجتماعي وMedicare فقط.
ما الذي لا يشمله التقدير؟ ضريبة Medicare الإضافية 0.9٪ على الدخل الذي يتجاوز 200,000 دولار (250,000 دولار للإقرار المشترك)، وخصم نصف ضريبة العمل الحر وخصم S-Corp لحصة صاحب العمل من FICA، وتكاليف تشغيل S-Corp (خدمة الرواتب، النموذج 1120-S، رسوم الولاية). وازِن بينها وبين التوفير المعروض واستشر مختصًا ضريبيًا.